
Większy udział długu nie zawsze oznacza lepiej dopasowaną strukturę finansowania. Finansowanie mezzanine nieruchomosci może uzupełnić środki z długu senioralnego i kapitału własnego, ale wpływa na kolejność spłaty oraz ryzyko ponoszone przez inwestora. Porównanie tych źródeł wymaga sprawdzenia, jak warunki finansowania zmieniają przepływy pieniężne i swobodę działania. Oceniaj je w kontekście całej transakcji, a nie jako odrębne rozwiązania.
W tym przewodniku poznasz miejsce mezzanine w strukturze kapitałowej nieruchomości oraz podstawowe różnice między tym instrumentem, finansowaniem bankowym i kapitałem własnym. Dowiesz się, które zapisy umowy wpływają na harmonogram spłat, zabezpieczenia i elastyczność transakcji. Zobaczysz też, dlaczego konkretne warunki zależą od konstrukcji finansowania i ustaleń między stronami.
Analizę finansowania połącz z oceną samego aktywa. Dane o najmie, WAULT, czyli średnim ważonym okresie pozostałym do końca umów najmu, oraz NOI, czyli dochodzie operacyjnym netto, pomagają opisać nieruchomość w procesie transakcyjnym. Petram House, z ponad 12-letnim doświadczeniem w polskim sektorze retail, wspiera analizę nieruchomości, due diligence oraz negocjacje. Zakres ten nie obejmuje doradztwa finansowego, prawnego ani podatkowego.
• Oceń finansowanie mezzanine nieruchomosci jako część całej struktury kapitału, a nie w oderwaniu od pozostałych źródeł finansowania.
• Przed transakcją sprawdź w dokumentach kolejność spłaty, zabezpieczenia i kowenanty. Ich zakres oraz skutki naruszenia zależą od ustaleń stron.
• Porównując mezzanine, kredyt senioralny i kapitał własny, oddziel cechy instrumentów od ich wpływu na przepływy i ryzyko konkretnej transakcji.
• Przygotuj analizę aktywa, dochodów, umów najmu, zadłużenia i scenariuszy przepływów. Przy ocenie WAULT uwzględnij także strukturę najemców i terminy wygaśnięcia umów.
• Uporządkuj dokumenty i analizę due diligence przed negocjacjami oraz koordynacją kolejnych etapów transakcji do aktu notarialnego.
Mezzanine to hybrydowa warstwa finansowania położona między długiem a kapitałem własnym. Łączy zobowiązanie do spłaty z warunkami, które mogą wiązać się z udziałem finansującego w korzyściach z transakcji. Finansowanie mezzanine nieruchomosci może być rozważane, gdy środki z długu senioralnego i kapitał własny nie pokrywają całego zapotrzebowania na kapitał.
Sama nazwa instrumentu nie przesądza o prawach stron ani o miejscu roszczeń w strukturze. Rozstrzygają o tym konstrukcja transakcji i jej dokumentacja, w tym zapisy dotyczące spłaty, zabezpieczeń oraz konsekwencji naruszenia umowy. Krótkie wprowadzenie do pojęcia i różnych form tego kapitału przedstawia także opis finansowania mezzanine.
Dług senioralny to zobowiązanie, które zgodnie z dokumentacją może mieć pierwszeństwo w spłacie. Mezzanine może zajmować pozycję pomiędzy nim a kapitałem własnym, ale konkretna kolejność zaspokajania roszczeń zależy od uzgodnionych warunków. Kapitał własny znajduje się na końcu tego przykładowego układu i wiąże się z ryzykiem właściciela inwestycji.
Uproszczony przykład struktury wygląda następująco:
• dług senioralny, z pierwszeństwem określonym w dokumentach;
• mezzanine, jako pośrednia warstwa finansowania;
• kapitał własny inwestora.
To schemat, a nie uniwersalna reguła. Umowa może określać inne prawa stron, sposób spłaty i dodatkowe warunki. Analizuj pełną dokumentację, a nie samą nazwę instrumentu.
Luka kapitałowa powstaje, gdy środki dostępne z finansowania senioralnego i wkład własny nie wystarczają do pokrycia potrzeb transakcji. Mezzanine może być wtedy rozpatrywane jako dodatkowa warstwa, lecz jego zastosowanie samo w sobie nie potwierdza wykonalności ani rentowności transakcji. Nie gwarantuje też spłaty zobowiązań ani powodzenia inwestycji.
Przykładem do analizy może być zakup nieruchomości dochodowej albo refinansowanie istniejącego finansowania. W obu przypadkach sprawdź przepływy pieniężne, aktualne i przewidywane przychody z najmu oraz ryzyka związane z aktywem. Znaczenie mają także warunki umów najmu, trwałość dochodu i zobowiązania już obciążające nieruchomość.
Ocenę luki oprzyj na danych o aktywie, a nie wyłącznie na kwocie brakującego kapitału. Sprawdź, czy przychody i terminy wpływów są spójne z harmonogramem zobowiązań oraz założeniami transakcji. Każdy scenariusz wymaga odniesienia do dokumentów i warunków konkretnej struktury.
Mezzanine może występować obok długu senioralnego i kapitału własnego, ale sama nazwa warstwy nie określa zasad jej obsługi. Sprawdź dokumenty transakcyjne, aby ustalić kolejność spłaty, prawa finansujących, zabezpieczenia i warunki, których naruszenie może uruchomić określone konsekwencje. Hybrydowy charakter instrumentu opisuje także definicja finansowania mezzanine w publikacji naukowej dostępnej w czasopiśmie UKSW.
W uproszczonym schemacie wpływy z nieruchomości mogą najpierw pokrywać wydatki operacyjne, a następnie zobowiązania finansowe zgodnie z zawartymi umowami. Dług senioralny może mieć pierwszeństwo przed mezzanine, a kapitał własny może otrzymywać środki po obsłudze zobowiązań. To tylko ilustracja, nie uniwersalna kolejność dla każdej transakcji.
Przykładowy przepływ można zapisać tak: przychody z najmu → wydatki operacyjne → obsługa długu senioralnego → obsługa mezzanine → środki przypadające kapitałowi własnemu. Faktyczny podział wpływów zależy od dokumentów i może uwzględniać inne ustalenia. Nie zakładaj pierwszeństwa ani uprawnień na podstawie nazwy instrumentu. Zweryfikuj je w umowach dotyczących finansowania i zabezpieczeń.
Przeanalizuj oprocentowanie, termin finansowania, harmonogram płatności, kowenanty i ustanowione zabezpieczenia. Kowenanty to warunki umowne, których przestrzegania wymaga się od podmiotu finansowanego. Ich treść i skutki naruszenia określa dokumentacja. Sprawdź, czy terminy płatności odpowiadają przewidywanym wpływom z najmu i pozostałym zobowiązaniom projektu.
Ryzyko mezzanine zależy od umowy, pozycji w kapitale i przepływów aktywa. Dlatego nie wystarczy porównać samych parametrów finansowania. Analizując finansowanie mezzanine nieruchomosci, sprawdź, jak zmiana przychodów, opóźnienie wpływów lub naruszenie warunku umownego może wpłynąć na zdolność obsługi zobowiązań.
Do analizy przepływów przydatny jest NOI, czyli dochód operacyjny netto nieruchomości po uwzględnieniu kosztów operacyjnych. Pokazuje wynik działalności aktywa przed obsługą finansowania, co pozwala zestawić jego dochodowość operacyjną z planowanymi płatnościami. Sam NOI nie przesądza jednak o dostępności gotówki ani możliwości spłaty długu. Oceniaj go razem z umowami najmu i pozostałymi obciążeniami.
Jeśli przygotowujesz transakcję, omów analizę nieruchomości komercyjnej w kontekście jej dochodów, dokumentacji i przebiegu procesu.
Źródła kapitału różnią się miejscem w strukturze, zasadami wypłat i wpływem na decyzje dotyczące nieruchomości. Poniższe zestawienie opisuje ich ogólne cechy, ale nie przesądza, które rozwiązanie pasuje do konkretnej transakcji. Ocenę oprzyj na dokumentach, przewidywanych przepływach i ryzyku aktywa.
| Źródło kapitału | Pozycja w strukturze | Wpływ na przepływy | Główne kwestie do analizy |
|---|---|---|---|
| Kredyt senioralny | Może mieć pierwszeństwo w obsłudze i spłacie, zgodnie z dokumentacją. | Harmonogram płatności wpływa na środki dostępne dla pozostałych uczestników. | Zabezpieczenia, harmonogram, kowenanty i ograniczenia dodatkowego zadłużenia. |
| Mezzanine | Może zajmować pozycję pomiędzy długiem senioralnym a kapitałem własnym. | Warunki płatności mogą zmieniać dostępność środków w trakcie inwestycji. | Podporządkowanie, termin, zabezpieczenia i konsekwencje naruszenia umowy. |
| Kapitał własny | Udział właściciela w finansowaniu i ryzyku inwestycji. | Podział środków zależy od uzgodnionych praw i wyników aktywa. | Zakres kontroli, udział w decyzjach oraz zasady podziału wpływów. |
Kredyt senioralny i mezzanine mogą różnić się pierwszeństwem spłaty, zakresem zabezpieczeń oraz sposobem obciążania przepływów. Warunki długu senioralnego mogą ograniczać zaciąganie kolejnych zobowiązań lub ustanawianie dodatkowych zabezpieczeń. Sprawdź dokładne brzmienie kowenantów i ustaleń między finansującymi, ponieważ ich wpływ zależy od konkretnych umów. Nie zakładaj, że mezzanine można dołączyć do istniejącej struktury bez uwzględnienia tych ograniczeń.
Kapitał dłużny wiąże się z obowiązkami określonymi w umowie, natomiast kapitał własny oznacza udział w finansowaniu i ryzyku przedsięwzięcia. Oba rozwiązania mogą inaczej wpływać na kontrolę nad projektem oraz podział środków. Przeanalizuj prawa stron, zasady podejmowania decyzji i scenariusze przepływów. Żadna z opcji nie jest z definicji lepiej dopasowana do każdej nieruchomości.
Wskaźnik CAP Rate, czyli stopa kapitalizacji, opisuje relację NOI do wartości nieruchomości. To miara analityczna, a nie obietnica przyszłego zwrotu. WACC oznacza średni koszt kapitału własnego i obcego. Może służyć do analizy struktury finansowania, ale sam nie rozstrzyga o jej dopasowaniu.
Porównując finansowanie mezzanine nieruchomosci z pozostałymi źródłami kapitału, zestawiaj warunki umów z przepływami aktywa i ograniczeniami istniejącego finansowania. Sprawdź, które zobowiązania mają wpływ na dostępne środki i jakie konsekwencje przewidziano w razie naruszenia umowy. Takie ujęcie pozwala opisać skutki poszczególnych rozwiązań bez sprowadzania decyzji do jednego wskaźnika.
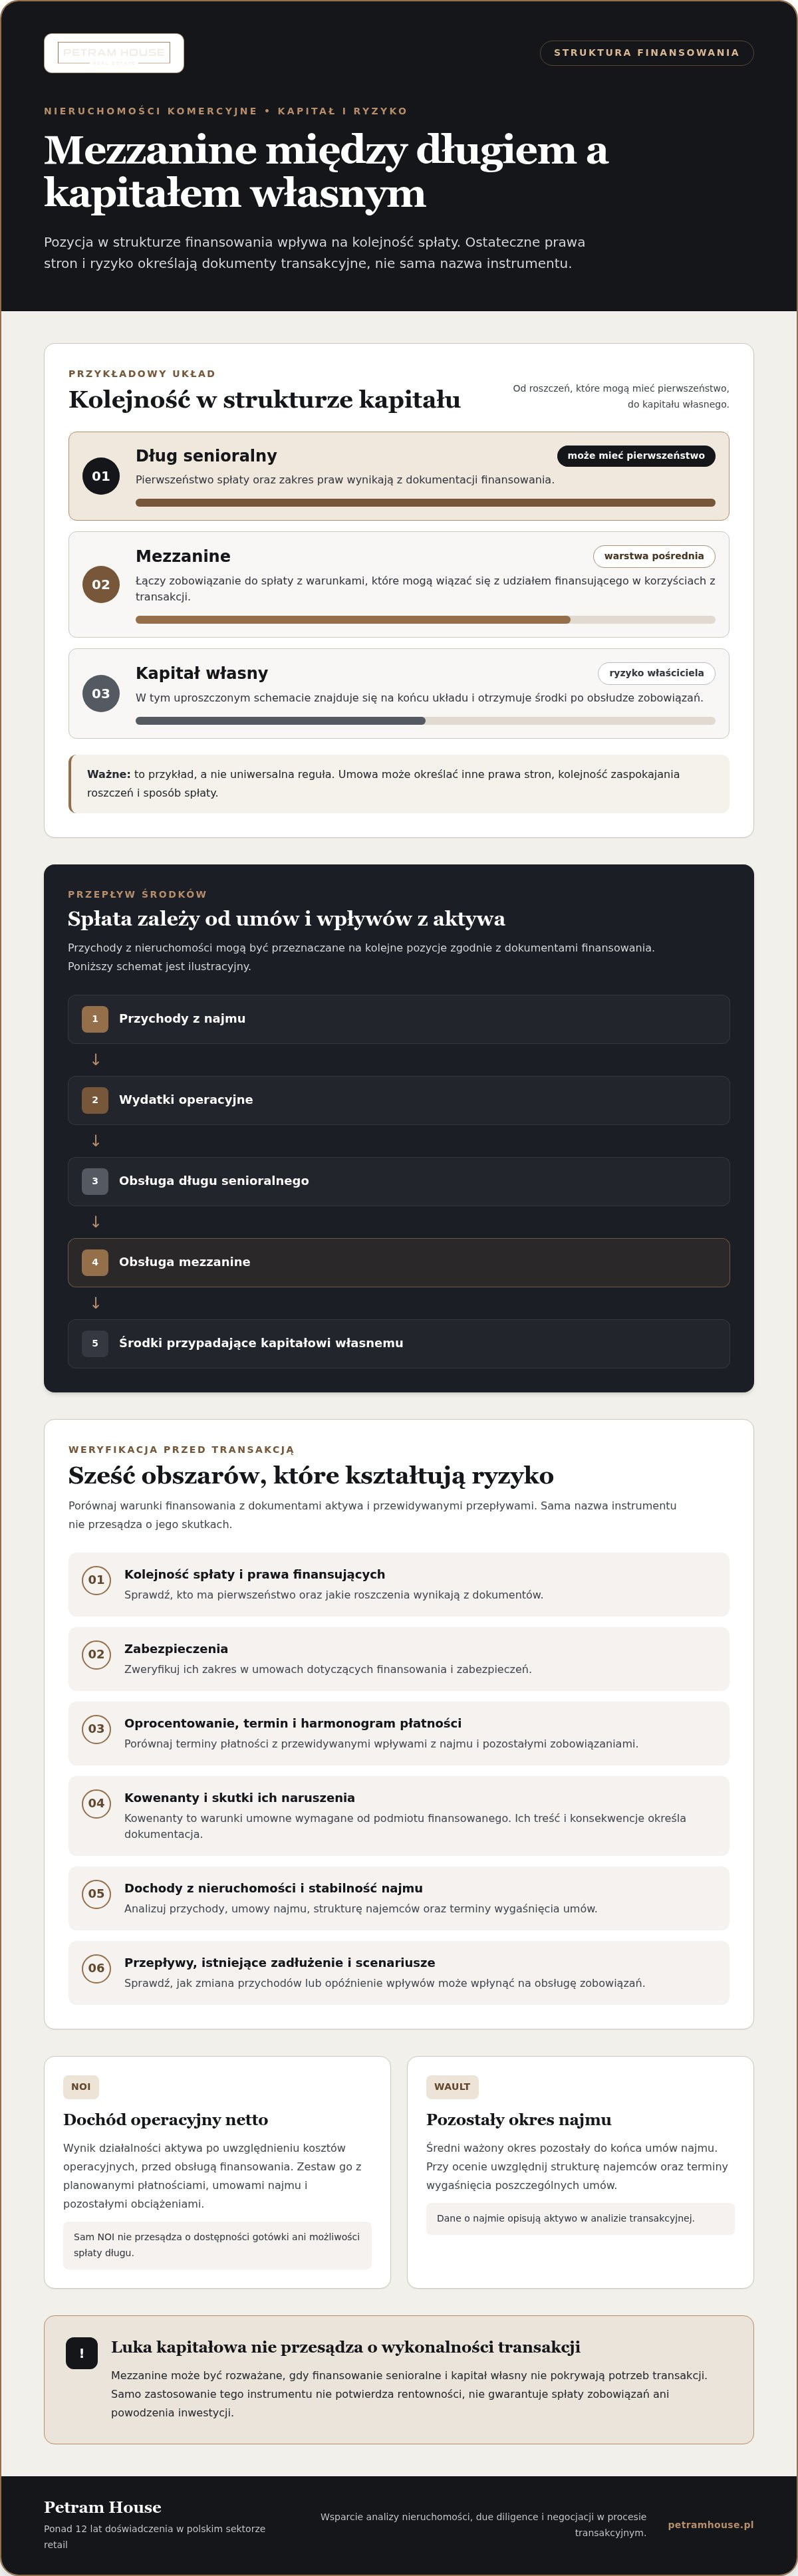
Oceniaj finansowanie mezzanine nieruchomosci razem z kondycją aktywa i dokumentami transakcji. Uporządkuj dane o dochodach, najmie, istniejących zobowiązaniach i możliwych zmianach przepływów. Zestaw scenariusz bazowy z wariantami uwzględniającymi zmianę przychodów lub kosztów. Dzięki temu sprawdzisz, czy założenia finansowe biorą pod uwagę ryzyka nieruchomości.
Zacznij od parametrów aktywa i źródeł jego przychodów. GLA, czyli Gross Leasable Area, to łączna powierzchnia przeznaczona do wynajęcia, wyrażona w metrach kwadratowych. Sprawdź, czy podana powierzchnia jest spójna z zestawieniem najmu i danymi finansowymi. WAULT, czyli średni ważony pozostały okres najmu, analizuj razem ze strukturą najemców, ponieważ sama średnia nie pokazuje koncentracji przychodów ani terminów wygaśnięcia poszczególnych umów.
W checklistę analityczną włącz:
• opis aktywa, GLA i dokumenty potwierdzające jego parametry;
• zestawienie najmu, terminy umów, zasady indeksacji i informacje o zaległościach;
• udział poszczególnych najemców w przychodach oraz koncentrację wpływów;
• istniejące zadłużenie, zabezpieczenia i ograniczenia wynikające z umów;
• bazowy scenariusz przepływów oraz warianty pustostanu, zakończenia najmu i zmian kosztów.
Nie ograniczaj prognozy do wpływów z czynszu. Zestaw przychody z kosztami operacyjnymi i terminami płatności zobowiązań, aby ocenić, jak zmiana sytuacji najmu może wpłynąć na środki dostępne do obsługi finansowania. Materiały dotyczące sprzedającego i warunków najmu udostępniaj zgodnie z uzgodnionymi zasadami poufności i wymaganymi zgodami.
Podziel due diligence na obszary handlowy, techniczny, prawny i finansowy. Dla każdego przygotuj zestaw dokumentów oraz pytania wymagające wyjaśnienia. Analiza handlowa obejmuje między innymi najem i dochody, a finansowa zestawia je z zadłużeniem oraz scenariuszami przepływów. Ustalenia prawne i techniczne powinny być oceniane w ramach właściwych kompetencji.
Uwzględnij też strukturę nabycia. W asset deal przedmiotem transakcji jest nieruchomość, natomiast w share deal nabywane są udziały lub akcje podmiotu posiadającego aktywo. Te formy różnią się zakresem analiz i dokumentów, dlatego VAT oraz konsekwencje prawne wymagają indywidualnej weryfikacji przez właściwych doradców. Sama forma transakcji nie przesądza o jej skutkach dla konkretnego nabywcy.
Przygotuj dane aktywa i dokumenty do uporządkowanej oceny oraz negocjacji. Omów przygotowanie transakcji nieruchomościowej z Petram House, które wspiera analizę nieruchomości komercyjnych, due diligence i koordynację procesu transakcyjnego.
Ocena finansowania mezzanine nie zastępuje analizy nieruchomości ani przygotowania procesu transakcyjnego. Petram House działa jako broker i doradca przy kupnie oraz sprzedaży nieruchomości komercyjnych. Wspiera analizę aktywa, due diligence, negocjacje i koordynację kolejnych etapów do aktu notarialnego. Zakres ten nie obejmuje doradztwa finansowego, prawnego ani podatkowego.
Przed rozpoczęciem negocjacji uporządkuj informacje o nieruchomości, dokumenty dotyczące najmu i dane finansowe. W materiałach opisujących aktywo uwzględnij między innymi strukturę przychodów, NOI, czyli dochód operacyjny netto, oraz WAULT, czyli średni ważony pozostały okres najmu. Zestawione dane pomagają inwestorom ocenić źródła dochodu i terminy umów. Informacje o sprzedającym i warunkach najmu udostępniaj z zachowaniem poufności oraz wymaganych zgód.
Petram House koordynuje przepływ informacji, porządkuje etapy procesu i wspiera negocjacje warunków transakcji. Własna baza aktywnych inwestorów oraz dostęp do ofert off-market pomagają kierować ofertę do wyselekcjonowanych nabywców. Firma działa jako broker i doradca w polskim sektorze retail od ponad 12 lat. Posiada ubezpieczenie odpowiedzialności cywilnej Lloyd’s.
Przy analizie nieruchomości inwestycyjnej uwzględnij jej profil i model najmu. Materiały dotyczące ofert off-market pokazują, jak można opisać aktywa poza publicznym obrotem. W przypadku parków handlowych zestaw informacje o najemcach i okresach umów z danymi o dochodzie operacyjnym. Taki opis ułatwia analizę nieruchomości bez ujawniania poufnych informacji o stronach transakcji.
Przygotuj dokumenty przed rozpoczęciem negocjacji, aby rozmowy opierały się na spójnym obrazie aktywa, jego dochodów, najmu i istniejących zobowiązań. Ułatwia to wskazanie braków informacyjnych i uporządkowanie pytań do due diligence. W transakcjach dotyczących parków handlowych uwzględnij strukturę najmu i stabilność przychodów już na etapie przygotowania materiałów. Dzięki temu kolejne etapy można prowadzić na podstawie zebranych danych.
Rozmowa z brokerem dotyczy analizy nieruchomości i przebiegu transakcji, a nie porady finansowej, prawnej ani podatkowej. Te obszary wymagają odrębnej oceny przez właściwych doradców. Jeśli przygotowujesz zakup lub sprzedaż, omów z Petram House stan aktywa, dokumentację i plan procesu. Skontaktuj się z Petram House w sprawie transakcji.
Mezzanine może uzupełnić strukturę kapitału, ale jego pozycję, zasady spłaty i wpływ na przepływy określają dokumenty konkretnej transakcji. Porównując finansowanie mezzanine nieruchomosci z długiem senioralnym i kapitałem własnym, uwzględnij warunki instrumentu, dochody, najem i ryzyka nieruchomości. Sprawdź także scenariusze zmian przepływów oraz dokumentację due diligence.
Petram House wspiera inwestorów i właścicieli w analizie nieruchomości komercyjnych, due diligence, negocjacjach i koordynacji procesu transakcyjnego. Firma działa w polskim sektorze retail od ponad 12 lat, korzysta z własnej bazy aktywnych inwestorów i zapewnia dostęp do ofert off-market. To wsparcie transakcyjne, a nie doradztwo finansowe, prawne ani podatkowe.
Jeśli przygotowujesz zakup lub sprzedaż nieruchomości komercyjnej, uporządkuj informacje o aktywie i ustal kolejne etapy procesu. Porozmawiaj z Petram House o transakcji nieruchomości komercyjnej. Rzetelne przygotowanie pozwala prowadzić rozmowy na podstawie danych i jasno określonych założeń.
Mezzanine i kredyt senioralny mogą różnić się pozycją w strukturze finansowania, warunkami spłaty i prawami finansujących. Dług senioralny może mieć pierwszeństwo zgodnie z dokumentacją, a mezzanine może zajmować pozycję pośrednią między nim a kapitałem własnym. Warunki kredytu senioralnego mogą też ograniczać dodatkowe zobowiązania. Sprawdź umowy, ponieważ kolejność spłaty, zabezpieczenia i wpływ kowenantów zależą od ustaleń konkretnej transakcji.
Mezzanine ma cechy finansowania dłużnego i kapitałowego, dlatego określa się je jako instrument hybrydowy. Może wiązać się z obowiązkiem spłaty, a jego warunki mogą przewidywać udział finansującego w określonych korzyściach. Konkretna forma, prawa stron i miejsce w strukturze zależą od konstrukcji oraz dokumentów transakcyjnych. Nie zakładaj, że każda umowa mezzanine daje finansującemu takie same uprawnienia jak udziałowcowi lub wierzycielowi.
Może być analizowane, gdy kapitał własny i dostępne finansowanie senioralne nie pokrywają zapotrzebowania transakcji. Przykładem jest zakup nieruchomości dochodowej lub refinansowanie istniejącego finansowania, jeśli pozwalają na to warunki konkretnej struktury. Finansowanie mezzanine nieruchomosci nie przesądza jednak o wykonalności transakcji. Oceniaj je razem z dochodami z najmu, istniejącymi zobowiązaniami, terminami wpływów i ryzykiem aktywa.
Przeanalizuj harmonogram i zasady spłaty, oprocentowanie, termin finansowania, zabezpieczenia oraz kowenanty. Sprawdź, jakie konsekwencje umowa przewiduje w razie opóźnienia płatności lub naruszenia warunku. Zestaw terminy zobowiązań z przewidywanymi wpływami z nieruchomości, a następnie oceń scenariusze spadku dochodu, pustostanu lub zakończenia najmu. Profil ryzyka zależy od umowy, pozycji kapitału i przepływów aktywa.
Nie przyjmuj jednej kolejności jako zasady dla każdej transakcji. Mezzanine może być podporządkowane długowi senioralnemu, a jego relacja do kapitału własnego i uprawnienia stron zależą od dokumentacji. Ustal, jak umowy określają obsługę zobowiązań, zabezpieczenia i podział wpływów. Sama nazwa instrumentu nie wystarcza, by określić pierwszeństwo roszczeń ani kolejność wypłat w konkretnym scenariuszu.
WAULT, czyli średni ważony pozostały okres najmu, pomaga opisać czas trwania umów z uwzględnieniem udziału najemców w przychodach. Analizuj go razem z koncentracją przychodów, terminami wygaśnięcia i warunkami umów. NOI to dochód operacyjny netto nieruchomości. Zestawienie NOI z harmonogramem zobowiązań pomaga ocenić przepływy dostępne przed obsługą finansowania, ale samo nie gwarantuje zdolności spłaty.
Tak. W asset deal przedmiotem transakcji jest nieruchomość, a w share deal nabywane są udziały lub akcje podmiotu, który ją posiada. Odmienny przedmiot transakcji oznacza inny zakres dokumentów i obszarów due diligence do przeanalizowania. Nie przesądza to samo w sobie o skutkach prawnych ani podatkowych. W szczególności VAT i konsekwencje prawne wymagają indywidualnej weryfikacji przez właściwych doradców.
Broker wspiera proces transakcyjny dotyczący nieruchomości, a nie dobór finansowania ani doradztwo finansowe. Może uporządkować informacje o aktywie, najmie i dochodach, koordynować udostępnianie dokumentów oraz wspierać due diligence, negocjacje i kolejne etapy transakcji. Dane o WAULT i NOI pomagają przedstawić profil nieruchomości inwestorom. Analizę prawną, podatkową i warunki finansowania należy prowadzić w odpowiednich zakresach doradztwa.
Planujesz zakup lub sprzedaż nieruchomości komercyjnej? Skontaktuj się z Petram House, aby omówić aktywo, dokumentację i przebieg transakcji.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.