
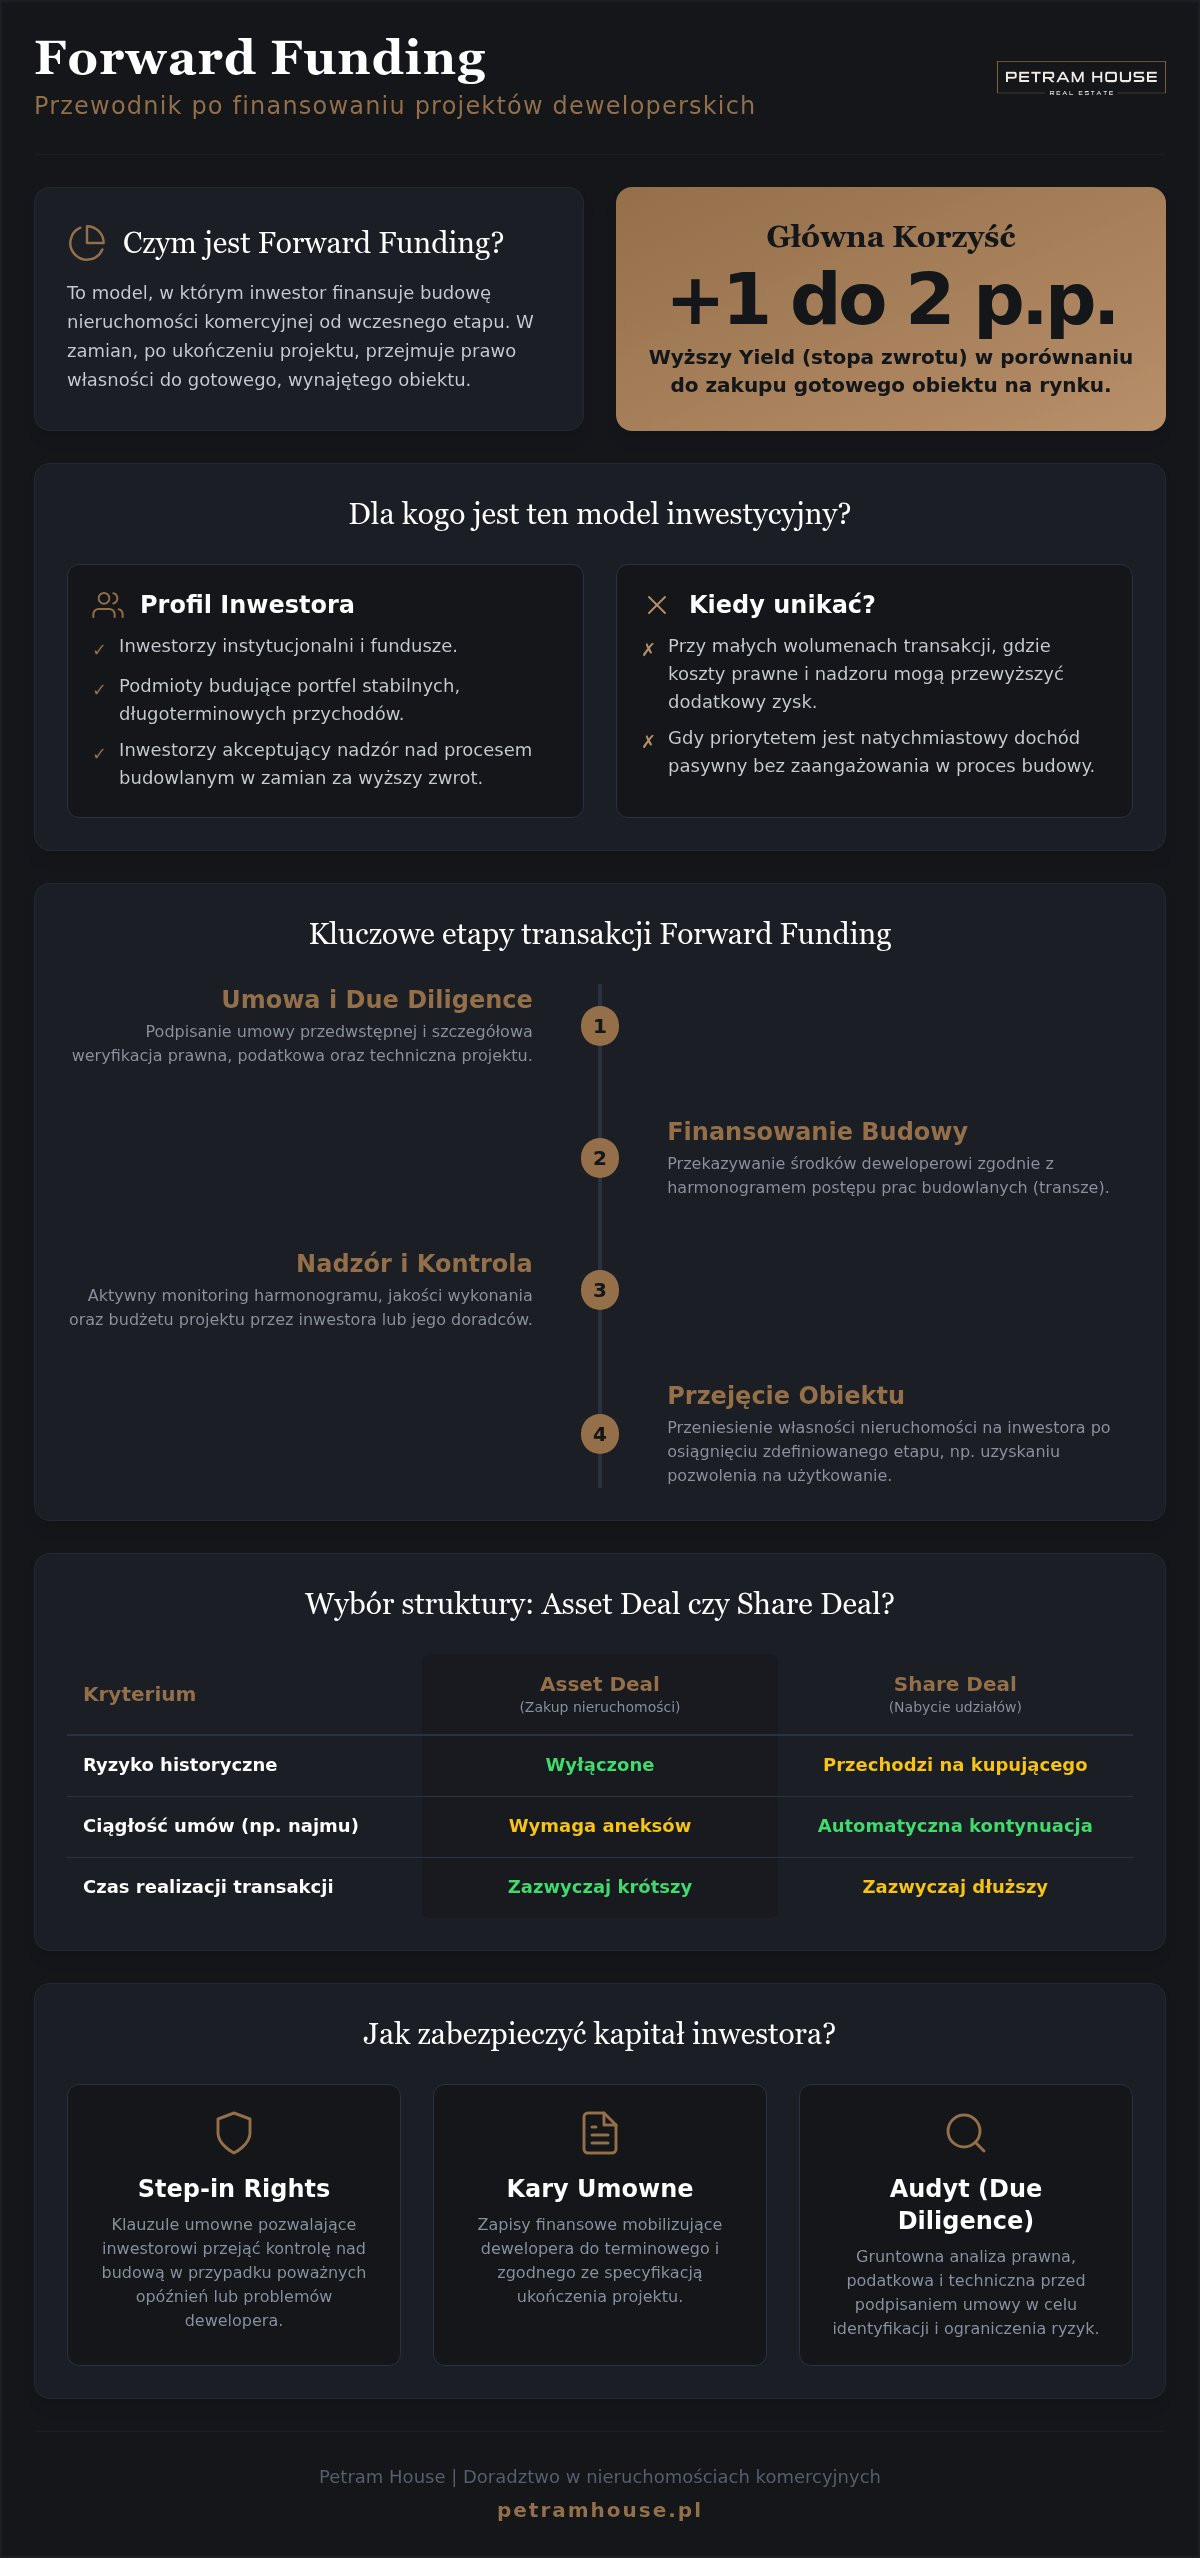
Transakcja forward funding polega na finansowaniu przez inwestora budowy nieruchomości komercyjnej od wczesnego etapu w zamian za przejęcie prawa własności po ukończeniu projektu. Struktura ta pozwala inwestorom instytucjonalnym uzyskać stopę zwrotu wyższą o 1–2 p.p. w porównaniu do zakupu gotowych obiektów. Zanim podpiszesz umowę, warto rozstrzygnąć trzy decyzje: czy early-stage funding realnie podnosi twój yield, czy bezpieczniejszy jest asset deal czy share deal oraz jak zabezpieczyć ryzyka prawne, podatkowe i budowlane.
Najważniejsze Wnioski: Forward funding to model, w którym finansujesz budowę nieruchomości w zamian za przejęcie własności i uzyskanie stopy zwrotu wyższej o 1–2 p.p.
• Inwestycja w ten model pozwala uzyskać yield o 1–2 p.p. wyższy niż zakup gotowca.
• Unikaj tej struktury przy małych wolumenach, gdy koszty nadzoru i prawne przewyższają zysk.
• Wybierz asset deal, jeśli chcesz odciąć ryzyka historyczne spółki dewelopera przed przejęciem projektu.
• Zabezpiecz kapitał poprzez step-in rights, które pozwalają ci przejąć budowę w razie opóźnień.
Model finansowania forward funding jest trafnym wyborem dla inwestorów instytucjonalnych oraz podmiotów budujących portfel stabilnych przychodów.
Typowe sytuacje i rekomendacje wynikające z praktyki transakcyjnej:
• fundusz celuje w park handlowy z przewidywalnym tenant mixem: wejdź w forward funding dopiero po podpisaniu anchor tenanta i sprawdzeniu WAULT;
• inwestor prywatny w Warszawie szuka gotowca bez ryzyka budowy: wybierz forward purchase lub zakup działającego obiektu (asset deal), zamiast finansować roboty;
• podmiot instytucjonalny akceptuje nadzór nad harmonogramem w zamian za wyższy yield: finansuj etapy budowy i domykaj stopę o 1–2 p.p. powyżej zakupu gotowego budynku.
Gdy deweloper potrzebuje płynności na etap budowy, a kupujący chce zabezpieczyć yield wyższy o 1–2 p.p. niż przy forward purchase, forward funding domyka obie strony. Układ ten wpisuje się w strategię funduszy operujących w obszarze parków handlowych: oczekiwany zwrot pojawia się dopiero wtedy, gdy umowy podpisze stabilny główny najemca (anchor tenant), a analiza tenant mix potwierdzi odporność przychodów.
Z perspektywy doradztwa przy transakcjach komercyjnych w Petram House model ten trafia do podmiotów wymagających przewidywalności lokatorów i precyzyjnych warunków umowy. Dla inwestorów prywatnych szukających aktywów w Warszawie early-stage funding bywa alternatywą wobec standardowego zakupu samej nieruchomości i otwiera dostęp do projektów serwisów oraz parków handlowych, o ile WAULT i rent roll wytrzymują due diligence.
Forward funding to struktura, w której inwestor finansuje budowę obiektu i przejmuje projekt przed ukończeniem robót. Model różni się od zakupu gotowego budynku (forward purchase) tym, że kupujący przekazuje środki już na etapie prac budowlanych. Umowa typu forward zobowiązuje strony do przeprowadzenia transakcji w ustalonym momencie w przyszłości, na warunkach uzgodnionych z góry.
Proces przypomina finansowanie budowy z góry: płacisz za etapy przed odebraniem obiektu. Terminowość robót pozostaje głównym czynnikiem ryzyka, a stabilność przychodów opiera się na bezpośrednich umowach najmu. Struktura zakupu samej nieruchomości wymaga przy tym dokładnej weryfikacji stanu prawnego gruntu i pozwoleń.
Trudności konstrukcyjne podnoszą ekspozycję na opóźnienia. Jeśli szukasz gotowych aktywów bez ryzyka budowlanego, bezpieczniejszą ścieżką jest zakup działających obiektów komercyjnych: przeglądaj parki handlowe na sprzedaż, aby ograniczyć ekspozycję na roboty.
Forward funding pasuje do podmiotów instytucjonalnych z dużym kapitałem, bo wczesne wejście w projekt podnosi yield. Anchor tenant może podpisać długoterminowy kontrakt przed startem budowy, co redukuje wskaźnik pustostanów. Przed podpisaniem umowy sprawdź najemców, WAULT i warunki wyjścia z kontraktu.
Szczegółowa weryfikacja dokumentów oraz struktury umowy pozwala uniknąć kosztownych błędów przed finalizacją transakcji.
Audyt podatkowo-prawny chroni kapitał inwestora przed nieprzewidzianymi zobowiązaniami. Przeanalizuj zapisy dotyczące podatku VAT, opłat skarbowych oraz braków w pozwoleniach. Stabilność finansowa transakcji zależy od precyzyjnego zarządzania ryzykiem i rzetelnej oceny struktur umownych. Przy badaniu umów najmu pod kątem stabilności przychodów warto zestawić je z lokalnym rynkiem lokali użytkowych na wynajem.
Co niewielu bierze pod uwagę: analiza umów pod kątem ukrytych kosztów eksploatacyjnych potrafi istotnie zmienić opłacalność inwestycji. Umowy powinny przejrzyście określać obowiązki stron; brak weryfikacji zapisów w rejestrach stanowi poważne zagrożenie dla NOI i Cap Rate.
Identyfikacja czynników ryzyka na etapie due diligence ogranicza problemy przy realizacji. Strukturyzacja transakcji powinna chronić interesy stron, a badanie intencji najemców oraz stabilności warunków najmu domyka ocenę rent rollu.
Wskazówka: Zweryfikuj kwalifikację VAT oraz zwolnienia z podatku od czynności cywilnoprawnych przed podpisaniem umowy wstępnej.
Wybór struktury transakcji determinuje poziom ryzyka prawnego oraz koszty podatkowe obu stron operacji.
Przy złożonych strukturach portfelowych wariant udziałowy często ogranicza konieczność ponownej komercjalizacji obiektu i renegocjacji umów. Forward funding wymaga przy tym dopasowania instrumentów do wymogów finansujących oraz inwestorów.
Nabycie samej nieruchomości w formule asset deal ogranicza ryzyko historyczne po stronie spółki. Nabycie udziałów (share deal) pozwala przenieść istniejące umowy najemców bez zmian. Każdy przychód generowany przez obiekt wpływa bezpośrednio na ostateczną wycenę i Cap Rate.
| Kryterium | Zakup samej nieruchomości | Nabycie udziałów |
|---|---|---|
| Ryzyko historyczne | Wyłączone | Przechodzi na kupującego |
| Ciągłość umów | Wymagane aneksy | Automatyczna |
| Czas realizacji | Krótszy | Dłuższy |
Jeśli priorytetem jest odcięcie historii spółki, wybierz asset deal. Przy kontynuacji umów najmu bez aneksów bliższy będzie share deal; zestawienie obu ścieżek warto oprzeć o zrealizowane projekty o podobnym profilu.
Struktura forward funding nie sprawdza się przy zakupie gotowego budynku, gdy inwestor świadomie unika ryzyka deweloperskiego.
Przy małych wolumenach model ten generuje zbędne koszty prawne: stały monitoring harmonogramu budowy i analiza instrumentów zabezpieczających szybko przewyższają korzyść z early-stage entry.
Gdy priorytetem pozostaje natychmiastowy przepływ gotówki, tradycyjny zakup samej nieruchomości przewyższa umowę deweloperską. Budowa niesie ryzyko przestojów wykonawczych i opóźnień w uruchomieniu płatności czynszowych; inwestycja w działający obiekt komercyjny to zagrożenie eliminuje.
Dla lokalnych finansujących oraz pasywnych inwestorów indywidualnych ukończone obiekty wymagają mniej złożonych parametrów umownych. Samodzielny wybór wykonawców i stały nadzór nad robotami wiąże się z dużym nakładem pracy. Porównaniem obu ścieżek transakcyjnych zajmują się doradcy Petram House, gdy trzeba zestawić yield, WAULT i koszt obsługi ryzyka budowlanego.
Struktura forward funding wymaga precyzyjnego harmonogramu prawnego oraz finansowego. Weryfikacja etapów budowy i zapisów o uwalnianiu transz chroni kapitał kupującego przed opóźnieniami. Ocena wiarygodności finansowej dewelopera ogranicza ryzyko zamrożenia środków.
Transakcja przebiega w następujących etapach:
definiuje stopę kapitalizacji (wskaźnik CAP Rate) i precyzyjne warunki finansowania.
obejmuje dokładną analizę dokumentów oraz weryfikację wszystkich pozwoleń.
polega na stopniowym uwalnianiu transz gotówki w miarę postępu prac.
zapewnia pozyskanie głównych najemców i stabilny tenant mix.
kończy zakup samej nieruchomości oraz uruchomienie płatności czynszowych.
Petram House kontroluje bezpieczeństwo procesu po stronie harmonogramu i dokumentacji. Jeżeli obawiasz się ryzyka na etapie budowy, umowa z gwarancją wykonania i mierzalnymi kamieniami milowymi realnie ogranicza ekspozycję.
Precyzyjnie sformułowana umowa chroni kapitał kupującego przed opóźnieniami budowlanymi i spadkiem przychodów z najmu.
Brak sztywnych terminów dostawy obiektu najczęściej generuje straty finansowe. Zabezpieczeniem jest kara umowna za każdy dzień zwłoki dewelopera w przekazaniu inwestycji.
Kolejnym elementem jest mechanizm korekty ceny uzależniony od wyników (earn-out mechanisms). Przykładowy zapis zobowiązuje do dopłaty wyłącznie wtedy, gdy wskaźnik stopy kapitalizacji ulegnie poprawie; klauzula bilansuje ryzyko komercjalizacji.
Ochronę kapitału dopełniają prawa do dokończenia budowy (step-in rights). Uprawnienie pozwala przejąć proces inwestycyjny, gdy deweloper rażąco naruszy harmonogram robót, bez czekania na eskalację sporu.
Umowa musi jasno określać wymogi, terminy i skutki naruszeń. Przy negocjacjach warto zestawić interesy operatorów, najemców sieciowych i finansujących, tak aby tenant mix i harmonogram wypłat pozostały spójne do dnia przejęcia.
Struktura typu forward funding deal polega na finansowaniu budowy obiektu przez inwestora już na etapie prac deweloperskich. Nabywca przejmuje grunt oraz finansuje kolejne fazy budowy, uzyskując w zamian niższy koszt wejścia i gwarancję realizacji obiektu.
Struktura zakupu gotowego budynku polega na zawarciu umowy przedwstępnej przed zakończeniem budowy, przy czym płatność następuje po oddaniu obiektu do użytku. Deweloper samodzielnie finansuje cały proces budowlany i ponosi ryzyko związane z realizacją inwestycji.
Inwestor kupujący nieruchomość w formule budowy od podstaw ponosi ryzyko opóźnień budowlanych, wzrostu kosztów materiałów oraz ewentualnej upadłości dewelopera. Dodatkowym wyzwaniem jest opóźnienie w uzyskaniu pozwoleń na użytkowanie oraz ryzyko nieosiągnięcia zakładanego poziomu komercjalizacji. Szczegółowe due diligence transakcji ogranicza te ekspozycje przed uwolnieniem kolejnych transz.
Transakcja typu asset deal opiera się na bezpośrednim kupnie praw do gruntu oraz powstających obiektów. Z kolei transakcja typu share deal dotyczy zakupu udziałów w spółce celowej, która posiada tytuł prawny do realizowanego projektu komercyjnego.
Cena za udziały w spółce celowej opiera się na wycenie wartości nieruchomości pomniejszonej o jej zobowiązania. Do wyliczenia kwoty końcowej wykorzystuje się skorygowaną wartość aktywów netto (NAV) oraz wskaźniki rentowności, w tym stopę kapitalizacji. Wyznaczenie ostatecznej stawki wymaga wykonania indywidualnej analizy finansowej.
Forward funding ma sens wtedy, gdy akceptujesz nadzór nad budową w zamian za yield wyższy o 1–2 p.p., a umowa twardo domyka harmonogram wypłat, VAT i ciągłość najmu. Ta sama trójka decyzji co na starcie (yield vs ryzyko budowy, asset deal vs share deal, zakres due diligence) powinna zamknąć twoją ocenę projektu przed pierwszym przelewem transzy.
Z praktyki doradczej wynika, że precyzyjne zabezpieczenie harmonogramu wypłat środków i stabilności finansowej wykonawcy chroni kapitał przed opóźnieniami dewelopera. Decyzja o wejściu w projekt w 2026 roku bez tej weryfikacji zostawia lukę w Cap Rate i WAULT.
Planujesz inwestycję w formule forward funding lub szukasz nieruchomości komercyjnych z najemcami w Polsce? Zespół doradców Petram House oferuje wsparcie doradcze, dostęp do ofert off-market oraz pełną weryfikację techniczną i prawną obiektów retail. Omów szczegóły transakcji: Skonsultuj inwestycję z Petram House.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.