
Transakcja zakup z wyprzedzeniem (forward purchase deal) polega na zobowiązaniu inwestora do nabycia nieruchomości komercyjnej po wyznaczonym terminie i po ustalonej z góry cenie, przy czym płatność następuje dopiero po ukończeniu inwestycji przez dewelopera. Pozwala to na uniknięcie finansowania etapu budowy, w przeciwieństwie do modelu forward funding. Struktura ta ustala z góry stopę kapitalizacji (Cap Rate) i chroni inwestora przed ryzykiem budowlanym. Decyzja, czy ten model ma sens w Twoim portfelu, sprowadza się do trzech pytań: czy deweloper ma twarde gwarancje dokończenia, czy najemcy są stabilni na długi WAULT oraz czy cena terminowa broni Yieldu wobec bieżącej ceny natychmiastowej (spot price).
Najważniejsze Wnioski: Forward purchase deal to zobowiązanie do zakupu nieruchomości po ustalonej cenie dopiero po jej ukończeniu, co eliminuje Twoje ryzyko budowlane i finansowanie etapu budowy.
• Model ten ustala sztywny Cap Rate i cenę terminową niezależną od przyszłych wahań rynkowych.
• Unikaj tej struktury, gdy deweloper nie posiada twardych gwarancji bankowych na dokończenie inwestycji.
• Wybierz ten model, jeśli budujesz portfel pasywny i wymagasz gotowego rent rollu z WAULT.
• Szczegółowa analiza mocy przyłączeniowej (np. 120 kW) w artykule pokazuje, jak zabezpieczyć komercjalizację obiektu.
Cena nieruchomości komercyjnej zostaje zagwarantowana jeszcze przed zakończeniem prac budowlanych dzięki transakcji typu forward purchase. W pracy z inwestorami widać, że ten model chroni kapitał przed wzrostem wartości aktywów w toku budowy i stabilizuje stopę zwrotu (Yield) oraz ustalony przychód z najmu.
Trzy typowe sytuacje i konkretne ruchy:
, wybierz forward purchase z płatnością po odbiorze; deweloper trzyma ryzyko opóźnień, Ty wchodzisz w gotowy rent roll.
, zamknij cenę w umowie kupna (purchase agreement) zanim ruszy plac; Cap Rate liczy się od ceny terminowej, nie od późniejszej spot price.
, odrzuć forward funding; w forward purchase nie finansujesz etapu budowy i nie przejmujesz obsługi najemców przed przekazaniem.
Ta transakcja działa jak rezerwacja wycieczki z gwarancją stałej ceny przed sezonem: rezerwujesz parametry dziś, płacisz po oddaniu. Sprawdza się przy obiektach off-market, przy planowaniu skutków podatkowych wpłat oraz przy portfelu opartym o długi WAULT. Doradcy Petram House analizują projekt pod kątem ryzyka deweloperskiego i pomagają dopasować warunki kontraktu do profilu inwestora oraz wspólników.
Umowa kupna przy rosnących cenach materiałów broni ustalonego Cap Rate i pozwala ominąć presję konkurencji na rynku wtórnym gotowych obiektów. Bezpośredni kontakt z podmiotami branżowymi skraca ścieżkę od term sheetu do aktu.
To, jak podzielone zostanie ryzyko inwestycyjne i kiedy przejdzie prawo własności, wynika bezpośrednio z przyjętej struktury finansowania. W modelu zakup z wyprzedzeniem płatność następuje po ukończeniu inwestycji. Według definicji zawartej w portalu Wikipedia z 2026 roku, umowa forward obliguje strony do wykonania transakcji w określonym terminie w przyszłości po skalkulowanej cenie. Model ten zabezpiecza kapitał przed ryzykiem budowlanym. Z kolei forward funding wymaga finansowania budowy w trakcie jej trwania. Przed decyzją o strukturze przejrzyj ogłoszenia komercyjne i zestaw parametry obiektu ze swoją strategią Yieldu oraz WAULT. Więcej na ten temat: Oferty nieruchomości komercyjnych na sprzedaż.
| Cecha | Forward Purchase | Forward Funding |
|---|---|---|
| Płatność | Po ukończeniu obiektu | Ratalna w trakcie budowy |
| Obsługa najemców | Po stronie dewelopera | Po stronie inwestora |
| Ryzyko budowlane | Deweloper | Inwestor |
Dla inwestora pasywnego bezpieczniejszy jest zakup z wyprzedzeniem: deweloper przejmuje ryzyko opóźnień prac, a Ty weryfikujesz umowy najmu, rent roll i pozwolenia zanim wypłacisz cenę. Przygotowanie dokumentów wymaga twardej listy czynników ryzyka; bez niej łatwo przeoczyć lukę w komercjalizacji. Petram House pomaga ocenić ryzyka strukturalne przed podpisaniem umowy kupna. Ustal stabilne warunki jeszcze na etapie przedwstępnym.
Brak stabilnych gwarancji bankowych na dokończenie inwestycji po stronie dewelopera sprawia, że transakcja typu forward purchase traci sens. To jak kupno lokalu, zanim wylano fundamenty, bez oceny kondycji finansowej wykonawcy: przy niepewnym terminie oddania rośnie ryzyko opóźnienia, a kapitał może zostać zamrożony na długie miesiące, jeśli umowa kupna padnie w złym momencie cyklu.
Gdy bieżąca cena natychmiastowa gotowych obiektów spada, wcześniejsze zobowiązanie do zakupu po cenie terminowej przynosi stratę względem rynku. Błędem jest też podpisanie kontraktu bez sprawdzenia, czy projekt spełnia kryteria bankowe pod finansowanie dłużne po odbiorze. Niestabilny najemca uderza w NOI i płynność całego przedsięwzięcia; zanim zamkniesz deal, porównaj stopy zwrotu na nieruchomościach na wynajem z parametrami obiecanego rent rollu.
Zmiana lokalnych trendów konsumpcyjnych w trakcie budowy potrafi zniszczyć opłacalność: tenant-mix pod ruch turystyczny nie obroni się, gdy w rejonie wygra dominująca tkanka biurowa. Sztywna umowa bez mechanizmu korekty uniemożliwia szybką zmianę strategii. Rezygnuj z transakcji, gdy parametry obiektu odbiegają od twardych standardów rynkowych (gwarancje dokończenia, bankowalność, jakość najemców sieciowych).
Pomijanie audytu technicznego podbija ryzyko przepłacenia względem porównywalnych aktywów. Stabilny najemca sieciowy jest wizytówką projektu; bez niego Cap Rate na papierze nie przełoży się na realny cash flow. Porównuj parametry transakcyjne obiektu z obiektami o zbliżonym WAULT i lokalizacji, zanim podpiszesz term sheet.
Zakup z wyprzedzeniem wymaga precyzyjnej alokacji ryzyka deweloperskiego przez zapisy chroniące kapitał kupującego. Częsty błąd to brak powiązania płatności z twardymi kamieniami milowymi budowy: w polskim sektorze komercyjnym nie ma odpowiednika regulacji konsumenckiej typu Wet Breyne (Belgia), więc ochronę dają wyłącznie umowa, gwarancje i nadzór. Analiza warunków technicznych ogranicza opóźnienia i spory po odbiorze. Precyzyjna umowa kupna jest podstawą bezpiecznego wejścia w gotowy obiekt. Standardowa spot price nie wycenia ryzyka budowlanego; dlatego kontrakt musi zawierać kary umowne oraz gwarancje bankowe wykonawcy.
Przykład z parametrów technicznych (problem → działanie → skutek): inwestor ma w pipeline najemcę sieciowego z zapotrzebowaniem 25 kW (profil jak Żabka), a projekt deklaruje przyłącze bez potwierdzenia zapasu mocy. Przed podpisaniem umowy sprawdzasz moc przyłączeniową; przy 120 kW obiekt elastycznie obsługuje takiego najemcę i kolejnych z mniejszym przydziałem, co broni komercjalizacji i NOI po odbiorze. Brak tej weryfikacji oznacza ryzyko pustego lokalu mimo „gotowego” budynku.
Wskazówka: Sprawdź zapas mocy przyłączeniowej przed podpisaniem umowy; obiekt z przyłączem 120 kW elastycznie obsłuży najemców wymagających mniejszego przydziału, jak Żabka potrzebująca 25 kW.
Dobór najemców i analiza czynników ryzyka zmniejszają niepewność co do rent rollu. Przejrzyj zrealizowane projekty pod kątem tego, jak w podobnych parkach handlowych domykano zabezpieczenia. Petram House wspiera kontakt stron i porządkowanie pakietu gwarancji na etapie negocjacji.
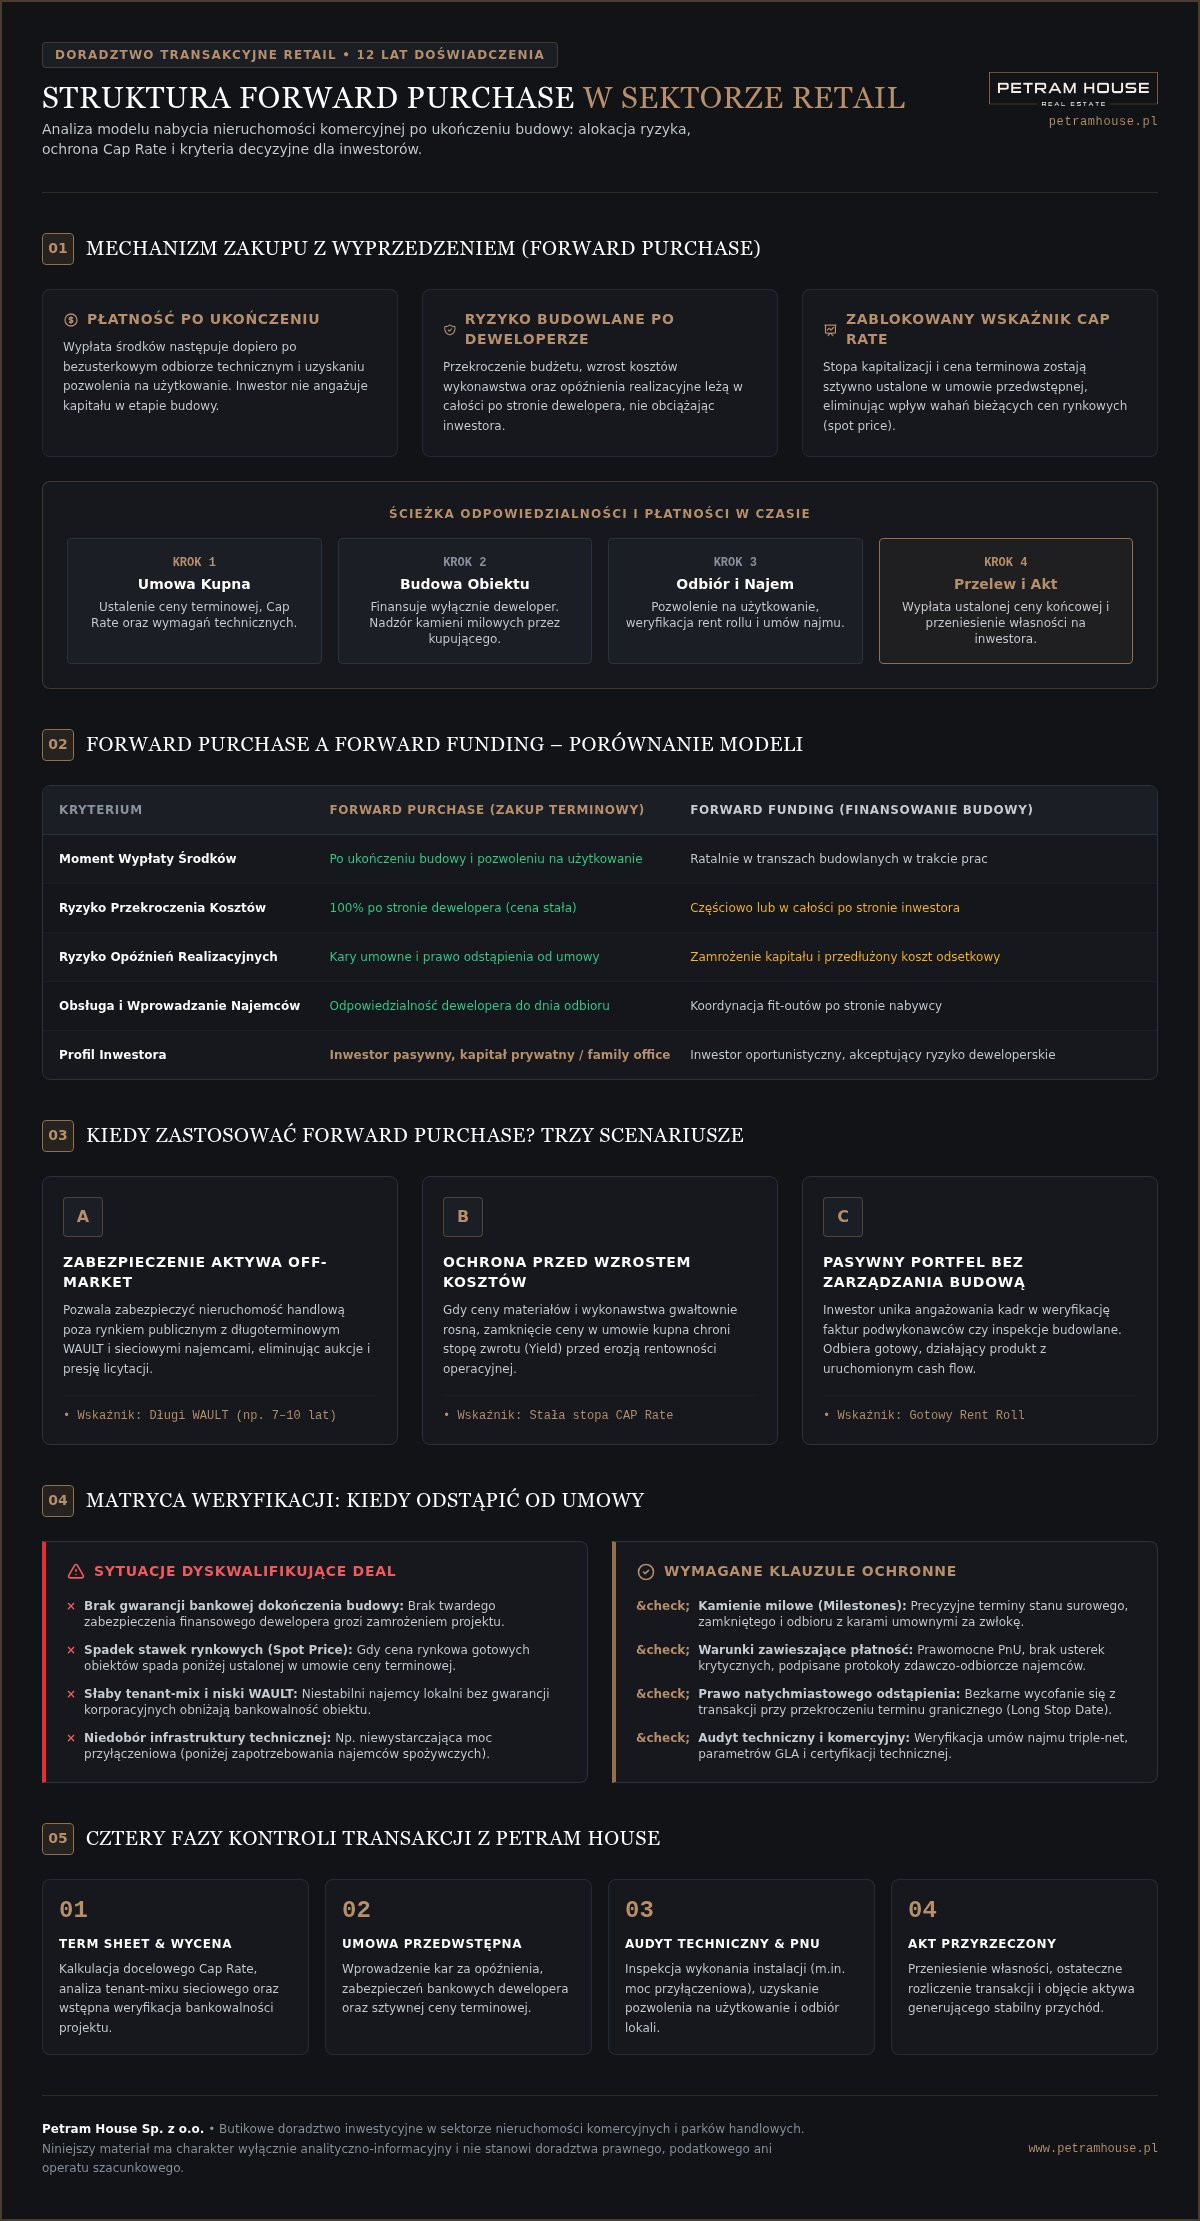
Transakcja zakupu z wyprzedzeniem przebiega etapami, które zabezpieczają interesy stron jeszcze przed wybudowaniem obiektu.
: strony ustalają warunki, w tym ostateczną cenę nieruchomości oraz harmonogram prac.
: inwestor bada finanse dewelopera, umowy najemców oraz pozwolenia budowlane.
: nadzorujesz spełnianie warunków technicznych przez dewelopera względem zapisów umowy.
: po uzyskaniu pozwoleń następuje przeniesienie własności i płatność.
Umowa kupna musi precyzować parametry techniczne obiektu oraz stabilność finansową najemców. Przed wypłatą środków sprawdź stan prawny gruntów i ewentualne luki w pozwoleniach. Szczególnie istotne jest ustalenie czynników wpływających na ostateczne wydanie obiektu (odbiory, przyłącza, protokoły). W Petram House analizujemy treść dokumentów, w tym zapisy dotyczące najemców kotwicznych. Stały kontakt z rynkiem najmu pozwala wcześnie wyłapać odchylenia od założonego WAULT.
Jeśli obawiasz się opóźnień budowlanych, twarde kamienie milowe, kary i gwarancje bankowe w umowie chronią Twój kapitał skuteczniej niż ogólne zapewnienia dewelopera.
Wycena transakcji typu zakup z wyprzedzeniem bazuje na kalkulacji stopy zwrotu oraz dyskontowaniu ryzyka budowlanego. W instrumentach terminowych cena natychmiastowa różni się od stawki terminowej m.in. ze względu na koszty utrzymania pozycji i stopy procentowe; na rynku nieruchomości komercyjnych finalną wartość wyznaczają stabilność najemców oraz planowany poziom dochodu operacyjnego netto (NOI), od którego liczysz Cap Rate.
Wcześniejsze zakontraktowanie obiektu bywa okazją do uzyskania niższego wskaźnika stóp kapitalizacji niż przy porównywalnych gotowych aktywach na rynku wtórnym, o ile rent roll i WAULT bronią projekcji. Dobór najemców sieciowych wzmacnia wycenę. Portfel obejmujący obiekty handlowe, parki w miastach takich jak Sulechów czy nowe placówki w miastach wojewódzkich generuje przewidywalny strumień gotówkowy, gdy umowy najmu są domknięte przed aktem. Stała weryfikacja systemów technicznych (m.in. mocy przyłączeniowej) zmniejsza ryzyko korekt ceny na finiszu.
Petram House pomaga oszacować ryzyko inwestycyjne względem założonego Yieldu. Dla inwestorów prywatnych szukających stabilnego cash flow sensowne są długoterminowe umowy najmu z jasno spisanym rent rollem. Przed podpisaniem dokumentów zweryfikuj umowę kupna pod kątem kar umownych i warunków odstąpienia.
Struktura finansowania określa obowiązek podatkowy przy umowie kupna w modelu forward purchase deal.
Z praktyki transakcyjnej wynika, że zaliczki wpłacane przed oddaniem budynku do użytkowania wywołują konkretne skutki w podatku VAT. Przekazanie środków przed wydaniem obiektu generuje obowiązek podatkowy u dewelopera. Inwestor odlicza naliczony VAT na bieżąco, co wymaga weryfikacji statusu płatnika. Podatek od czynności cywilnoprawnych nie wystąpi, jeśli transakcja podlega opodatkowaniu VAT. Przejęcie gotowego obiektu i tak wymaga osobnej analizy podatkowej pod kątem momentu obowiązku i odliczeń.
W bilansie zobowiązania z tytułu takich umów prezentuje się jako pasywa warunkowe. Zabezpieczenia chronią kapitał do momentu przeniesienia własności: do standardowych instrumentów należą gwarancje bankowe oraz hipoteki na gruncie. Równie ważne jest sprawdzenie stabilności najemców i systemów rozliczeniowych czynszu, bo to one karmią NOI po zamknięciu.
Współpraca z Petram House porządkuje ocenę parametrów rynkowych i dobór pakietu zabezpieczeń do wymagań stron. Przy lokalizacjach takich jak Sulechów warto zestawić strukturę gwarancji z realnym harmonogramem oddania. Przeanalizuj warunki umowy pod VAT, PCC i egzekwowalność gwarancji, zanim wpłacisz pierwszą kwotę.
Lokalny system prawny decyduje o strukturze, jaką musi posiadać umowa kupna.
Przy doradztwie inwestycyjnym widać, że zmiana jurysdykcji wymaga dopasowania warunków transakcji do wymogów podatkowych i rejestrowych. Przepisy określają moment przejścia prawa własności oraz zestaw dokumentów wymaganych przy akcie.
Rzetelny zakup z wyprzedzeniem broni interesów inwestora przez twarde zapisy: procedury weryfikacji najemców, warunki odbioru, kary za poślizg, gwarancje dokończenia i zasady korekty ceny. Bezpieczna umowa przypomina szczelną tamę chroniącą kapitał przed ryzykiem budowlanym: bez domkniętych klauzul jedna luka w pozwoleniu lub w rent rollu przepuszcza stratę na Cap Rate.
Uporządkowane klauzule ograniczają kosztowne spory po przekazaniu obiektu. Sprawdź zapisy umowne pod kątem egzekwowalności gwarancji i definicji „ukończenia” inwestycji.
Zakup z wyprzedzeniem to struktura transakcji, w której inwestor zobowiązuje się do zakupu nieruchomości po zakończeniu budowy i komercjalizacji. Całkowita płatność następuje dopiero po spełnieniu warunków zawieszających oraz oddaniu obiektu do użytku. Takie rozwiązanie ogranicza ryzyko deweloperskie po stronie kupującego. Petram House wspiera inwestorów w weryfikacji umów najmu przed podpisaniem kontraktu.
W strukturze zakupu z wyprzedzeniem ryzyko budowlane oraz finansowanie inwestycji spoczywają na deweloperze aż do momentu przekazania budynku. Model finansowania z góry przenosi ciężar finansowania budowy na kupującego, co zwiększa ryzyko wykonawcze i terminowe. Inwestor w finansowaniu z góry przejmuje kontrolę nad procesem, lecz ponosi większą odpowiedzialność za poślizgi i koszt kapitału w trakcie budowy.
Finansowanie z góry oznacza model, w którym inwestor kupuje grunt i finansuje prace budowlane w trakcie ich realizacji. Deweloper działa wówczas jako podmiot odpowiedzialny za przeprowadzenie procesu deweloperskiego na rzecz inwestora. Płatności są realizowane transzami w zależności od postępu prac na budowie.
Transakcja typu asset deal polega na bezpośrednim nabyciu prawa własności gruntu i powstającego obiektu zamiast udziału w spółce celowej. Kupujący finansuje etapy budowy na podstawie harmonogramu, stając się właścicielem poszczególnych elementów majątku. Wymaga to przeprowadzenia szczegółowego badania stanu prawnego oraz technicznego nieruchomości.
Inwestor zyskuje dostęp do nowoczesnych obiektów komercyjnych z długoterminowymi umowami najmu (WAULT) oraz możliwość zabezpieczenia stopy zwrotu. Deweloper pozyskuje kapitał lub gwarancję sprzedaży projektu przed rozpoczęciem prac budowlanych. Struktura ta pozwala elastycznie zaplanować wskaźnik stopy kapitalizacji. Dokładny koszt doradztwa zależy od skali obiektu i zakresu audytu; poproś o indywidualną wycenę usługi.
Planujesz zakup lub sprzedaż nieruchomości komercyjnej w formule zakup z wyprzedzeniem? Wróć do pytań z wstępu: czy deweloper ma gwarancje dokończenia, czy najemcy bronią WAULT i NOI, czy cena terminowa ma sens wobec spot price.
W transakcjach na rynku komercyjnym zabezpieczenie warunków umowy kupna wymaga szczegółowej weryfikacji ryzyka. Zespół doradców Petram House prowadzi wsparcie od analizy technicznej po negocjacje zapisów umownych. Posiadamy ponad 12-letnie doświadczenie w sektorze retail. Dbamy o bezpieczeństwo struktury kapitałowej oraz stabilność najmu. Przeanalizujmy wspólnie Twoje zamierzenia inwestycyjne. Skonsultuj planowaną inwestycję w 2026 roku na stronie Petram House.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.