
Czy wiesz, że nawet najbardziej stabilny portfel nieruchomości handlowych może zostać poddany nagłej próbie przez jeden wskaźnik finansowy, który często bywa traktowany zbyt powierzchownie? Wskaźnik LTV, czyli Loan-to-Value, to fundament bezpiecznego finansowania, który w 2026 roku nabiera szczególnego znaczenia przy zaostrzonych wymogach Rekomendacji S. Zrozumienie, jak banki interpretują relację kredytu do wartości rynkowej aktywa, pozwala uniknąć ryzyka naruszenia kowenantów przy okresowych aktualizacjach wycen nieruchomości.
Budowa pasywnego dochodu poprzez parki handlowe czy lokale z najemcą sieciowym wymaga nie tylko wyboru odpowiedniej lokalizacji, ale przede wszystkim precyzyjnej inżynierii finansowej. Zgodzisz się zapewne, że niepewność co do wysokości wymaganego wkładu własnego bywa największą barierą przy planowaniu kolejnych zakupów inwestycyjnych. Z tego artykułu dowiesz się, jak precyzyjnie obliczyć wskaźnik LTV oraz optymalnie zaplanować dźwignię finansową, by zachować pełne bezpieczeństwo kapitału na pokolenia.
Analizujemy metodologię pracy analityków ryzyka i wyjaśniamy, dlaczego bezpieczny poziom zadłużenia musi być ściśle powiązany ze wskaźnikami operacyjnymi takimi jak DSCR czy WAULT. Podpowiadamy również, jak przygotować umowy najmu do audytu bankowego, aby proces pozyskiwania finansowania przebiegł sprawnie i zgodnie z Twoimi założeniami biznesowymi. Poznasz konkretne dane dotyczące marż oraz wymagań kapitałowych, które dominują obecnie na polskim rynku retail.
• Poznaj precyzyjną metodologię wyliczania wskaźnika LTV stosowaną przez banki, co pozwoli Ci uniknąć błędów przy szacowaniu wymaganego wkładu własnego.
• Dowiedz się, dlaczego parki handlowe typu convenience cieszą się większym zaufaniem kredytodawców i jak przekłada się to na dostępną dźwignię finansową.
• Zrozum różnicę między wartością kapitałową a płynnością operacyjną, analizując powiązania zadłużenia ze wskaźnikami DSCR, ICR oraz Debt Yield.
• Sprawdź, w jaki sposób optymalizacja umów najmu oraz wydłużenie wskaźnika WAULT bezpośrednio podnosi wycenę dochodową i poprawia profil kredytowy nieruchomości.
• Zobacz, jak wsparcie doradcy transakcyjnego przy audycie due diligence pomaga zidentyfikować ryzyka prawne, które mogłyby negatywnie wpłynąć na ostateczną decyzję kredytową.
W świecie profesjonalnych inwestycji w nieruchomości komercyjne precyzyjne operowanie kapitałem obcym stanowi o sukcesie i trwałości całego przedsięwzięcia. Fundamentem tej strategii jest wskaźnik LTV, który określa matematyczną relację pomiędzy kwotą zaciągniętego długu a rynkową wartością zabezpieczenia. W praktyce to właśnie ten parametr decyduje o tym, jak duży wkład własny musisz przygotować przed przystąpieniem do zakupu parku handlowego czy lokalu z najemcą sieciowym. Im niższy poziom wskaźnika, tym większe bezpieczeństwo dla instytucji finansującej, co zazwyczaj przekłada się na stabilniejsze warunki kredytowania.
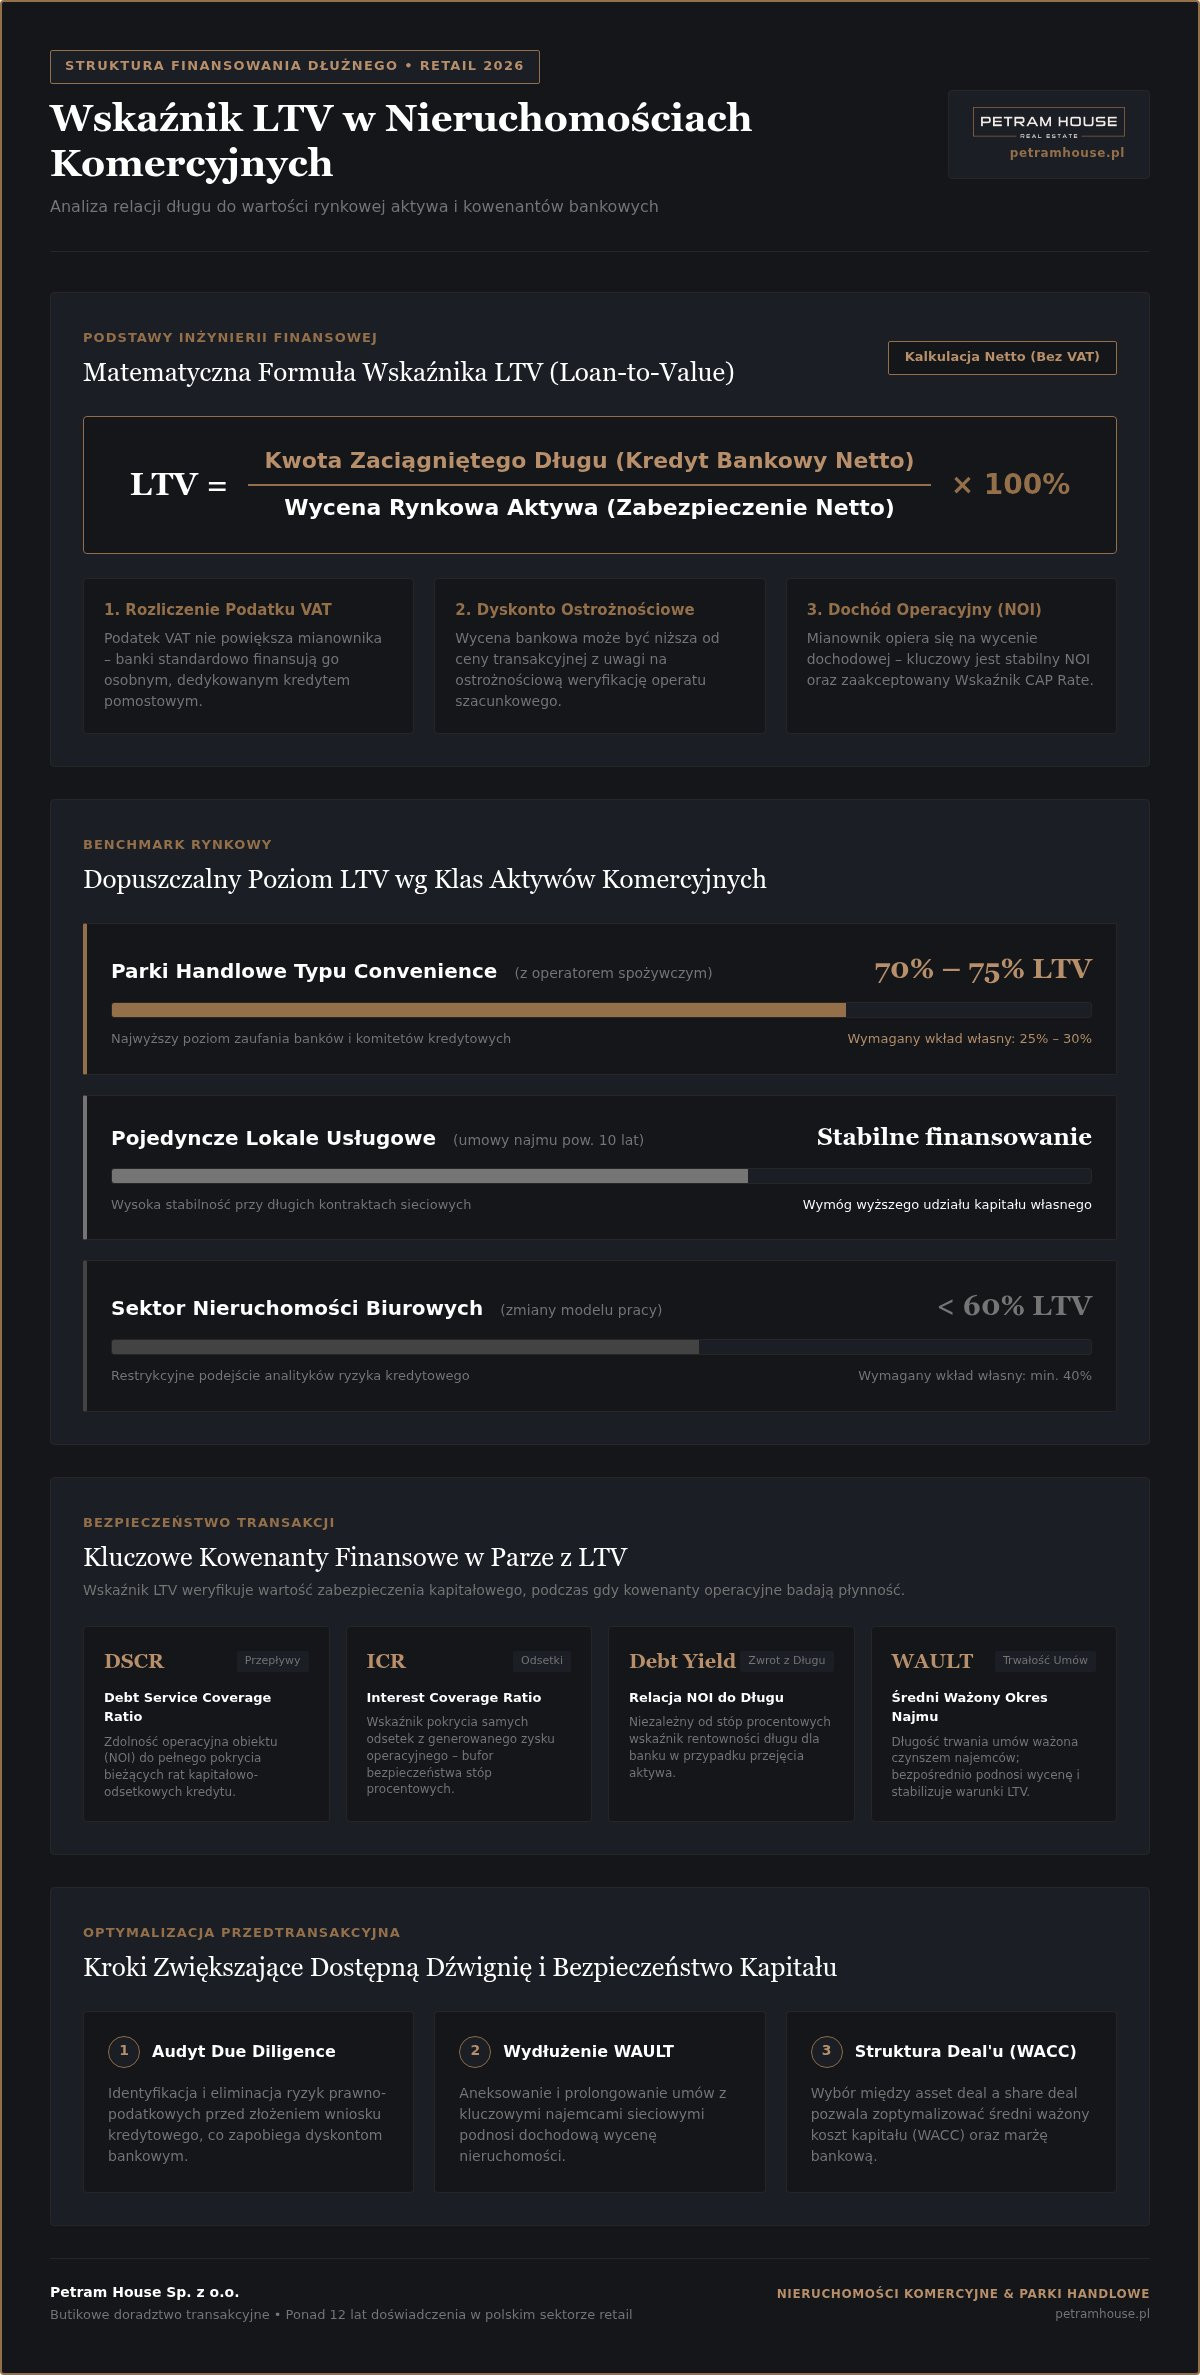
Obliczenie wartości LTV opiera się na prostym dzieleniu sumy zadłużenia przez wycenę rynkową aktywa. Wynik wyrażony w procentach pokazuje, jaka część inwestycji jest finansowana przez bank. Pamiętaj, że w przypadku nieruchomości komercyjnych instytucje finansowe najczęściej operują na kwotach netto. Podatek VAT jest zazwyczaj finansowany osobnym kredytem pomostowym, więc nie powinien on sztucznie zawyżać mianownika w Twoich kalkulacjach. Wartość rynkowa ustalana na potrzeby banku to kwota, za którą nieruchomość mogłaby zostać sprzedana w dniu wyceny przy zachowaniu pełnej transparentności i braku presji czasu.
Specyfika sektora retail sprawia, że mianownik wzoru LTV jest silnie uzależniony od efektywności operacyjnej obiektu. W przeciwieństwie do rynku mieszkaniowego, tutaj kluczowy jest dochód operacyjny netto (NOI). Bankowi analitycy weryfikują Wskaźnik CAP Rate, czyli stopę kapitalizacji, która odzwierciedla ryzyko związane z daną lokalizacją i profilem najemców. Jeśli Twój portfel obejmuje stabilne marki o zasięgu ogólnokrajowym, bank może zaakceptować korzystniejszą stopę kapitalizacji, co podniesie wycenę i poprawi parametry kredytowe.
Zwróć uwagę na fakt, że banki często stosują dyskonto ostrożnościowe wobec przedstawianych operatów. Oznacza to, że wartość przyjęta do celów zabezpieczenia może być niższa niż cena transakcyjna uzgodniona ze sprzedającym. Jako doradcy z ponad 12-letnim doświadczeniem w Petram House wiemy, że właściwe przygotowanie prognoz NOI jest kluczowe dla uzyskania optymalnej dźwigni. Precyzyjne wykazanie stabilności przychodów pozwala zminimalizować różnicę między wyceną rynkową a bankową, co bezpośrednio chroni Twój kapitał własny przed nadmiernym zaangażowaniem w pojedynczy projekt.
Instytucje finansowe w Polsce stosują zróżnicowane podejście do poziomu dopuszczalnego zadłużenia, uzależniając je bezpośrednio od profilu ryzyka konkretnego aktywa. W procesie, jakim jest finansowanie dłużne nieruchomości komercyjnych, banki analizują stabilność przyszłych przepływów pieniężnych oraz płynność samego obiektu na rynku wtórnym. Wysokość wskaźnika LTV determinuje nie tylko kwotę przyznanego kredytu, ale wpływa również na wysokość marży oraz ostateczny Wskaźnik WACC, czyli średni ważony koszt kapitału całej inwestycji. Wybór między strukturą asset deal a share deal może dodatkowo modyfikować ocenę ryzyka, szczególnie w kontekście potencjalnych zobowiązań podatkowych i prawnych spółki celowej.
Parki handlowe typu convenience, posiadające silnego operatora spożywczego, cieszą się obecnie najwyższym zaufaniem komitetów kredytowych. Dla takich obiektów standardowy korytarz LTV oscyluje w granicach 70, 75 procent, co wynika z wysokiej odporności tego sektora na zawirowania gospodarcze. Pojedyncze lokale usługowe z długoterminowymi umowami najmu (powyżej 10 lat) również mogą liczyć na stabilne finansowanie, choć banki często wymagają tu wyższego udziału kapitału własnego. Zupełnie inaczej wygląda sytuacja w sektorze biurowym, gdzie ze względu na zmiany w modelu pracy, akceptowalne poziomy LTV rzadko przekraczają 60, 65 procent.
Zależność między dźwignią finansową a kosztem długu jest wprost proporcjonalna. Im wyższy wskaźnik LTV, tym wyższa marża bankowa, która stanowi premię za podwyższone ryzyko kredytowe. Przekroczenie progu 75 procent często wiąże się z kaskadowym wzrostem kosztów lub koniecznością ustanowienia dodatkowych zabezpieczeń na innych składnikach majątku inwestora. Warto pamiętać, że regularna amortyzacja kapitału pozwala na stopniowe obniżanie realnego poziomu zadłużenia w trakcie trwania umowy kredytowej. Poprawia to parametry bezpieczeństwa Twojej inwestycji z każdym kolejnym rokiem.
Pozytywna dźwignia finansowa występuje wtedy, gdy rentowność operacyjna nieruchomości jest wyższa niż całkowity koszt obsługi długu. W takich warunkach wyższy poziom LTV pozwala wygenerować ponadprzeciętną stopę zwrotu z zaangażowanego kapitału własnego (ROE). Należy jednak zachować ostrożność, ponieważ w otoczeniu wysokich stóp procentowych łatwo o zjawisko negatywnej dźwigni, gdzie koszt kredytu pochłania cały wypracowany zysk. Sprawdź aktualne parki handlowe inwestycje, aby zweryfikować, które obiekty oferują obecnie najbardziej zrównoważony profil dłużny. Jeśli planujesz zakup nieruchomości i chcesz zoptymalizować strukturę jej finansowania, skonsultuj się z naszymi doradcami, aby dopasować parametry długu do Twoich celów biznesowych.
Wskaźnik LTV jest parametrem statycznym, który odzwierciedla bezpieczeństwo kapitałowe, lecz nie daje pełnego obrazu płynności finansowej Twojej inwestycji. Instytucje finansowe stosują zestaw kowenantów finansowych, aby upewnić się, że bieżące przychody z najmu wystarczą na obsługę zadłużenia. Nawet jeśli dysponujesz wysokim wkładem własnym i poziom LTV jest niski, bank może odmówić kredytowania, jeśli prognozowany przepływ gotówki nie spełnia rygorystycznych wymogów operacyjnych. Właściwa struktura finansowania musi zatem balansować wartość aktywa z jego zdolnością do generowania gotówki.
Wskaźnik DSCR (Debt Service Coverage Ratio) to kluczowa relacja rocznego dochodu operacyjnego netto (NOI) do całkowitej rocznej obsługi długu. Banki zazwyczaj oczekują, aby wartość ta wynosiła minimum 1,2x lub 1,3x, co stanowi niezbędny bufor bezpieczeństwa na wypadek wzrostu kosztów operacyjnych. Z kolei wskaźnik ICR (Interest Coverage Ratio) bada Twoją zdolność do terminowej spłaty samych odsetek. W warunkach zmiennego oprocentowania to właśnie ICR najszybciej sygnalizuje potencjalne problemy z rentownością projektu, nawet przy stabilnym poziomie zadłużenia.
Banki cyklicznie zlecają aktualizację wycen nieruchomości komercyjnych, zazwyczaj w odstępach rocznych lub dwuletnich. Jeśli rynkowa wartość obiektu spadnie, wskaźnik LTV w Twojej umowie może przekroczyć dopuszczalny limit ustalony w dniu uruchomienia kredytu. W takiej sytuacji uruchamiane są klauzule typu cash sweep, polegające na przejmowaniu nadwyżek gotówkowych z czynszów na poczet wcześniejszej spłaty kapitału. W skrajnych przypadkach zostaniesz wezwany do natychmiastowej dopłaty kapitału własnego, czyli tak zwanego margin call, aby przywrócić bezpieczną relację długu do wartości nieruchomości.
Poważnym zagrożeniem dla inwestora jest dekompresja stóp kapitalizacji, która prowadzi do spadku wartości rynkowej aktywa przy zachowaniu stałego dochodu. Zjawisko to staje się krytyczne w momencie wygasania kredytu balonowego, kiedy musisz rolować zadłużenie na nowych warunkach rynkowych. Jeśli wskaźnik Debt Yield, czyli stosunek NOI do kwoty kredytu, spadnie poniżej oczekiwań banku, nowy kredytodawca może zażądać znacznego obniżenia kwoty finansowania. Jako doradcy transakcyjni zalecamy regularne audyty umów najmu, aby utrzymać wysoki standard operacyjny obiektu przed przystąpieniem do procesu refinansowania.
Podniesienie wartości rynkowej obiektu to najskuteczniejszy sposób na poprawę wskaźnika LTV przed procesem refinansowania lub sprzedaży. Ponieważ banki stosują metodę dochodową, każdy dodatkowy euro dochodu operacyjnego netto (NOI) przekłada się na wzrost wyceny aktywa. Warto przeanalizować strukturę opłat eksploatacyjnych service charge, aby zidentyfikować koszty, których nie da się przenieść na najemców. Optymalizacja tych wydatków bezpośrednio zwiększa zyskowność, co w oczach analityka ryzyka podnosi bezpieczeństwo długu.
Banki oceniają trwałość strumienia pieniężnego poprzez parametr WAULT, czyli średni ważony okres trwania umów najmu. Im wyższa wartość tego wskaźnika, tym niższa stopa kapitalizacji przyjmowana do wyceny, co automatycznie poprawia relację LTV. Należy dążyć do eliminacji jednostronnych opcji wyjścia (break options) bez kar umownych, które banki traktują jako skrócenie okresu najmu. Warto również zadbać o precyzyjne klauzule indeksacji inflacyjnej, które gwarantują zachowanie realnej wartości czynszu w długim terminie.
Stabilność portfela najemców to dla banku kluczowy argument przy ustalaniu marży i poziomu dźwigni. Obecność sieciowych operatorów spożywczych czy drogeryjnych o ogólnopolskim zasięgu znacząco redukuje postrzegane ryzyko kredytowe. Należy jednak unikać nadmiernej koncentracji powierzchni GLA u jednego podmiotu, co mogłoby zagrozić płynności obiektu w razie jego upadłości. Sprawdź nieruchomości komercyjne off-market, które często posiadają już zoptymalizowany tenant mix i uregulowany stan prawny.
Przed złożeniem wniosku kredytowego zweryfikuj stan techniczny budynku oraz kompletność dokumentacji w księgach wieczystych. Rzetelny audyt techniczny pozwala wyeliminować potencjalne potrącenia, jakie banki stosują w swoich modelach szacowania wartości na poczet przyszłych nakładów inwestycyjnych (CAPEX). Jeśli chcesz profesjonalnie przygotować swój obiekt do audytu bankowego, skontaktuj się z naszym zespołem doradców. Jako butikowa agencja z ponad 12-letnim doświadczeniem pomożemy Ci zidentyfikować i wyeliminować ryzyka, które mogłyby obniżyć potencjał finansowania Twojej nieruchomości.
Zakup nieruchomości dochodowej to proces, w którym matematyczna precyzja spotyka się ze strategicznym planowaniem długoterminowym. Doradca transakcyjny pełni tu rolę architekta struktury kapitałowej, dbając o to, aby poziom zadłużenia był harmonijnie dopasowany do Twojej indywidualnej strategii biznesowej. W Petram House, korzystając z ponad 12 lat doświadczenia w sektorze retail, wspieramy inwestorów w identyfikacji ryzyk, które mogłyby negatywnie wpłynąć na ostateczny wskaźnik LTV. Nasze działania koncentrują się na zabezpieczeniu Twojego kapitału poprzez rzetelną weryfikację bankowalności każdego aktywa jeszcze przed rozpoczęciem oficjalnych rozmów z kredytodawcą.
Zanim złożysz wniosek o finansowanie, musisz mieć pewność, że dochód operacyjny netto (NOI) jest w pełni odporny na rygorystyczny audyt bankowy. Analizujemy szczegółowo przepływy operacyjne, szukając ukrytych kosztów eksploatacyjnych, które mogłyby obniżyć realną rentowność obiektu w oczach analityków. Profesjonalnie przygotowana dokumentacja techniczna i prawna to jasny sygnał dla banku, że inwestycja jest przemyślana, bezpieczna i rzetelnie wyceniona. Taka weryfikacja pozwala uniknąć niespodzianek na etapie wyceny dochodowej, co bezpośrednio chroni zakładany przez Ciebie poziom wkładu własnego.
Transakcje realizowane poza rynkiem publicznym dają Ci unikalny komfort negocjacji warunków bez presji czasu oraz agresywnej konkurencji innych kupujących. W modelu off-market znacznie łatwiej jest wypracować stabilne parametry najmu, które stanowią fundament dla uzyskania optymalnego wskaźnika LTV. Dzięki bezpośrednim kontaktom z sieciowymi najemcami, takimi jak Pepco czy Rossmann, potrafimy ocenić trwałość umów i potencjał ich przedłużenia jeszcze przed wejściem w proces due diligence. Wyselekcjonowane aktywa o przejrzystej strukturze przychodów są znacznie lepiej oceniane przez komitety kredytowe czołowych banków komercyjnych.
Współpraca z butikowym doradcą to również dostęp do zamkniętej bazy zweryfikowanych inwestorów i ofert, które nie trafiają do powszechnego obiegu medialnego. Sprawdź bieżące ogłoszenia nieruchomości komercyjnych, które zostały starannie wyselekcjonowane pod kątem ich potencjału inwestycyjnego i stabilności dłużnej. Nasze ubezpieczenie odpowiedzialności cywilnej w Lloyd’s stanowi dodatkową warstwę bezpieczeństwa dla całego procesu transakcyjnego. Prowadzimy Cię przez każdy etap, od wstępnej analizy opłacalności, przez negocjacje warunków, aż po finalne podpisanie aktu notarialnego, dbając o to, by każda decyzja wspierała Twoją wizję bezpiecznej lokaty kapitału na pokolenia.
Skuteczne zarządzanie wskaźnikiem LTV to nie tylko kwestia matematyki, ale przede wszystkim umiejętność budowania realnej wartości nieruchomości poprzez stabilne umowy najmu. Pamiętaj, że optymalizacja parametrów WAULT oraz przemyślana dywersyfikacja tenant mix to najprostsza droga do uzyskania korzystnej dźwigni finansowej. Właściwie przygotowany proces due diligence oraz audyt komercyjny pozwalają uniknąć ryzyka nagłego naruszenia kowenantów bankowych w przyszłości. Precyzyjne dopasowanie struktury długu do założeń biznesowych chroni Twoją płynność i pozwala na spokojne skalowanie portfela aktywów retail.
Jako butikowy doradca z ponad 12-letnim doświadczeniem w sektorze parków handlowych i gotowców inwestycyjnych, wspieramy Cię na każdym etapie transakcji. Nasza polisa ubezpieczeniowa OC w Lloyd's zapewnia pełne bezpieczeństwo procesu, a dostęp do ofert off-market otwiera drzwi do aktywów o unikalnym profilu dochodowym. Skonsultuj parametry finansowania i sprawdź oferty, aby Twoja kolejna inwestycja stała się solidnym fundamentem dla bezpieczeństwa finansowego Twojej rodziny. Razem stworzymy strategię, która przetrwa zmienne cykle rynkowe i zapewni stabilizację na pokolenia.
Wskaźnik LTV (Loan to Value) to procentowa relacja kwoty kredytu do rynkowej wartości nieruchomości ustalonej przez rzeczoznawcę. Parametr ten określa, jaką część ceny zakupu sfinansuje instytucja finansowa, a ile kapitału własnego musisz wnieść do transakcji jako inwestor. W sektorze komercyjnym wyższa wartość tego wskaźnika pozwala na zastosowanie większej dźwigni finansowej. Jednocześnie rośnie wtedy miesięczne obciążenie odsetkowe, co wymaga precyzyjnego planowania przepływów pieniężnych w budżecie projektu.
W polskim sektorze retail banki zazwyczaj akceptują finansowanie na poziomie od 60 do 75 procent wartości aktywa. Najwyższe pułapy są zarezerwowane dla parków handlowych posiadających silnego operatora spożywczego oraz długoterminowe umowy najmu. Obiekty o wyższym profilu ryzyka lub krótszym terminie wygasania kontraktów mogą wymagać wkładu własnego przekraczającego 40 procent ceny. Ostateczna decyzja zależy od oceny stabilności przychodów netto przez komitet kredytowy danej instytucji.
Wysoki poziom zadłużenia podnosi ryzyko operacyjne, ponieważ zwiększa próg rentowności niezbędny do terminowej obsługi długu. W sytuacji spadku przychodów z najmu lub nagłego wzrostu stóp procentowych, wysoka dźwignia może doprowadzić do powstania ujemnych przepływów pieniężnych. Z drugiej strony, przy niskich kosztach kapitału obcego, taka struktura pozwala uzyskać wyższą stopę zwrotu z zaangażowanych środków własnych. Kluczem jest zachowanie bezpiecznego marginesu w relacji do wskaźnika pokrycia długu.
Spadek rynkowej wyceny nieruchomości przy stałej kwocie długu powoduje automatyczny wzrost wskaźnika LTV powyżej poziomu ustalonego w dniu zakupu. Jeśli przekroczy on graniczny próg zapisany w umowie, bank ma prawo uruchomić procedury naprawcze w celu przywrócenia bezpieczeństwa wierzytelności. Najczęściej wiąże się to z koniecznością dopłaty kapitału własnego lub ustanowienia dodatkowych zabezpieczeń na innym majątku. W skrajnych przypadkach instytucja finansująca może zablokować wypłatę nadwyżek gotówkowych z czynszów.
Relacja zadłużenia do wartości bada bezpieczeństwo kapitałowe, czyli stosunek długu do wyceny mianowanej w operacie szacunkowym. Wskaźniki DSCR oraz ICR koncentrują się natomiast na bieżącej płynności operacyjnej i zdolności do spłaty rat z wypracowanego zysku. DSCR porównuje dochód operacyjny netto do pełnej raty kapitałowo odsetkowej, podczas gdy ICR weryfikuje pokrycie samych odsetek. Banki analizują te parametry łącznie, aby upewnić się, że nieruchomość samodzielnie obsługuje zaciągnięte zobowiązania finansowe.
Wysoki wskaźnik WAULT, oznaczający długi średni czas trwania umów najmu, stanowi dla banku gwarancję stabilności strumienia pieniężnego. Im pewniejsze są kontrakty z najemcami sieciowymi, tym niższe dyskonto bank stosuje przy wycenie dochodowej, co podnosi wartość mianownika w obliczeniach. Przekłada się to bezpośrednio na możliwość uzyskania wyższego poziomu zadłużenia przy zachowaniu atrakcyjnej marży kredytowej. Krótkie umowy są postrzegane jako ryzykowne, co wymusza angażowanie większej ilości kapitału własnego.
Standardowo wskaźnik ten wyliczany jest na wartościach netto, więc kwota kredytu inwestycyjnego odnosi się do ceny nieruchomości bez podatku VAT. Finansowanie podatku od towarów i usług odbywa się zazwyczaj poprzez osobny, krótkoterminowy kredyt pomostowy. Jest on spłacany jednorazowo po uzyskaniu zwrotu z urzędu skarbowego, co zazwyczaj trwa od 60 do 90 dni. Takie podejście zapobiega sztucznemu zawyżaniu dźwigni finansowej i pozwala zachować klarowność struktury kapitałowej w całym procesie inwestycyjnym.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.