
Czy nieruchomość z długimi umowami najmu zawsze jest warta tyle, ile sugerują prognozowane przychody? Nie. Wynik DCF zależy również od pustostanów, indeksacji czynszów, kosztów operacyjnych, stopy dyskontowej i wartości końcowej. Model porządkuje założenia, ale nie gwarantuje przyszłych wpływów ani ceny sprzedaży. Jego użyteczność zależy od jakości danych i tego, czy ujęto istotne ryzyka.
Przy analizie parku handlowego lub lokalu z najemcą sprawdź, czy prognoza odzwierciedla treść umów, ich długość i możliwe przerwy w najmie. Znaczenie ma również stopa dyskontowa, która uwzględnia ryzyko oraz wartość pieniądza w czasie. W podejściu opartym na WACC bierze się pod uwagę średni koszt kapitału własnego i obcego. W tym artykule poznasz elementy modelu, założenia wymagające weryfikacji oraz pytania pomocne przed transakcją. Zobaczysz też, jak analiza przepływów łączy się z due diligence i pomaga ocenić, czy wycena ma oparcie w sprawdzalnych danych.
• DCF szacuje wartość nieruchomości na podstawie prognozowanych przepływów, ale nie gwarantuje przyszłych przychodów ani ceny sprzedaży.
• Prześledź dane wejściowe, prognozę dochodu, dyskonto i wartość końcową. Dzięki temu ustalisz, które elementy kształtują wynik modelu.
• Sprawdź, jak zmiany czynszów, pustostanów i stopy dyskontowej wpływają na wycenę. Nie opieraj się wyłącznie na jednym wariancie.
• Porównaj założenia z umowami najmu, zestawieniami czynszów i dokumentacją. Wyjaśnij zaległości, zachęty dla najemców oraz koszty operacyjne.
• Traktuj analizę danych dochodowych, due diligence i negocjacje jako odrębne etapy oceny transakcji.
Wycena nieruchomości dochodowej nie polega na pomnożeniu aktualnego czynszu przez wybrany wskaźnik. Trzeba uwzględnić, jak dochód może zmieniać się w czasie, kiedy wygasają umowy najmu oraz jakie ryzyko wiąże się z utrzymaniem wpływów. Metoda DCF, czyli metoda zdyskontowanych przepływów pieniężnych, szacuje wartość przez przeliczenie prognozowanych przepływów na ich wartość obecną. Dyskonto uwzględnia, że przyszłe wpływy nie są równoważne środkom dostępnym dzisiaj.
Model porządkuje założenia dotyczące przychodów i ryzyka, ale nie potwierdza, że prognozowane wpływy rzeczywiście wystąpią. Wynik zmieni się, jeśli czynsz będzie niższy od zakładanego, pojawią się pustostany albo koszty operacyjne okażą się wyższe. Czytaj obliczenia razem z dokumentami, na których je oparto, i sprawdzaj reakcję modelu na zmianę kluczowych założeń. Ogólny opis metody znajdziesz także w artykule Discounted Cash Flow (DCF) - Wikipedia.
Wartość z modelu nie jest tym samym co cena ustalona przez strony transakcji. Obliczenie pokazuje rezultat przy przyjętych danych i parametrach, natomiast warunki sprzedaży kupujący i sprzedający uzgadniają w ramach konkretnej transakcji. Na ustalenia mogą wpływać również czynniki niewynikające bezpośrednio z prognozy, takie jak sytuacja stron czy przebieg negocjacji. DCF jest narzędziem analizy, a nie gwarancją ceny ani przychodów.
Definicja do cytowania: Wynik modelu zależy od prognozowanych przepływów pieniężnych, stopy dyskontowej i wartości końcowej nieruchomości. Te trzy elementy wspólnie wpływają na oszacowanie. Przy interpretacji wyniku rozpatruj je łącznie, a nie jako niezależne liczby.
Model wykorzystuje się przy analizie nieruchomości komercyjnych, których wartość wiąże się z dochodem z najmu. Przydaje się, gdy trzeba ocenić wpływ wygasających umów, zmian czynszów lub okresów bez najemcy na przyszłe przepływy. Prognoza obejmuje określony horyzont analizy, ponieważ nie można bezterminowo zakładać, że obecny poziom dochodu i ryzyka pozostanie niezmieniony. Po zakończeniu tego okresu model uwzględnia wartość końcową, która wymaga osobnych założeń.
Sprawdź, czy dostępne dokumenty uzasadniają przyjęte dane, w tym czynsze, terminy umów i obciążenia nieruchomości. Im więcej założeń wynika wyłącznie z przewidywań, tym ostrożniej interpretuj wynik. Upewnij się również, że założenia dotyczą tych samych okresów co analizowane przepływy. Rozbieżność między terminami w umowach a harmonogramem prognozy może zmienić obraz dochodu.
Wskaźnik CAP Rate oznacza stopę kapitalizacji, czyli stosunek rocznego dochodu operacyjnego netto do wartości rynkowej nieruchomości. Pokazuje relację dochodu do wartości w określonym momencie, a więc bieżący obraz aktywa przy przyjętych danych. Samodzielnie nie przedstawia zmian, które mogą nastąpić w kolejnych latach.
DCF analizuje prognozowane przepływy w kolejnych okresach oraz uwzględnia dyskontowanie i wartość końcową. Porównując wyniki, sprawdź, czy założenia dotyczące dochodu i ryzyka są spójne. Żadna z metod nie eliminuje niepewności. Każda zależy od jakości danych, sposobu ich interpretacji i jawności przyjętych założeń.
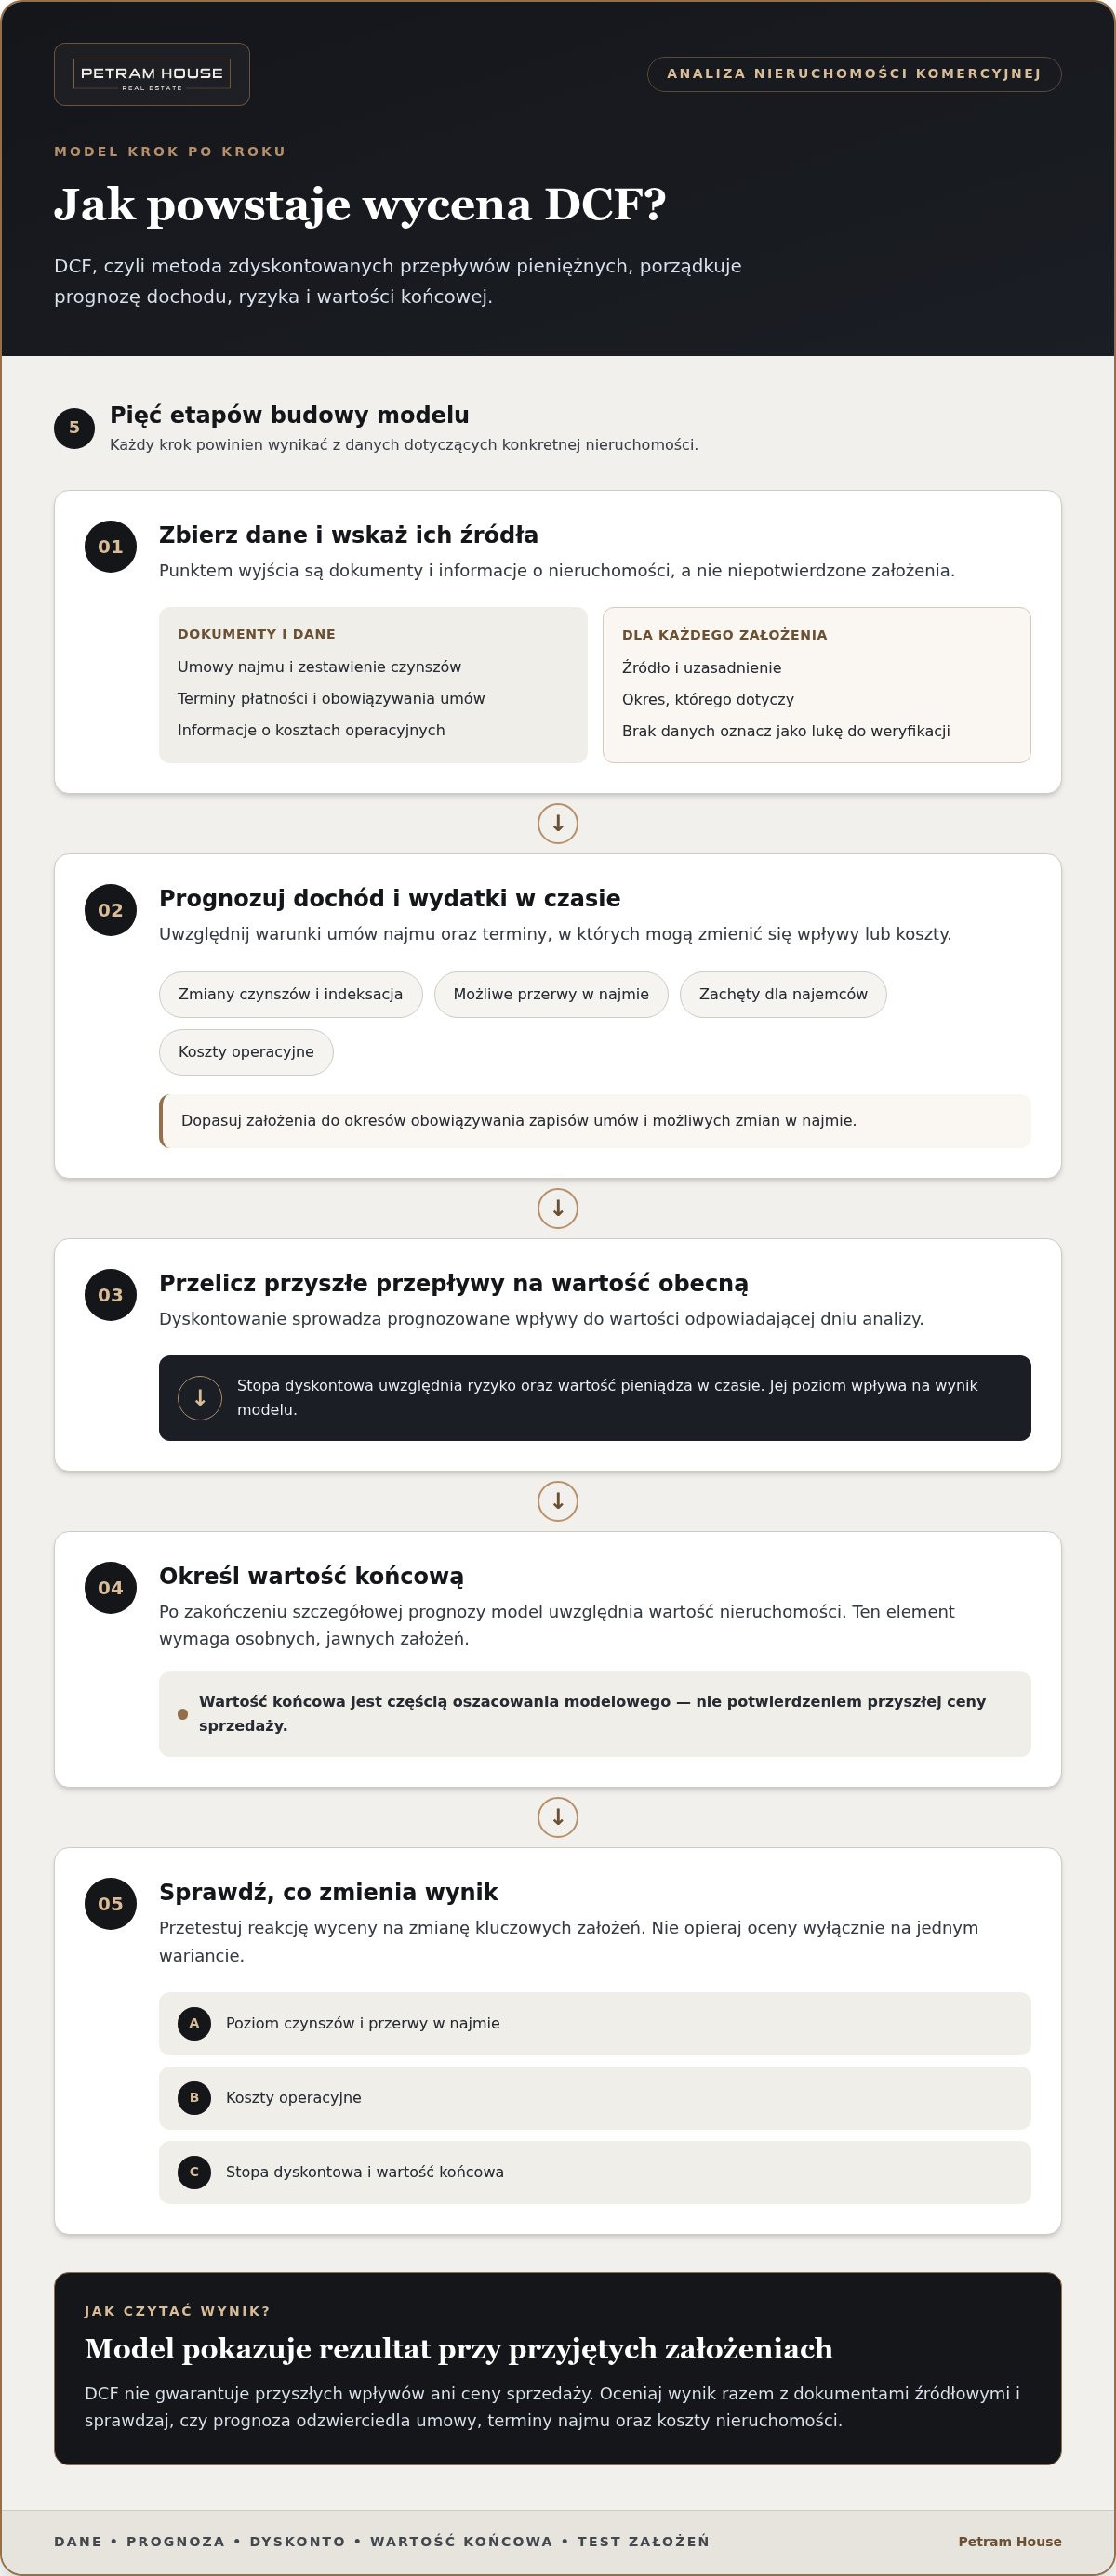
Model buduje się etapami, zaczynając od dokumentów i danych dotyczących konkretnej nieruchomości. Każde założenie powinno mieć wskazane źródło, uzasadnienie oraz okres obowiązywania. Dzięki temu można prześledzić, skąd wynika wynik i które parametry wymagają dodatkowej weryfikacji. Jeśli danych brakuje, oznacz tę lukę zamiast zastępować ją niepotwierdzonym faktem.
umowy najmu, zestawienie czynszów, terminy płatności i informacje o kosztach operacyjnych.
oszacowanie dochodów i wydatków w kolejnych okresach, z uwzględnieniem zmian umów oraz możliwych przerw w najmie.
przeliczenie przyszłych przepływów na wartość odpowiadającą dniu analizy.
oszacowanie wartości nieruchomości po zakończeniu szczegółowej prognozy.
sprawdzenie, jak zmiana kluczowych danych wpływa na otrzymany wynik.
Przepływ operacyjny to dochód po uwzględnieniu wpływów i wydatków związanych z nieruchomością, odpowiednich dla przyjętego modelu. Nie utożsamiaj go z przychodem brutto z czynszów, który nie pokazuje obciążeń ani przerw w uzyskiwaniu dochodu. Zanim porównasz wynik z inną analizą, sprawdź, jakie pozycje uwzględniono i czy zastosowano te same zasady. Bez tego porównanie może dotyczyć różnych zakresów przepływów.
Prognoza powinna odzwierciedlać warunki umów, a nie tylko aktualne stawki czynszu. Uwzględnij terminy rozpoczęcia i zakończenia najmu, zasady indeksacji oraz możliwe okresy bez najemcy. Jeśli umowa przewiduje zachęty lub inne warunki wpływające na rzeczywiste wpływy, ujmij je w odpowiednim okresie modelu. Sprawdź, czy założenia zmieniają się w terminie, w którym zaczynają obowiązywać zapisy umowy.
WAULT to średni ważony pozostały okres obowiązywania umów najmu, liczony z uwzględnieniem udziału poszczególnych najemców w przychodach. Wskaźnik pomaga ocenić strukturę terminów umów, ale sam nie przesądza o ciągłości dochodu. NOI, czyli dochód operacyjny netto, oznacza przychód po odjęciu uwzględnionych kosztów operacyjnych. Nie jest równy sumie czynszów brutto. Sprawdź, czy zakres pozycji uwzględnionych przy jego obliczaniu jest zgodny z zakresem prognozy.
Stopa dyskontowa służy do przeliczenia przyszłych przepływów na wartość w dniu analizy. Odzwierciedla upływ czasu oraz ryzyko związane z prognozą, dlatego jej poziom powinien mieć uzasadnienie. Wskaźnik WACC to średni ważony koszt kapitału własnego i obcego. Może stanowić punkt odniesienia w wybranym podejściu, ale nie jest uniwersalną stopą odpowiednią dla każdej nieruchomości i każdego modelu.
Kwoty nominalne, czyli prognozowane kwoty w przyszłych okresach, odróżniaj od wartości sprowadzonych przez dyskonto do dnia analizy. Zachowaj spójność: założenia dotyczące inflacji i indeksacji czynszów muszą odpowiadać sposobowi wyrażenia prognozy oraz stopy dyskontowej. Wartość końcowa szacuje wartość nieruchomości po przyjętym horyzoncie prognozy. Jej wynik również zależy od założeń dotyczących dochodu i ryzyka w tym momencie.
Przy analizie nieruchomości komercyjnej uporządkuj dane dochodowe i dokumenty transakcyjne, a z Petram House omów zakres analizy oraz kolejne etapy procesu. Taka rozmowa pomaga wskazać, które informacje są już dostępne, a które wymagają dalszego zebrania. Porozmawiaj z Petram House o analizie transakcyjnej.
W modelu DCF wartość nie zależy wyłącznie od wysokości czynszu. Znaczenie mają także okresy bez najemcy, terminy uzyskania wpływów, ryzyko ujęte w stopie dyskontowej oraz parametry wartości końcowej. Analiza wrażliwości pokazuje, jak zmienia się rezultat po modyfikacji jednego lub kilku założeń. Precyzyjne liczby w arkuszu nie usuwają niepewności, jeśli nie wynikają z dokumentów lub uzasadnionych przesłanek.
Zacznij od kierunku wpływu, a następnie sprawdź skalę zmiany w modelu. Poniższa tabela przedstawia jakościowe zależności, bez przypisywania im uniwersalnych wartości liczbowych. Konkretna skala wpływu zależy od konstrukcji modelu i danych analizowanej nieruchomości. Dlatego każdą zmianę parametrów testuj na danych konkretnego aktywa.
| Założenie | Zmiana parametru | Typowy kierunek wpływu na wartość |
|---|---|---|
| Czynsz | Wyższy czynsz możliwy do uzasadnienia umową | Prognozowany dochód rośnie, więc wartość modelowa zwykle wzrasta. |
| Pustostan | Dłuższy lub częstszy okres bez najemcy | Wpływy z najmu maleją lub są przesunięte w czasie, co zwykle obniża wynik. |
| Stopa dyskontowa | Wyższa stopa | Przyszłe przepływy mają niższą wartość w dniu analizy. |
| Wartość końcowa | Ostrożniejsze założenia dotyczące dochodu po okresie prognozy | Niższe oszacowanie końcowe może obniżyć łączną wartość. |
Weryfikuj nie tylko wysokość czynszu, lecz także harmonogram płatności, zasady indeksacji, termin obowiązywania umowy i warunki jej wcześniejszego zakończenia. Sprawdź opcje wyjścia oraz obowiązki obu stron, ponieważ mogą wpływać na czas trwania najmu lub wysokość faktycznych wpływów. Prognoza powinna odzwierciedlać zapisy umowy, a nie zakładać, że obecne warunki będą obowiązywać przez cały okres analizy. Klauzula pozwalająca zakończyć umowę bez kar może zwiększyć ryzyko utraty dochodu.
Znaczenie ma także koncentracja dochodu. Jeśli istotna część wpływów zależy od jednego najemcy, jego odejście może wywołać większą zmianę niż podobne zdarzenie przy rozłożonych przychodach. Dłuższe umowy mogą zwiększać przewidywalność wpływów w okresie ich obowiązywania, ale nie przesądzają o warunkach najmu po wygaśnięciu. Oceniaj równocześnie terminy umów, udział najemców w dochodzie i prawdopodobny czas ponownego wynajęcia powierzchni.
Scenariusz bazowy, ostrożny i korzystniejszy to różne zestawy założeń, a nie trzy pewne prognozy. Wariant bazowy powinien opierać się na najlepiej uzasadnionych danych, ostrożny pokazywać wpływ mniej korzystnego przebiegu zdarzeń, a korzystniejszy wskazywać możliwy rezultat przy sprzyjających warunkach. Porównuj je według tych samych zasad i sprawdź, które przesłanki odpowiadają za różnice. Nie wybieraj wariantu wyłącznie dlatego, że daje najwyższą wartość.
Najpierw testuj osobno czynsz, długość pustostanu i stopę dyskontową, aby zobaczyć odrębny wpływ każdego parametru. Następnie połącz czynniki, które mogą zmienić się równocześnie, na przykład wygaśnięcie umowy i okres bez najemcy. Wynik modelu zmienia się wraz z każdą istotną zmianą założeń. Sprawdź, czy model pokazuje, które zmiany najsilniej wpływają na wycenę.
Przed podjęciem decyzji porównaj założenia modelu z dokumentami nieruchomości, a nie tylko z opisem oferty. Zestaw prognozowane wpływy z umowami najmu i rozliczeniami, a każdą różnicę odnotuj do wyjaśnienia. Taka kontrola pomaga ustalić, które elementy wyniku mają potwierdzenie w dokumentacji, a które pozostają prognozą. Zapisuj też źródło każdej korekty w modelu.
Przejdź przez dokumenty w uporządkowany sposób i porównaj model z materiałami dotyczącymi najmu, powierzchni oraz przepływów. Zwróć szczególną uwagę na okresy obowiązywania umów i terminy, w których model zakłada uzyskanie czynszu. Jeśli brakuje danych, odnotuj lukę zamiast zastępować ją niepotwierdzonym założeniem. Taka lista rozbieżności ułatwia późniejszą weryfikację.
porównaj czynsz, indeksację, daty rozpoczęcia i zakończenia, opcje wcześniejszego wyjścia oraz obowiązki stron z harmonogramem wpływów.
sprawdź, czy obejmuje tych samych najemców, powierzchnie i okresy co model oraz czy pokazuje zaległości i należności faktycznie uregulowane.
ustal, czy prognoza uwzględnia okresy bez najemcy oraz uzgodnione zachęty, które wpływają na wysokość lub termin wpływów.
zestaw dane o wynajętej powierzchni z dokumentacją i sprawdź, jak rozliczane są przychody oraz koszty operacyjne.
zapisz niezgodności, wskaż dokument potrzebny do ich wyjaśnienia i nie traktuj założenia modelowego jako potwierdzonego faktu.
Rozbieżność nie zawsze oznacza błąd w modelu, ale powinna mieć wyjaśnienie i odzwierciedlenie w odpowiednim założeniu. Jeśli zestawienie wskazuje wpływy czynszowe, a dokumenty rozliczeniowe pokazują zaległości, sprawdź, czy prognoza zakłada terminową zapłatę i na jakiej podstawie. Ustal także, czy koszty operacyjne ujęto zgodnie z zakresem modelu. Nie mieszaj należności z wpływami faktycznie otrzymanymi.
Ustal, czego dotyczy transakcja. W asset deal przedmiotem jest nabycie aktywa, na przykład nieruchomości. W share deal nabywane są udziały lub akcje spółki będącej właścicielem aktywa. Struktury różnią się zakresem analizowanych dokumentów i zagadnień, dlatego model dochodowy odczytuj w kontekście konkretnej transakcji.
Weryfikację VAT oraz skutków prawnych przeprowadź z udziałem właściwych specjalistów. Analiza transakcyjna nie zastępuje doradztwa podatkowego ani prawnego, a sama prognoza nie rozstrzyga, która struktura jest właściwa dla danej strony. Ustal również, czy model i dokumentacja opisują ten sam przedmiot transakcji oraz ten sam zakres przychodów i zobowiązań. Rozbieżność w zakresie może sprawić, że wartości nie będą porównywalne.
Nawet model oparty na dostępnych dokumentach nie przewidzi wszystkich zmian w najmie, pustostanów, terminów indeksacji ani warunków wpływających na wartość końcową. Wynik przedstawia rezultat określonego zestawu założeń, a nie pewny przyszły dochód. Scenariusz modelowy nie stanowi obietnicy zysku ani samodzielnej rekomendacji inwestycyjnej. Weryfikuj więc zarówno dane, jak i ryzyka ujęte w prognozie.
Petram House wspiera analizę i przebieg transakcji, w tym weryfikację danych dochodowych, due diligence i negocjacje. Jeśli rozważasz zakup lub sprzedaż nieruchomości komercyjnej, porozmawiaj z Petram House o analizie transakcji.
Model finansowy porządkuje założenia dotyczące dochodu, ale sam nie przeprowadza transakcji. Petram House działa jako broker i doradca transakcyjny, wspierając analizę dokumentów, due diligence oraz negocjacje. Decyzja o zakupie lub sprzedaży pozostaje po stronie kupującego lub sprzedającego. W praktyce oznacza to oddzielenie pracy nad danymi i przebiegiem transakcji od decyzji inwestora.
Analiza aktywów handlowych wymaga powiązania prognozowanych wpływów z rzeczywistą strukturą najemców i warunkami umów. Czynsz rozpatruj razem z terminem najmu, zasadami indeksacji, obowiązkami stron i ryzykiem przerwy w wynajmie. Takie zestawienie pomaga ustalić, czy założenia modelu mają oparcie w dokumentach i czy uwzględniają koncentrację dochodu. W materiałach dotyczących transakcji Petram House dba o poufność danych stron oraz warunków umów.
Przy analizie parku handlowego liczy się nie tylko suma czynszów, lecz także sposób, w jaki umowy składają się na dochód obiektu i kiedy mogą wymagać ponownej weryfikacji. Więcej kontekstu o tym typie aktywów zawiera przewodnik Parki handlowe inwestycje: Kompletny przewodnik dla inwestora w 2026 roku. Doświadczenie w sektorze retail pomaga oceniać dane transakcyjne, ale nie zastępuje sprawdzenia dokumentacji konkretnej nieruchomości. Każde założenie odnieś do materiałów dotyczących analizowanego aktywa.
Proces może rozpocząć się od analizy danych dochodowych i dokumentów, a następnie obejmować due diligence, przygotowanie do rozmów oraz negocjacje warunków transakcji. Są to odrębne etapy: analiza porządkuje informacje, due diligence służy ich weryfikacji, a negocjacje dotyczą uzgodnień między stronami. Model DCF może być jednym z narzędzi tej pracy, ale nie zastępuje pozostałych czynności ani decyzji inwestycyjnej. Zakres wsparcia zależy od etapu i przedmiotu transakcji.
Petram House ma własną bazę aktywnych inwestorów, która wspiera dobór potencjalnych nabywców do profilu nieruchomości. Oferty off-market są prowadzone poza publicznymi portalami i kierowane do wyselekcjonowanych inwestorów. Więcej o tym kanale można przeczytać w materiale Nieruchomości komercyjne off-market: Przewodnik po świecie dyskretnych inwestycji (2026). Taki sposób prezentacji oferty nie przesądza o czasie sprzedaży ani o jej wyniku.
Jeśli rozważasz zakup lub sprzedaż nieruchomości komercyjnej, porozmawiajmy o analizie transakcyjnej. Petram House wspiera porządkowanie danych, przebieg due diligence i przygotowanie do negocjacji. Zakres analizy zależy od dokumentów oraz parametrów konkretnego aktywa. Skontaktuj się z Petram House, aby omówić kolejny krok transakcyjny.
Przed podjęciem decyzji ustal, które założenia wymagają potwierdzenia, a które pozostają scenariuszem. Analiza DCF może uporządkować pytania do dokumentacji i wskazać obszary wymagające dalszej weryfikacji. Zbierz umowy, zestawienia czynszów oraz wyjaśnienia dotyczące rozbieżności, aby rozmowy transakcyjne opierały się na konkretnych informacjach. Określ też, które kwestie wymagają udziału specjalistów prawnych lub podatkowych.
We współpracy z doradcą znaczenie mają przejrzysty proces, poufność informacji i jasny podział ról. Petram House wspiera analizę oraz przebieg transakcji, a firma posiada polisę odpowiedzialności cywilnej Lloyd’s. To wsparcie procesu, nie obietnica określonego wyniku ani zastępstwo dla decyzji inwestora. Gdy dokumenty są gotowe, ustal z Petram House dalsze kroki transakcyjne.
DCF analizuje przepływy w kolejnych okresach, a kapitalizacja dochodu odnosi dochód operacyjny do wartości nieruchomości w określonym momencie. Pierwsze podejście pozwala uwzględnić na przykład zmianę czynszu po odnowieniu umowy, drugie pokazuje relację dochodu do wartości przy przyjętych danych bieżących. Porównując wyniki, sprawdź, czy obie metody uwzględniają ten sam zakres kosztów i dochodów.
Nie, model nie gwarantuje dochodu ani zysku. Pokazuje rezultat obliczeń opartych na założeniach, które mogą się nie ziścić, jeśli najemca przestanie płacić, umowa nie zostanie przedłużona albo ponowne wynajęcie powierzchni potrwa dłużej. Traktuj prognozę jako narzędzie do oceny możliwych wariantów, a nie obietnicę. Sprawdź, które ryzyka opisano w modelu i jak wpływają na wynik.
WAULT pomaga ocenić, jak długo średnio obowiązują umowy najmu, z uwzględnieniem udziału najemców w dochodzie. Jest przydatny przy identyfikowaniu okresów, w których może wzrosnąć ryzyko wygaśnięcia umów. Nie informuje jednak samodzielnie o zdolności najemcy do regulowania należności ani o prawdopodobieństwie przedłużenia najmu. Odczytuj go razem z terminami umów, strukturą wpływów i zapisami o ich zakończeniu.
Tak. Model może uwzględnić pustą powierzchnię, jeśli założenia jasno opisują przewidywany okres bez najemcy, moment rozpoczęcia najmu i wpływ przerwy na dochód. Sprawdź osobno, czy prognoza uwzględnia czas potrzebny na zawarcie umowy oraz ewentualne zachęty dla przyszłego najemcy. Jeśli brak wiarygodnych danych o terminie wynajęcia, oznacz to jako niepewność zamiast przyjmować konkretną datę bez uzasadnienia.
Zacznij od umów najmu, aktualnego zestawienia czynszów oraz dokumentów dotyczących wpłat i zaległości. Przydatne są także materiały potwierdzające wynajętą powierzchnię, rozliczenia kosztów operacyjnych oraz informacje o uzgodnionych zachętach dla najemców. Porównaj dokumenty z okresem i pozycjami ujętymi w modelu. Jeśli brakuje dokumentu albo dane są rozbieżne, zapisz lukę i nie traktuj założenia jako potwierdzonego faktu.
Nie. Wynik modelu to oszacowanie oparte na określonych przepływach i parametrach, a cenę strony ustalają w ramach konkretnej transakcji. Mogą się różnić, ponieważ kupujący i sprzedający odmiennie oceniają ryzyka, dokumenty lub warunki zawarcia umowy. Sprawdź, czy porównujesz wartość z modelu z ceną dotyczącą tego samego zakresu aktywów i założeń. Sam model nie przesądza o warunkach sprzedaży.
W asset deal nabywa się bezpośrednio wskazane aktywo, natomiast w share deal przedmiotem transakcji są udziały lub akcje spółki będącej właścicielem nieruchomości. Różnica wpływa na to, jakie dokumenty i zobowiązania wymagają analizy w ramach due diligence. Zakres weryfikacji zależy od struktury konkretnej transakcji. Kwestie prawne i podatkowe oceniaj z udziałem właściwych specjalistów, a nie wyłącznie na podstawie modelu dochodowego.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.