
Zasób parków handlowych w Polsce sięga blisko 4,9 mln mkw., a na koniec drugiego kwartału 2026 roku format ten odpowiadał za 89% całej nowoczesnej powierzchni handlowej w budowie. Jednocześnie pustostany spadły do 1,9% — historycznego minimum.
Raport Cushman & Wakefield „Codzienne zakupy, trwały wzrost. Fenomen parków handlowych” pokazuje rynek, który nie rośnie już skalą pojedynczego obiektu, ale precyzją dopasowania do lokalnego popytu. Poniżej analizujemy najważniejsze dane i to, co wynika z nich dla właścicieli nieruchomości i inwestorów.
Najważniejsze wnioski: parki handlowe to dziś 34% zasobów handlowych w Polsce i 89% powierzchni w budowie, przy rekordowo niskich pustostanach 1,9%.
• Wolumen inwestycji w handel wyniósł 1,03 mld EUR w I połowie 2026 roku — więcej niż w całym 2025 roku.
• Aktywność deweloperska przesuwa się z miast poniżej 50 tys. do ośrodków 50–100 tys. mieszkańców.
• Brakuje nie powierzchni, a odpowiednich modułów: 36 z 56 wolnych lokali ma poniżej 250 mkw.
• Średnia powierzchnia aktywa w transakcji wzrosła z 6,5 tys. do ok. 23 tys. mkw. GLA — rynek się portfelizuje.
• Yieldy: 6,95% w Warszawie i 7,30% w miastach regionalnych, po kompresji z ok. 8% w 2014 roku.
• Skala rynku: 4,9 mln mkw. i dominacja w nowej podaży
• Geografia wzrostu: dlaczego deweloperzy przenoszą się do miast 50–100 tys.
• Pustostany 1,9%: najniżej w historii i co się za tym kryje
• Czynsze: Polska najdroższa w regionie CEE
• Rynek inwestycyjny: 1,03 mld EUR w pierwszym półroczu
• Konsument: co raport mówi o zachowaniach zakupowych
• Tenant mix: gdzie dzieje się realna zmiana
• Polska na tle CEE: paradoks nasycenia
• Ryzyka, o których raport mówi ostrożnie
• Co to znaczy dla właścicieli i inwestorów: perspektywa Petram House
Polski rynek parków handlowych trzeba czytać jako dwa zbiory danych, nie jeden. Według raportu Cushman & Wakefield zasób obiektów powyżej 5 000 mkw. wynosił na koniec drugiego kwartału 2026 roku 3,6 mln mkw.
Rynek małych parków o powierzchni do 5 000 mkw. szacowany jest na dodatkowe ok. 1,3 mln mkw., co stanowi 27% całej powierzchni tego formatu. Razem daje to blisko 4,9 mln mkw.
Parki handlowe odpowiadają dziś za 34% istniejących zasobów handlowych w Polsce. To najwyższy udział w regionie Europy Środkowo-Wschodniej.
Jeszcze wyraźniej widać dominację formatu w nowej podaży. Na koniec drugiego kwartału 2026 roku w budowie pozostawało blisko 650 tys. mkw. nowoczesnej powierzchni handlowej, z czego 578 tys. mkw. — czyli 89% — przypadało na parki handlowe.
Innych formatów praktycznie się w Polsce nie buduje.

Strukturę rynku kształtują obiekty mniejsze. Segment poniżej 5 tys. mkw. to 27% zasobu, 5–10 tys. mkw. — 31%, 10–20 tys. mkw. — 21%, 20–30 tys. mkw. — 6%, a największe obiekty powyżej 30 tys. mkw. tylko 15%. Łącznie parki do 10 tys. mkw. odpowiadają za 58% zasobu. Dekadę temu ten udział wynosił blisko 64%, co oznacza, że przewaga małych formatów jest trwała, a nie nowa.
Prognozy oparte na monitorowaniu obiektów w budowie wskazują, że podaż w 2026 roku może przewyższyć wynik z 2025 roku. Rok 2027 przyniesie prawdopodobnie lekkie spowolnienie aktywności deweloperskiej,
ale poziom nowej podaży pozostanie relatywnie wysoki, koncentrując się na projektach w mniejszych miastach.
Największy udział w istniejących zasobach parków handlowych powyżej 5 000 mkw. przypada na miejscowości poniżej 50 tys. mieszkańców. Wynika to z ograniczonej obecności innych formatów handlowych w tych lokalizacjach — park handlowy jest tam często jedynym nowoczesnym obiektem handlowym.
Kierunek się jednak zmienia. Obecna struktura realizowanych małych parków wskazuje na przesuwanie się aktywności deweloperskiej z ośrodków poniżej 50 tys. mieszkańców do miast liczących od 50 do 100 tys. mieszkańców.
Cushman & Wakefield interpretuje to jako sygnał relatywnego nasycenia najmniejszych rynków oraz poszukiwania przez inwestorów lokalizacji z większą bazą konsumentów i wyższą siłą nabywczą, przy wciąż ograniczonej konkurencji nowoczesnych formatów.
W większych ośrodkach miejskich udział parków handlowych w nowej podaży maleje. Powód jest prosty: wysoki poziom nasycenia wszystkimi formatami handlowymi.
Raport wskazuje dwie główne bariery wejścia dla nowych projektów. Pierwsza to ograniczona dostępność odpowiednich gruntów pod zabudowę. Druga to istniejąca konkurencja — obecność większych obiektów handlowych w zasięgu oddziaływania planowanej inwestycji może istotnie obniżyć jej potencjał komercyjny. Jak podsumowują autorki raportu, dostępność gruntów i siła lokalnej konkurencji coraz częściej decydują o powodzeniu nowych inwestycji, nawet na rynkach o wciąż relatywnie niskim nasyceniu parkami handlowymi.
Wśród deweloperów z największym wolumenem parków handlowych w budowie (obiekty powyżej 5 000 mkw.) raport wskazuje na czołowych pozycjach Saller oraz Acteeum, działający we współpracy z BIG i Falcon.
Co to znaczy dla właściciela gruntu. Mapa białych plam na handlowej mapie Polski domyka się szybciej, niż wynikałoby to z samych statystyk nasycenia. Okno na monetyzację działki pod park handlowy jest dziś węższe niż dwa czy trzy lata temu — nie dlatego, że popyt deweloperów spadł, ale dlatego, że przesunął się do konkretnego przedziału wielkości miast. Grunt w mieście 50–100 tys. mieszkańców, bez dużego obiektu handlowego w zasięgu oddziaływania, jest w tej chwili najbardziej poszukiwanym aktywem w tym segmencie.
Poziom pustostanów w parkach handlowych w analizowanym dziesięcioleciu utrzymywał się w przedziale 1,9–4,6%. Analiza Cushman & Wakefield objęła osiem największych aglomeracji i obiekty powyżej 5 000 mkw.

RokPustostany w parkach handlowych20164,9%20174,6%20182,8%20193,5%20204,6%20214,0%20222,7%20232,8%20242,7%20251,9%
Źródło: Cushman & Wakefield, RAPORT 2026
W 2025 roku wskaźnik spadł o 0,8 p.p. rok do roku i osiągnął historyczne minimum. W liczbach bezwzględnych 1,9% przekłada się na zaledwie ok. 21 tys. mkw. powierzchni dostępnej do wynajęcia w ośmiu największych aglomeracjach.
Na tle innych formatów parki handlowe wypadają najlepiej. W 2025 roku pustostany wyniosły 1,9% w parkach handlowych, 2,7% w outletach i 3,0% w centrach handlowych. Raport zwraca uwagę,
że wiele nowych projektów osiąga niemal pełne wynajęcie jeszcze przed otwarciem.
Najciekawsza jest jednak struktura tych wakatów. Według badania z 2025 roku dostępne lokale koncentrują się w najmniejszych metrażach: powierzchnie poniżej 250 mkw. to 36 wolnych lokali, przedział 250–499 mkw. — 8 lokali, 500–999 mkw.
— również 8 lokali, a powyżej 1 000 mkw. — zaledwie 4 lokale.

Wniosek jest istotny dla każdego, kto projektuje lub kupuje park handlowy: na rynku nie brakuje powierzchni, brakuje odpowiednich modułów. Cushman & Wakefield wiąże to ze strukturalną zmianą popytu — sieci handlowe poszerzają ofertę i szukają coraz większych lokali, a liczba sieci operujących na małych metrażach maleje. Ten sam trend nadpodaży małych lokali widać w centrach handlowych i na ulicach handlowych.
Polska wyróżnia się w CEE zarówno poziomem, jak i dynamiką stawek czynszu w najlepszych parkach handlowych. W ostatnich trzech latach nasz kraj osiągnął najwyższy średni czynsz bazowy prime spośród wszystkich porównywanych rynków — ok. 19,5 EUR/mkw./miesiąc. Czechy pozostają drugim najdroższym rynkiem.
Dla kontekstu: w najlepszych centrach handlowych czynsze prime dla lokali o powierzchni ok. 100 mkw. sięgają średnio nawet ok. 180 EUR/mkw./miesiąc. To jednak nie jest porównywalny benchmark — chodzi o zupełnie inny metraż, inny profil najemcy i inny model biznesowy obiektu. Zestawienie tych dwóch liczb pokazuje różnicę między formatami, nie różnicę w atrakcyjności inwestycyjnej.
Dynamika wzrostu jest wyraźna. Po kilku latach względnej stabilizacji stawek prime w przedziale ok. 9–11 EUR/mkw./miesiąc, od 2023 roku w Polsce widoczne jest przyspieszenie. Od 2015 roku stawki czynszu wzrosły w Polsce ponad dwukrotnie —
podobnie jak w Bułgarii — podczas gdy w pozostałych krajach regionu wzrost wyniósł 60–80%. Raport tłumaczy tę presję mocnym popytem najemców, niskim wskaźnikiem wakatów i rosnącą dojrzałością formatu.
Dla porównania kosztowego warto odnotować, że stawki prime najmu magazynów, istotnych dla zaplecza logistycznego handlu, pozostają w Polsce relatywnie niskie — w przedziale 4,50–5,75 EUR/mkw./miesiąc.
Łączny wolumen transakcji w sektorze handlowym w pierwszym półroczu 2026 roku osiągnął 1,03 mld EUR i już przekroczył wartość wszystkich transakcji zawartych w tym sektorze w całym 2025 roku. Sektor handlowy odpowiadał za 34% wolumenu transakcji na rynku nieruchomości komercyjnych — najwięcej od 2018 roku. Sektory biurowy i logistyczny miały po 26%.

W pierwszej połowie 2026 roku sfinalizowano 20 transakcji inwestycyjnych w nieruchomościach handlowych, z czego osiem dotyczyło parków handlowych. Największą z nich był zakup portfela sześciu Vendo Parków o wartości 110 mln EUR, przeprowadzony przez Star Capital Finance w drugim kwartale 2026 roku.
Struktura kapitału pokazuje wyraźne przesunięcia:
Najbardziej aktywni inwestorzy pod względem wielkości transakcji w ostatnich sześciu latach: Ares & Slate, BIG Shopping Centres, Lord LB i Newgate Investment.
Po stronie wycen widać efekt kilkunastoletniej kompresji stóp kapitalizacji. Od 2014 roku yieldy obniżyły się z około 8% do 6,95% w Warszawie i 7,30% w miastach regionalnych. Ostatnie trzy lata przyniosły jednak stabilizację — stopy utrzymują się w relatywnie wąskim przedziale, bez gwałtownych zmian obserwowanych w latach 2014–2016.

Jedna liczba z tej sekcji zmienia najwięcej w praktyce transakcyjnej: średnia powierzchnia aktywa będącego przedmiotem transakcji wzrosła z około 6,5 tys. mkw. GLA w 2020 roku do około 23 tys. mkw. obecnie. Nie wynika to ze sprzedaży większych pojedynczych parków, lecz z rosnącego udziału transakcji portfelowych obejmujących po kilka obiektów.
Komentarz Petram House. Portfelizacja rynku to najważniejszy wniosek dla właściciela jednego obiektu. Kupujący instytucjonalny szuka dziś skali, bo koszt due diligence i zarządzania rozkłada się wtedy na większe aktywo. Pojedynczy park handlowy nie konkuruje więc o tego samego nabywcę co portfel — sprzedaje się inaczej, najczęściej w modelu off-market, do inwestora prywatnego, family office lub podmiotu budującego własny portfel. To zmienia nie tylko listę adresatów oferty, ale też sposób przygotowania dokumentacji i tempo procesu.
Cushman & Wakefield przeprowadził badanie konsumenckie na próbie 1 610 ankietowanych. Respondenci mogli wskazać więcej niż jedną odpowiedź.
Częstotliwość wizyt różni się wyraźnie geograficznie. 36% mieszkańców mniejszych miast odwiedza parki handlowe co najmniej raz w tygodniu, podczas gdy wśród mieszkańców Warszawy odsetek ten wynosi 24%. Silniejszy jest podział wiekowy: 76% osób w wieku do 40 lat robi zakupy w parkach handlowych raz w tygodniu lub częściej, a w grupie powyżej 40. roku życia — 59%.
Zasięg formatu jest niemal powszechny. Tylko 5% badanych nie odwiedza parków handlowych wcale. 43% respondentów częściej odwiedza centra handlowe, 23% częściej parki handlowe, a 34% deklaruje, że w obu typach obiektów bywa tak samo często.
W podziale na kategorie produktowe parki handlowe wygrywają tam, gdzie liczy się rutyna:
Rotacja najemców w latach 2025/2024 wyniosła 11,9% ogółem, ale rozkład między formatami jest bardzo nierówny: 21,6% w parkach handlowych, 11,1% w centrach handlowych i 11,0% w outletach wyprzedażowych. Metodologia opierała się na porównaniu spisu najemców we wszystkich obiektach powyżej 5 000 mkw. w ośmiu największych aglomeracjach.
To najbardziej niedoceniana liczba w całym raporcie. Rotacja niemal dwukrotnie wyższa niż w centrach handlowych jest jednocześnie dowodem płynności formatu — lokale szybko znajdują nowych najemców przy 1,9% pustostanów — i realnym ryzykiem operacyjnym. Dla nabywcy oznacza to, że przy due diligence trzeba patrzeć nie tylko na aktualny poziom wynajęcia, ale na historię zmian najemców, strukturę zapadalności umów i koszty fit-outu przy każdej rotacji.
W ośmiu największych aglomeracjach struktura najemców wygląda następująco. Kategorią wyróżniającą się liczbą wynajmowanych lokali są „Meble i wyposażenie wnętrz” — ci najemcy zajmują przeważnie 400–800 mkw., a sklepy DIY najczęściej powyżej 1 000 mkw. Druga pod względem udziału jest grupa „Inne”, obejmująca m.in. sklepy zoologiczne, kwiaciarnie, punkty sprzedaży e-papierosów, sklepy z akcesoriami niemodowymi, centra kultury i sztuki, pasmanterie oraz sklepy z pamiątkami.
Najbardziej dynamiczne tempo ekspansji odnotowały dyskonty niespożywcze, czyli value retailers — Pepco, DEALZ, Action, TEDi. Łączą niskie ceny, akceptowalną jakość i szeroką, często zmienną ofertę. Ich lokale mieszczą się najczęściej w przedziale 400–700 mkw.
Segment zdrowia i urody rośnie i widać to w popycie na relatywnie duże lokale o powierzchni 300–500 mkw. oraz w chęci otwierania punktów w nowych obiektach. Oferta usługowa — banki, apteki, punkty medyczne, usługi kosmetyczne i fryzjerskie, pralnie —
ma w parkach niższy udział niż w centrach handlowych, ale przeciętny lokal jest większy: 70 mkw. wobec ok. 50 mkw. w centrach. Gastronomia zyskuje na znaczeniu — w ciągu ostatniej dekady liczba lokali gastronomicznych w parkach w największych aglomeracjach wzrosła dwukrotnie. Moda odgrywa rolę istotną, ale uzupełniającą, koncentrując się na ofercie value i popularnych markach sieciowych, przy stabilnym udziale.
W miastach poniżej 50 tys. mieszkańców struktura jest wyraźnie inna. Udział kategorii „Meble i wyposażenie wnętrz” pozostaje niski — takie sklepy, jeśli są obecne, często funkcjonują jako samodzielne budynki poza parkiem. Największą reprezentację mają value retailers oraz marki modowe, wypełniające lukę wynikającą z ograniczonej oferty centrów handlowych lub ich całkowitego braku. Wyższy udział mają też zdrowie i uroda oraz usługi. Gastronomia odgrywa mniejszą rolę, co raport wiąże z mniejszą skalą ruchu, krótszym czasem pobytu oraz bardziej zakupowym niż rekreacyjnym charakterem wizyt.
Osobny kierunek to rekreacja. Cushman & Wakefield opisuje współpracę z Xtreme brands w komercjalizowanych i zarządzanych obiektach, wskazując, że przekonanie o klubach fitness jako produkcie wyłącznie metropolitalnym jest złudzeniem. Obok sklepów spożywczych, drogerii i dyskontów pojawiają się funkcje związane ze zdrowiem, rekreacją i czasem wolnym, a park handlowy staje się wielofunkcyjną lokalną infrastrukturą. Rośnie też rola franczyzy — lokalny przedsiębiorca jest zainteresowany długofalową stabilnością placówki i jej reputacją w społeczności, co sprzyja budowaniu trwałych relacji z właścicielem obiektu.
Polska odgrywa kluczową rolę w rozwoju formatu w regionie obejmującym Czechy, Słowację, Węgry, Rumunię i Bułgarię.
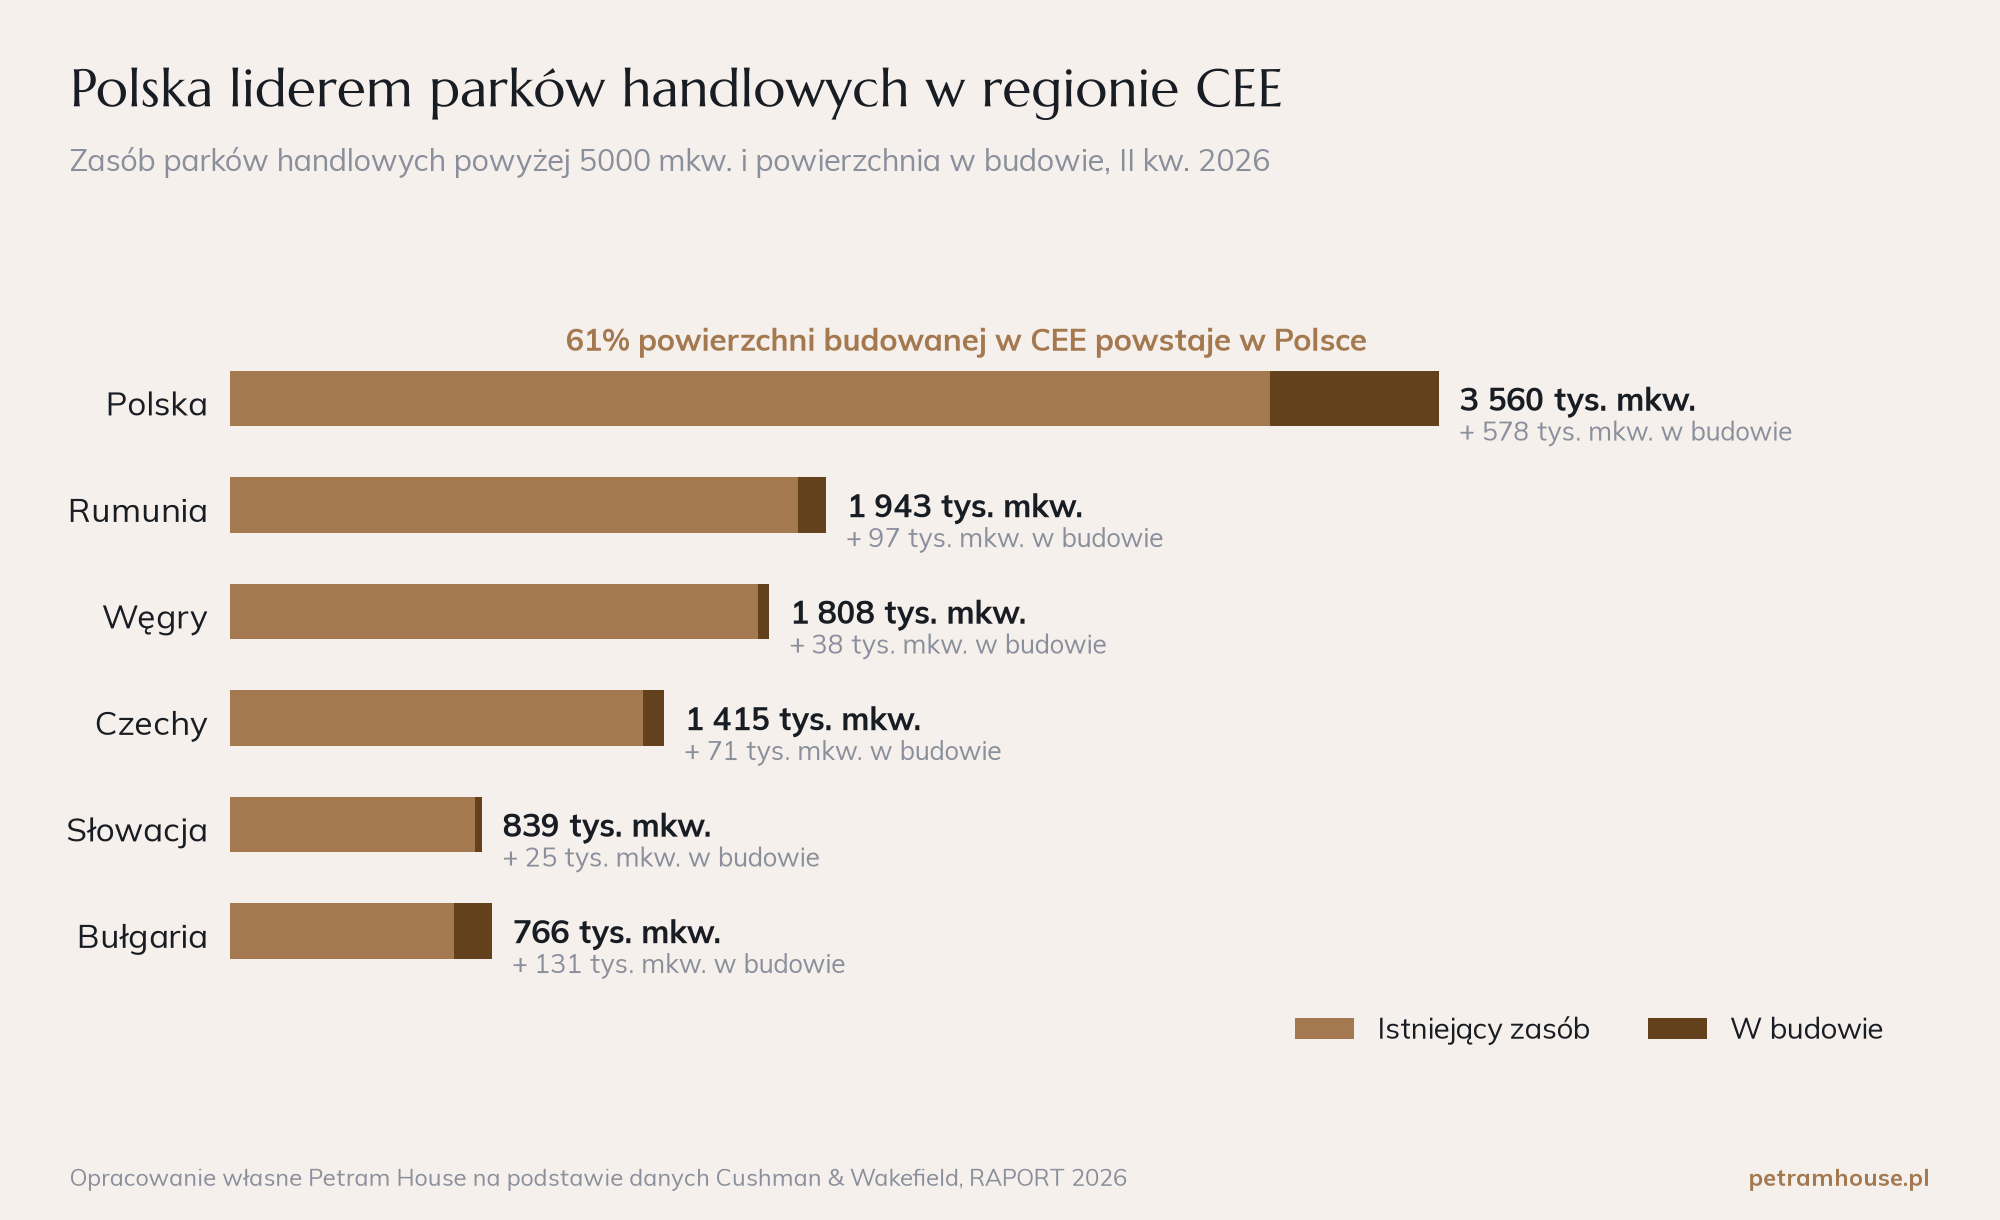
KrajZasób parków >5 000 mkw.Udział w zasobie handlowymW budowiePolska3 560 000 mkw.34%578 000 mkw. (61% budowy w CEE)Rumunia1 943 000 mkw.19%97 000 mkw.Węgry1 808 000 mkw.18%38 000 mkw.Czechy1 415 000 mkw.14%71 000 mkw.Słowacja839 000 mkw.8%25 000 mkw.Bułgaria766 000 mkw.7%131 000 mkw.
Źródło: Cushman & Wakefield, RAPORT 2026
Zasób nowoczesnych parków handlowych powyżej 5 000 mkw. jest w Polsce niemal dwukrotnie wyższy niż na kolejnych największych rynkach — w Rumunii i na Węgrzech. Polska ma także najwyższy w regionie udział tego formatu w strukturze istniejących zasobów handlowych oraz największą liczbę budowanych obiektów.
Jednocześnie Polska pozostaje poniżej średniej CEE pod względem nasycenia parkami handlowymi w przeliczeniu na mieszkańca. Wynika to przede wszystkim z najwyższej populacji wśród analizowanych rynków. Najwyższe nasycenie parkami handlowymi osiągają Węgry, mimo populacji na poziomie ok. 10 mln mieszkańców. Największym potencjałem wzrostu w zestawieniu charakteryzuje się Bułgaria — przy najniższym wolumenie istniejących zasobów notuje nasycenie poniżej średniej regionalnej.
Autorki raportu wprowadzają tu istotne zastrzeżenie, które łatwo pominąć przy pobieżnej lekturze: niższy poziom nasycenia parkami handlowymi nie powinien być interpretowany jako jedyny wyznacznik potencjału rozwoju formatu. Przy ocenie chłonności rynku trzeba uwzględnić całkowity zasób nowoczesnej powierzchni handlowej, w tym przede wszystkim centra handlowe. Pod względem nasycenia centrami handlowymi Polska zajmuje drugą pozycję w regionie, ustępując jedynie Słowacji. Oznacza to, że część popytu konsumenckiego jest już obsługiwana przez istniejące obiekty wielkopowierzchniowe.
Raport prognozuje, że po 2027 roku tempo rozwoju parków handlowych stopniowo wyhamuje wraz z dalszym zagospodarowywaniem tzw. białych plam na handlowej mapie Polski.
Dane z raportu są bardzo dobre, ale nie jednoznaczne. Cushman & Wakefield sygnalizuje trzy obszary niepewności, które warto czytać uważnie.
Utrzymująca się wysoka aktywność deweloperska rodzi pytanie o dalszą zdolność rynku do wchłaniania nowej powierzchni. W średnim okresie kluczowe będzie, czy tempo rozwoju sieci handlowych i ekspansji najemców pozostanie wystarczające, aby równoważyć rosnącą podaż — czy też rynek zacznie stopniowo wchodzić w fazę większej konkurencji między obiektami i presji na poziom pustostanów.
W dłuższym horyzoncie perspektywy będą w coraz większym stopniu determinowane przez postępującą depopulację części mniejszych miast i starzenie się społeczeństwa. Z drugiej strony oczekiwany wzrost siły nabywczej gospodarstw domowych i dalsza poprawa poziomu zamożności mogą częściowo równoważyć niekorzystne trendy demograficzne.
Rotacja 21,6% i koncentracja wakatów w modułach poniżej 250 mkw. pokazują, że płynność w parku handlowym nie jest równomierna. Obiekt zaprojektowany wokół małych lokali będzie trudniejszy w utrzymaniu niż obiekt z modułami 400–800 mkw., nawet przy tym samym poziomie nasycenia lokalnego rynku.
1. Yield jest dziś ważniejszy niż czynsz. Przy stopach kapitalizacji na poziomie 6,95% w Warszawie i 7,30% w miastach regionalnych każde 0,25 p.p. przekłada się na istotną zmianę wyceny. Dla obiektu generującego 1 mln EUR rocznego dochodu operacyjnego różnica między yieldem 7,00% a 7,25% to około 0,5 mln EUR w cenie. Przygotowanie obiektu do sprzedaży — uporządkowana struktura umów, wydłużone WAULT, czysta dokumentacja techniczna — działa właśnie na ten parametr.
2. Pojedynczy obiekt sprzedaje się inaczej niż portfel. Wzrost średniej powierzchni transakcyjnej do ok. 23 tys. mkw. GLA oznacza, że duzi kupujący koncentrują się na portfelach. Właściciel jednego parku powinien albo celować w inwestora prywatnego i family office w modelu off-market, albo rozważyć wejście do portfela wraz z innymi właścicielami. Więcej o naszym podejściu opisujemy na stronie sprzedaż parku handlowego.
3. Grunt w mieście 50–100 tys. mieszkańców ma teraz najlepsze okno. Przesunięcie aktywności deweloperskiej do tego przedziału jest wprost potwierdzone w raporcie. Warunkiem jest jednak wykazanie braku silnej konkurencji w zasięgu oddziaływania — samo niskie nasycenie na poziomie gminy nie wystarczy. Jeśli rozważasz sprzedaż działki, przygotuj analizę konkurencji razem z ofertą: sprzedaż działki komercyjnej pod park handlowy.
4. Tenant mix decyduje o obronie frekwencji. Zdrowie i uroda, usługi z większymi lokalami (średnio 70 mkw.), gastronomia i funkcje rekreacyjne to kierunki, które raport wskazuje jako rosnące. W obiektach w mniejszych miastach dodatkowo pracują value retailers i moda wypełniająca lukę po braku centrum handlowego.
5. Moduły poniżej 250 mkw. to punkt ryzyka. Przy 36 wolnych lokalach w tym przedziale wobec 4 lokali powyżej 1 000 mkw. w ośmiu aglomeracjach, mały metraż jest dziś najtrudniejszy do wynajęcia. Warto to uwzględnić zarówno w wycenie kupowanego obiektu, jak i w projektowaniu nowego.
6. Horyzont po 2027 roku wymaga decyzji dziś. Jeśli prognoza wyhamowania tempa rozwoju się potwierdzi, właściciele gruntów i obiektów o słabszych parametrach będą sprzedawać na rynku z większą konkurencją podaży niż obecnie. Aktualne oferty obiektów i gruntów komercyjnych znajdziesz w sekcji ogłoszenia.
Zasób parków handlowych w Polsce sięga blisko 4,9 mln mkw. Obiekty powyżej 5 000 mkw. odpowiadają za 3,6 mln mkw., a małe parki do 5 000 mkw. za dodatkowe ok. 1,3 mln mkw. Dane dotyczą końca drugiego kwartału 2026 roku według raportu Cushman & Wakefield.
Pustostany w parkach handlowych wyniosły w 2025 roku ok. 1,9%, co jest historycznym minimum i oznacza spadek o 0,8 p.p. rok do roku. To najlepszy wynik spośród wszystkich formatów handlowych — w outletach wskaźnik wyniósł 2,7%, a w centrach handlowych 3,0%. Analiza objęła osiem największych aglomeracji.
Średni czynsz bazowy w najlepszych parkach handlowych typu prime w Polsce wynosi ok. 19,5 EUR/mkw./miesiąc. To najwyższa stawka w regionie CEE. Od 2015 roku czynsze w Polsce wzrosły ponad dwukrotnie, przy czym wyraźne przyspieszenie widoczne jest
od 2023 roku.
Park handlowy składa się z kilku lub kilkunastu sklepów i punktów usługowych w jednym kompleksie, najczęściej na obrzeżach miast. Ma prostszą architekturę, bezpośrednie wejścia do lokali z poziomu parkingu i niższe koszty eksploatacji, bo nie utrzymuje wewnętrznych powierzchni wspólnych. Obiekty są w większości parterowe.
Fundamenty sektora są mocne: pustostany 1,9%, najwyższe czynsze prime w CEE i 1,03 mld EUR wolumenu transakcji w pierwszym półroczu 2026 roku, czyli więcej niż w całym 2025 roku. Jednocześnie raport wskazuje ryzyka — wysoką podaż, rotację najemców
na poziomie 21,6% i czynniki demograficzne. Decyzja wymaga analizy konkretnej lokalizacji i tenant mixu.
Największa aktywność deweloperska koncentruje się w miastach poniżej 100 tys. mieszkańców. W segmencie małych parków widać przesunięcie z ośrodków poniżej 50 tys. mieszkańców do miast liczących 50–100 tys. mieszkańców, co raport wiąże z relatywnym nasyceniem najmniejszych rynków i poszukiwaniem większej bazy konsumentów.
Raport Cushman & Wakefield potwierdza to, co widzimy w procesach transakcyjnych: parki handlowe przestały być formatem uzupełniającym, a stały się podstawowym sposobem dostarczania handlu w polskich miastach średniej wielkości. Dla właściciela oznacza
to dobre warunki wyjścia, ale też krótsze okno na decyzję.
Jeśli rozważasz sprzedaż parku handlowego lub gruntu pod taki projekt, chętnie omówimy realną wycenę Twojego aktywa w kontekście aktualnych parametrów rynkowych — skontaktuj się z nami.
Źródło danych: Cushman & Wakefield, „Codzienne zakupy, trwały wzrost. Fenomen parków handlowych”, RAPORT 2026, autorki: Ewa Derlatka-Chilewicz (Head of Research) i Ewelina Staruch (Senior Analyst, Retail Sector).
Pełna treść raportu. Wykresy: opracowanie własne Petram House na podstawie danych Cushman & Wakefield, RAPORT 2026.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.