
W pierwszej połowie 2026 roku wolumen inwestycji na polskim rynku nieruchomości komercyjnych osiągnął poziom 3 miliardów euro, z czego sektor handlowy wygenerował ponad 1 miliard euro obrotu. Jako inwestor budujący portfel nieruchomości o wysokiej rentowności, stajesz przed wyborem struktury, która najlepiej zabezpieczy Twój kapitał i zoptymalizuje koszty. Transakcja typu share deal, polegająca na zakupie udziałów w spółce celowej (SPV), jest standardem przy akwizycjach parków handlowych, ale niesie ze sobą specyficzne wyzwania prawne i podatkowe. Zapewne dostrzegasz, że różnica między przejęciem całego podmiotu a nabyciem samej nieruchomości (asset deal) wymaga odrębnej strategii negocjacyjnej oraz operacyjnej.
W tym artykule poznasz mechanizmy transakcji share deal, różnice podatkowe względem asset deal oraz sprawdzone metody zabezpieczania ryzyka przy zakupie spółek celowych. Dowiesz się, dlaczego stawka 1% PCC przy nabyciu udziałów jest korzystniejsza niż 2% PCC przy zakupie aktywa, a także jak uniknąć przejęcia ukrytych zobowiązań finansowych. Przygotowaliśmy zestawienie kluczowych etapów badania due diligence, które pozwalają zweryfikować stan prawny SPV przed podpisaniem umowy. Wyjaśnimy również, jak przekłada się wycena nieruchomości na wartość rynkową udziałów, biorąc pod uwagę wskaźniki takie jak WALT oraz yield na poziomie 7,00, 8,00% dla parków handlowych.
• Zrozumiesz, dlaczego struktura share deal jest optymalna podatkowo dzięki stawce 1% PCC i braku opodatkowania VAT.
• Dowiesz się, jak skutecznie zweryfikować bilans i historię prawną spółki celowej (SPV) podczas wieloaspektowego audytu due diligence.
• Poznasz zasady wyceny udziałów w oparciu o Equity Value, uwzględniającą zadłużenie netto oraz kapitał obrotowy zgromadzony w spółce.
• Sprawdzisz korzyści z zakupu nieruchomości komercyjnych w modelu off-market, który zapewnia dostęp do ofert niedostępnych w publicznych kanałach sprzedaży.
• Nauczysz się identyfikować i mitygować ryzyka operacyjne związane z przejęciem całego przedsiębiorstwa wraz z jego zobowiązaniami i umowami najmu.
Transakcja typu share deal to proces kapitałowy, w którym przedmiotem sprzedaży nie jest bezpośrednio budynek, lecz udziały lub akcje w spółce będącej jego właścicielem. Taka struktura wpisuje się w szeroki kontekst procesów Mergers and acquisitions (M&A), gdzie nabywasz cały podmiot prawny wraz z jego historią. W przeciwieństwie do asset deal, gdzie kupujesz konkretne aktywo, tutaj przejmujesz przedsiębiorstwo ze wszystkimi jego prawami, obowiązkami oraz zobowiązaniami. Jest to standard rynkowy przy akwizycjach parków handlowych i biurowców o znacznej wartości.
Kluczowym elementem tej struktury jest spółka celowa, znana jako SPV (Special Purpose Vehicle). Zazwyczaj jest to spółka z ograniczoną odpowiedzialnością, powołana wyłącznie do wybudowania i obsługi jednej konkretnej nieruchomości. Takie rozwiązanie pozwala na precyzyjne odseparowanie ryzyka operacyjnego od innej działalności dewelopera lub właściciela. Jako inwestor przejmujesz "opakowanie", w którym zamknięta jest nieruchomość, umowy najmu oraz często istniejące finansowanie bankowe.
Na polskim rynku nieruchomości komercyjnych model ten dominuje w transakcjach o wolumenie powyżej 10-15 mln zł. Głównym powodem jest optymalizacja kosztów transakcyjnych, szczególnie w obszarze podatku od czynności cywilnoprawnych. Stawka PCC przy nabyciu udziałów wynosi 1% od ich wartości rynkowej. Przy zakupie bezpośrednim (asset deal) musisz zapłacić 2% PCC, co przy wielomilionowych kwotach generuje różnice liczone w setkach tysięcy złotych. Sprawdź dostępne ogłoszenia off-market, aby zobaczyć, jak strukturyzowane są największe okazje inwestycyjne.
Największą zaletą tego modelu jest zasada kontynuacji stosunków prawnych. Nie musisz podpisywać nowych umów ani aneksować istniejących kontraktów z najemcami sieciowymi, takimi jak Rossmann, Pepco czy Biedronka. Stroną umowy pozostaje ta sama spółka celowa, co zapewnia stabilność przychodów i trwałość relacji z anchor tenantami (najemcami kluczowymi). Taka płynność operacyjna jest kluczowa dla zachowania ciągłości przepływów pieniężnych zaraz po zamknięciu transakcji.
Musisz jednak zwrócić uwagę na klauzule 'change of control', które powszechnie występują w umowach kredytowych. Zmiana właściciela udziałów w spółce często wymaga uprzedniej zgody banku finansującego inwestycję. Brak takiej weryfikacji może prowadzić do wypowiedzenia kredytu lub konieczności jego natychmiastowej spłaty. W Petram House analizujemy te zapisy na etapie wstępnego audytu, aby proces przejścia własności przebiegł bez zakłóceń dla Twojego portfela.
Wybierz tę strukturę, jeśli zależy Ci na czasie i przejmujesz obiekt z czystą historią operacyjną. Dobrze przygotowany wirtualny data room (VDR) pozwala na sprawne przeprowadzenie procesu w kilka tygodni, bez konieczności skomplikowanego przenoszenia praw w księgach wieczystych. Często korzystnym rozwiązaniem jest przejęcie istniejącego długu bankowego na dotychczasowych warunkach. Pozwala to uniknąć kosztownego procesu ubiegania się o nowe finansowanie i płacenia prowizji za jego udzielenie.
Model ten jest szczególnie polecany przy zakupie gotowców inwestycyjnych z długoterminowymi umowami najmu. Wymaga on jednak znacznie głębszego badania due diligence niż prosty zakup murów. Musisz zweryfikować nie tylko stan techniczny budynku, ale przede wszystkim historię księgową i podatkową spółki. W Petram House wspieramy inwestorów w tej analizie, bazując na naszym 12-letnim doświadczeniu w segmencie retail.
Podatki stanowią jeden z najsilniejszych argumentów przemawiających za wyborem struktury share deal. W tej formule nabywasz udziały w spółce, co podlega opodatkowaniu podatkiem od czynności cywilnoprawnych (PCC) według stawki 1% od wartości rynkowej udziałów. Dla porównania, w przypadku bezpośredniego zakupu nieruchomości (asset deal), stawka PCC wynosi 2%. Przy inwestycji o znacznej skali oszczędność na samym podatku PCC przekłada się na konkretne kwoty, które pozostają w Twoim portfelu inwestycyjnym.
Transakcja sprzedaży udziałów jest z zasady zwolniona z podatku VAT. W modelu asset deal standardowo dolicza się 23% VAT do ceny netto, co wymaga od inwestora zaangażowania dodatkowego kapitału obrotowego na czas oczekiwania na zwrot podatku z urzędu skarbowego. W strukturze share deal ten problem nie występuje, co znacząco poprawia płynność finansową kupującego już w dniu zamknięcia transakcji. Musisz jednak pamiętać, że brak VAT przy zakupie oznacza również brak możliwości odliczenia podatku naliczonego od ceny nabycia.
Ważnym aspektem jest kontynuacja amortyzacji. W omawianej formule spółka celowa (SPV) nadal amortyzuje nieruchomość na dotychczasowych zasadach i od historycznej wartości początkowej. W przeciwieństwie do asset deal, nie dochodzi tutaj do aktualizacji podstawy amortyzacji do poziomu nowej ceny rynkowej. Jeśli planujesz długofalowe rozliczenia kosztowe, zweryfikuj dotychczasowy plan amortyzacji w toku badania due diligence. Jeśli potrzebujesz wsparcia w analizie rentowności takich projektów, napisz do naszych doradców.
Brak konieczności finansowania 23% podatku VAT jest kluczowy przy dużych obiektach, takich jak parki handlowe o powierzchni GLA powyżej 2000 m2. Inwestorzy instytucjonalni oraz family office preferują struktury bez VAT, ponieważ eliminują one ryzyko wielomiesięcznego blokowania środków w urzędzie skarbowym. Pozwala to na efektywniejsze wykorzystanie dźwigni finansowej i obniżenie kosztów odsetkowych kredytu pomostowego, który zazwyczaj zaciąga się na pokrycie VAT.
Przy zakupie udziałów spółka celowa pozostaje podatnikiem podatku od nieruchomości bez żadnej przerwy. Nie masz obowiązku składania nowych deklaracji w urzędzie gminy bezpośrednio po transakcji, o ile nie zmienia się sposób użytkowania obiektu. Zachowana zostaje pełna ciągłość rozliczeń, co upraszcza administrację po przejęciu aktywa. Twoim zadaniem podczas audytu jest jedynie weryfikacja, czy spółka regularnie regulowała wszystkie zobowiązania lokalne i nie posiada zaległości podatkowych.
Nabycie udziałów w strukturze share deal wymaga przeprowadzenia wieloaspektowego badania due diligence, które wykracza poza standardową weryfikację stanu nieruchomości. Kupując spółkę celową (SPV), przejmujesz jej pełną historię prawną, podatkową oraz finansową. Każde niedopatrzenie na tym etapie może skutkować przejęciem ukrytych zobowiązań, które obciążą Twój przyszły wynik inwestycyjny. W Petram House koordynujemy ten proces, dbając o pełną transparentność dokumentacji udostępnianej w wirtualnym data roomie.
Fundamentem bezpiecznego zakupu jest due diligence finansowe, obejmujące dogłębną analizę bilansu oraz rachunku zysków i strat. Musisz precyzyjnie zweryfikować poziom zadłużenia netto oraz sprawdzić, czy spółka posiada płynność wystarczającą do obsługi bieżących kosztów operacyjnych. Równie istotne jest badanie podatkowe w zakresie CIT i VAT, aby wykluczyć ryzyko zaległości z ostatnich pięciu lat. Badanie techniczne obiektu pozostaje kluczowe, ponieważ stan techniczny dachu czy instalacji bezpośrednio wpływa na realną wartość rynkową nabywanych udziałów.
Audyt prawny musi potwierdzić bezsporny tytuł sprzedającego do zbywanych udziałów oraz brak obciążeń na samej nieruchomości w księdze wieczystej. Sprawdź, czy SPV posiada wszystkie wymagane pozwolenia na użytkowanie oraz decyzje środowiskowe. Weryfikacja dokumentacji korporacyjnej pozwala wyeliminować ryzyko wadliwego powołania zarządu lub braku wymaganych zgód zgromadzenia wspólników. Jeśli szukasz sprawdzonych aktywów, przejrzyj nasze oferty nieruchomości komercyjnych, które przeszły wstępną selekcję doradczą.
W segmencie retail parków kluczowym parametrem jest WALT (Weighted Average Lease Term), czyli średni ważony czas trwania umów najmu. Wskaźnik ten informuje Cię, przez jak długi okres masz zagwarantowane stabilne przychody od najemców sieciowych. Przyjmuje się, że bezpieczny poziom WALT dla nieruchomości komercyjnej wynosi od 5 do 7 lat. Podczas audytu sprawdź dokładnie klauzule indeksacyjne, oparte o wskaźniki GUS lub HICP, oraz ewentualne prawa najemców do wcześniejszego wypowiedzenia umowy (break options). Analiza powinna objąć także standard triple net, określający przeniesienie kosztów utrzymania obiektu na najemców.
Największym wyzwaniem w transakcji share deal są zobowiązania pozabilansowe, których nie widać w standardowych raportach księgowych. Mogą to być toczące się spory sądowe, udzielone poręczenia lub niekorzystne umowy z dostawcami mediów i firmami serwisowymi. Zweryfikuj kompletność protokołów z przeglądów okresowych oraz ważność polis ubezpieczeniowych obiektu. Aby zminimalizować ryzyko, stosujemy w umowach precyzyjne oświadczenia i zapewnienia (Representations & Warranties) oraz mechanizmy odszkodowawcze. Petram House dysponuje polisą OC Lloyd’s, co stanowi dodatkowy fundament bezpieczeństwa i rzetelności całego procesu doradczego.
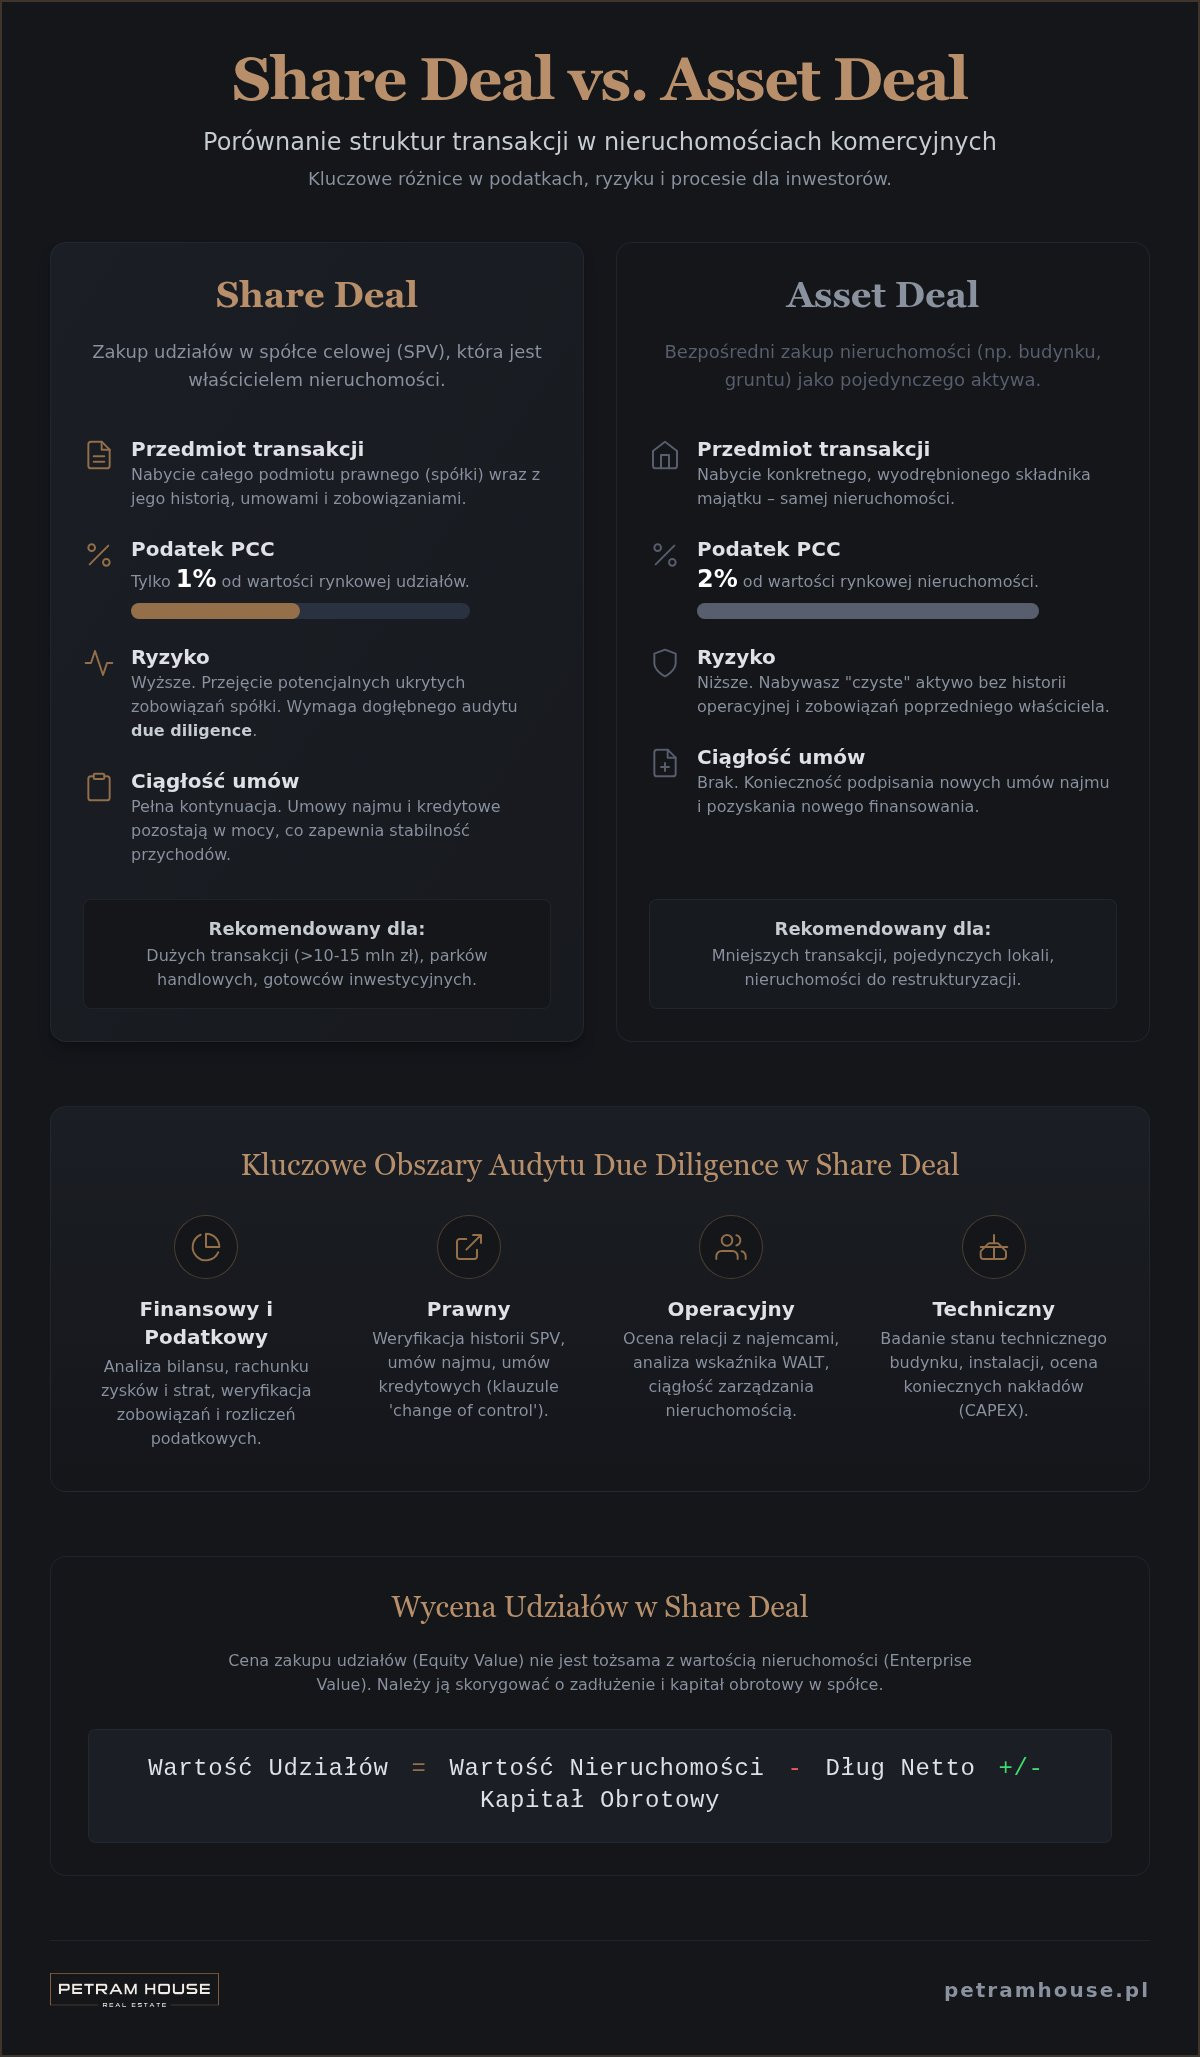
Wycena w transakcji share deal operuje na dwóch kluczowych poziomach: Enterprise Value oraz Equity Value. Pierwszy z nich, Enterprise Value (EV), reprezentuje wartość rynkową samej nieruchomości i innych aktywów operacyjnych, zakładając brak zadłużenia zewnętrznego. Equity Value to cena, którą faktycznie płacisz za udziały, czyli wartość EV skorygowana o dług netto i kapitał obrotowy spółki celowej. Zrozumienie tego mechanizmu jest niezbędne, aby precyzyjnie określić, jaką kwotę musisz zabezpieczyć na zamknięcie transakcji.
Strony transakcji muszą uzgodnić metodę rozliczenia ceny, czyli tak zwany price bridge. Mechanizm Locked-box pozwala na ustalenie ostatecznej kwoty na podstawie historycznego bilansu, co eliminuje konieczność sporządzania skomplikowanych sprawozdań w dniu transakcji. Alternatywą jest Completion Accounts, gdzie cena ulega korekcie po dacie zamknięcia (closing), bazując na faktycznym stanie gotówki i długu w tym dniu. Wybór odpowiedniej metody zależy od dynamiki operacyjnej spółki oraz Twoich preferencji co do podziału ryzyka ekonomicznego.
Dług netto to suma kredytów bankowych i pożyczek wspólników, pomniejszona o środki pieniężne zgromadzone na kontach spółki. Jeśli kupujesz udziały w SPV posiadającej park handlowy o wartości Enterprise Value równej 25 mln zł, a spółka ma 15 mln zł kredytu i 1 mln zł gotówki, Twoje Equity Value wyniesie 11 mln zł. Kwota ta może ulec dalszym korektom o kapitał obrotowy (working capital), czyli różnicę między aktywami a pasywami bieżącymi spółki.
Prawidłowe rozliczenie kapitału obrotowego musi uwzględniać następujące elementy:
• Nierozliczone wpłaty od najemców z tytułu czynszów i mediów;
• Zobowiązania wobec dostawców usług ochrony, sprzątania i serwisów technicznych;
• Kaucje wpłacone przez najemców, które pozostają w spółce;
• Podatki lokalne i opłaty za użytkowanie wieczyste przypadające na dany okres.
Wartość Enterprise Value w sektorze retail wynika bezpośrednio z dochodu operacyjnego netto (NOI). Jest to suma rocznych czynszów pomniejszona o koszty operacyjne, których nie pokrywają najemcy, określane jako non-recoverable OPEX. Aktualne yieldy rynkowe dla parków handlowych oscylują w granicach 7,00; 8,00%, co pozwala na precyzyjne określenie wartości aktywa przy stabilnym poziomie najmu. W Petram House weryfikujemy realność założeń przychodowych, analizując każdą umowę pod kątem indeksacji i stabilności przyszłych wpływów.
Jako Twój doradca, przeprowadzamy szczegółową analizę dochodową, która stanowi podstawę do negocjacji ceny udziałów. Wykorzystujemy nasze 12-letnie doświadczenie i bezpośrednie relacje z sieciami takimi jak Rossmann czy Pepco, aby zweryfikować jakość portfela najemców. Jeśli planujesz zakup spółki celowej i chcesz mieć pewność co do rzetelności jej wyceny, skonsultuj strukturę swojej inwestycji z naszym zespołem.
Skuteczna realizacja transakcji typu share deal wymaga partnera, który rozumie nie tylko parametry finansowe, ale i specyfikę operacyjną spółek celowych. W Petram House zapewniamy Ci dostęp do ofert off-market, które nie trafiają do publicznego obrotu. Są to starannie wyselekcjonowane podmioty posiadające parki handlowe lub lokale z najemcami sieciowymi, przygotowane do sprzedaży pod kątem prawnym i finansowym. Działamy jako doradca transakcyjny, weryfikując kompletność dokumentacji w wirtualnym data roomie jeszcze przed pierwszą prezentacją oferty.
Nasz zespół koordynuje cały proces due diligence, dbając o płynną komunikację między Tobą a stroną sprzedającą. Odciążamy Cię w gromadzeniu danych niezbędnych do analizy dochodowej i technicznej, co znacząco skraca czas potrzebny na podjęcie decyzji inwestycyjnej. Posiadamy 12-letnie doświadczenie w segmencie retail, co pozwala nam na szybką identyfikację ryzyk operacyjnych specyficznych dla tego rynku. Wspieramy Cię również w negocjacjach warunków SPA (Share Purchase Agreement), koncentrując się na biznesowych aspektach oświadczeń i zapewnień.
Naszą przewagą są bezpośrednie relacje z kluczowymi najemcami, takimi jak Biedronka, Rossmann czy Pepco. Rozumiemy standardy ich umów najmu oraz wymagania techniczne, co przekłada się na rzetelną ocenę stabilności przychodów spółki celowej. Każda transakcja share deal prowadzona przez nasze biuro charakteryzuje się wysoką gęstością faktograficzną i przejrzystością rozliczeń. Bezpieczeństwo Twojego kapitału jest dla nas priorytetem, dlatego nasza działalność jest wsparta polisą OC Lloyd’s.
Proces inwestycyjny rozpoczynamy od szczegółowej analizy Twojego profilu oraz potrzeb kapitałowych. Określamy preferowany poziom yield, czas trwania umów (WALT) oraz pożądaną lokalizację aktywów. Następnie przedstawiamy Ci wyselekcjonowane oferty parków handlowych i lokali, które najlepiej wpisują się w Twoją strategię budowania portfela. Sprawdź aktualne nieruchomości inwestycyjne dostępne w naszej bazie i wybierz projekt odpowiadający Twoim celom.
Po wyborze konkretnego aktywa przeprowadzimy Cię przez etap listu intencyjnego i audytu, aż do finalnego podpisania umowy u notariusza. Nasza rola nie kończy się na skojarzeniu stron; dbamy o to, aby struktura transakcji była optymalna i bezpieczna na każdym etapie. Umów bezpłatną konsultację z Petram House, aby omówić szczegóły Twojego kolejnego zakupu inwestycyjnego. Jesteśmy solidnym partnerem, który łączy twarde dane rynkowe z dbałością o trwałość Twoich inwestycji.
Wybór struktury share deal otwiera przed Tobą drogę do efektywnej optymalizacji kosztów transakcyjnych oraz płynnego przejęcia dochodowych parków handlowych. Kluczem do bezpieczeństwa pozostaje jednak rzetelne badanie due diligence oraz precyzyjne rozliczenie Equity Value w oparciu o stan zadłużenia spółki celowej. W Petram House łączymy ekspercką wiedzę o wskaźnikach WALT i yieldach z 12-letnią praktyką na polskim rynku retail; pozwala to nam mitygować ryzyka operacyjne jeszcze przed podpisaniem umowy. Nasza polisa OC Lloyd’s oraz dostęp do unikalnych ofert off-market stanowią fundament zaufania, którym obdarzają nas najbardziej wymagający inwestorzy prywatni i korporacyjni.
Profesjonalne doradztwo transakcyjne to nie tylko pośrednictwo, lecz przede wszystkim partnerstwo w procesie pomnażania Twojego kapitału na pokolenia. Skontaktuj się z nami i sprawdź oferty off-market, aby poznać nieruchomości komercyjne o sprawdzonym standardzie i stabilnym przepływie gotówki. Jesteśmy gotowi, aby przeprowadzić Cię przez każdy etap akwizycji, dbając o harmonię Twoich celów biznesowych z aktualną sytuacją rynkową. Zapraszamy do wspólnego budowania bezpiecznej przyszłości finansowej.
Share deal to zakup udziałów w spółce posiadającej nieruchomość, podczas gdy asset deal to bezpośrednie nabycie prawa własności do samego budynku. W pierwszym przypadku przejmujesz cały podmiot prawny wraz z jego historią i zobowiązaniami, co wymaga przeprowadzenia szerszego audytu. Asset deal skupia się wyłącznie na fizycznym aktywie i czystej księdze wieczystej. Wybór struktury wpływa na opodatkowanie PCC (1% przy udziałach vs 2% przy nieruchomości) oraz kwestie rozliczenia podatku VAT.
Bezpieczeństwo Twojego kapitału zależy od jakości przeprowadzonego badania due diligence, a nie od wybranej struktury transakcji. Share deal niesie ryzyko przejęcia ukrytych zobowiązań spółki, dlatego wymaga głębszej analizy finansowej i podatkowej niż prosty zakup murów. Z drugiej strony, zapewnia on ciągłość umów najmu bez konieczności ich ponownego aneksowania. W Petram House minimalizujemy te ryzyka poprzez precyzyjne zapisy w umowie SPA oraz audyt historyczny podmiotu, co skutecznie chroni Twoje interesy inwestycyjne.
Koszty notarialne przy sprzedaży udziałów są zazwyczaj niższe niż przy transakcji asset deal, ponieważ taksa notarialna zależy od wartości rynkowej zbywanych udziałów. Notariusz pobiera opłatę za poświadczenie podpisów pod umową lub za sporządzenie jej w formie aktu notarialnego, jeśli wymaga tego struktura transakcji. Do kosztów należy doliczyć opłaty za wypisy oraz opłaty sądowe związane z wpisem nowych wspólników do Krajowego Rejestru Sądowego. Dokładne zestawienie kosztów operacyjnych przygotowujemy dla Ciebie na etapie analizy konkretnej oferty.
Sprzedaż udziałów w spółce z ograniczoną odpowiedzialnością jest z zasady zwolniona z opodatkowania podatkiem VAT. Jest to istotna korzyść dla Twojej płynności finansowej, ponieważ nie musisz angażować dodatkowych 23% kapitału na pokrycie podatku naliczonego. Zamiast tego, kupujący płaci podatek od czynności cywilnoprawnych (PCC) w wysokości 1% wartości rynkowej. Taka struktura share deal eliminuje konieczność oczekiwania na zwrot VAT z urzędu skarbowego, co znacząco przyspiesza zamknięcie całego procesu inwestycyjnego.
Klauzula 'change of control' to zapis w umowach kredytowych lub najmu, który uzależnia ich trwanie od braku zmian w strukturze właścicielskiej spółki. W transakcji typu share deal zmiana wspólników może wymagać uprzedniej, pisemnej zgody banku finansującego lub kluczowych najemców sieciowych. Zignorowanie tego zapisu grozi wypowiedzeniem finansowania lub naliczeniem wysokich kar umownych. Jako Twój doradca weryfikujemy te zapisy na bardzo wczesnym etapie procesu, aby zapewnić pełną stabilność Twojego portfela nieruchomości po zakupie.
Standardowy proces badania spółki celowej trwa zazwyczaj od 4 do 8 tygodni, zależnie od stopnia skomplikowania jej historii operacyjnej. Czas ten obejmuje wieloaspektową analizę prawną, finansową, podatkową oraz techniczną samej nieruchomości komercyjnej. Sprawne przygotowanie dokumentacji w wirtualnym data roomie przez stronę sprzedającą pozwala na skrócenie tego okresu. W Petram House koordynujemy komunikację między wszystkimi ekspertami, abyś mógł przeprowadzić share deal w oparciu o rzetelne dane w optymalnym dla rynku czasie.
Tak, jako nowy właściciel wszystkich udziałów masz pełne prawo do zmiany nazwy spółki celowej, jej siedziby oraz składu zarządu. Wymaga to podjęcia odpowiednich uchwał wspólników i zgłoszenia zmian do Krajowego Rejestru Sądowego przez pełnomocnika lub zarząd. Takie modyfikacje nie wpływają na ważność zawartych wcześniej umów najmu z dużymi sieciami handlowymi. Pozwala to na pełną integrację nabytego aktywa z Twoją istniejącą strukturą biznesową lub nową marką osobistą, zachowując przy tym ciągłość operacyjną obiektu.
Do rozpoczęcia wstępnej analizy niezbędny jest aktualny odpis z KRS, tekst jednolity umowy spółki oraz bilans wraz z rachunkiem zysków i strat. Niezbędne są także wszystkie umowy najmu, wykaz kosztów operacyjnych nieruchomości oraz zaświadczenia o niezaleganiu w podatkach i składkach ZUS. Na ich podstawie przeprowadzamy profesjonalną analizę dochodową i weryfikujemy kluczowy wskaźnik WALT. Pełna lista dokumentów jest zazwyczaj udostępniana w bezpiecznym, wirtualnym data roomie po podpisaniu przez strony umowy o zachowaniu poufności.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.