
Wielu właścicieli zakłada, że o rynkowej sile lokalu komercyjnego decyduje przede wszystkim kubatura i lokalizacja. W rzeczywistości wartość nieruchomości z najemcą wynika z prawnej i finansowej konstrukcji umowy, a nie z samych murów. Prawidłowo przeprowadzona sprzedaż nieruchomości z umową najmu wymaga rygorystycznego podejścia analitycznego, ponieważ inwestor nabywa przede wszystkim stabilny strumień dochodu operacyjnego.
Prawdopodobnie obawiasz się, że publiczne wystawienie oferty na portalach zdestabilizuje relację z najemcą, prowokując go do renegocjacji stawek lub przedwczesnego rozwiązania kontraktu. Zrozumiała jest również ostrożność przed ujawnieniem poufnych danych finansowych przypadkowym odbiorcom, co w realiach rynkowych natychmiast osłabia Twoją pozycję przetargową.
Dowiedz się, jak profesjonalnie przygotować audyt due diligence, rzetelnie wycenić obiekt w oparciu o rynkowy wskaźnik CAP Rate oraz sprawnie zamknąć transakcję w poufnej formule off-market. W poniższym przewodniku poznasz uporządkowaną ścieżkę postępowania, która chroni relacje biznesowe i pozwala dotrzeć bezpośrednio do zweryfikowanych inwestorów z przygotowanym kapitałem.
• Dowiedz się, dlaczego udana sprzedaż nieruchomości z umową najmu zależy w pierwszej kolejności od prawnej konstrukcji kontraktu oraz automatycznego wstąpienia nabywcy w prawa wynajmującego.
• Sprawdź, w jaki sposób metoda dochodowa oraz wskaźnik CAP Rate determinują realną wartość rynkową lokalu komercyjnego na podstawie generowanego strumienia finansowego.
• Zweryfikuj kluczowe klauzule umowne, w tym mechanizmy waloryzacji czynszu oraz warunki wcześniejszego wypowiedzenia, które bezpośrednio wpływają na profil ryzyka transakcji.
• Poznaj etapy przygotowania audytu due diligence oraz zasady uporządkowania rozliczeń mediów i opłat service charge przed rozpoczęciem rozmów z kupującym.
• Zobacz, jak przeprowadzenie transakcji w dyskretnej formule off-market chroni bieżące relacje z najemcą i eliminuje ryzyko niepożądanych renegocjacji stawek.
W segmencie komercyjnym nabycie lokalu handlowego lub parku handlowego traktowane jest przede wszystkim jako inwestycja kapitałowa. Taki obiekt określa się mianem gotowca inwestycyjnego. Generuje on regularne przychody z czynszu od pierwszego dnia po finalizacji transakcji. Odpowiednio przygotowana sprzedaż nieruchomości z umową najmu nie dotyczy jedynie samych murów, lecz transferu przewidywalnego strumienia finansowego opartego na długoterminowym zobowiązaniu solidnego partnera.
Pomiędzy zbyciem pustego lokalu a obiektu wynajętego istnieje fundamentalna różnica rynkowa. Pusty lokal obciąża właściciela kosztami stałymi i wymaga natychmiastowych działań komercjalizacyjnych. Obiekt ze sprawnie działającym operatorem oznacza natychmiastową rentowność operacyjną. Taka konstrukcja drastycznie redukuje ryzyko pustostanu u nowego właściciela, co stanowi kluczowy element budowania rynkowej wartości aktywa komercyjnego.
Zbycie przedmiotu najmu w trakcie trwania stosunku umownego reguluje art. 678 Kodeksu cywilnego. Nabywca wstępuje w prawa i obowiązki dotychczasowego wynajmującego z mocy prawa. Nie ma potrzeby podpisywania nowej umowy z najemcą. Standardowa definicja umowy najmu precyzuje wzajemne zobowiązania stron, które w pełnym wymiarze przechodzą na kupującego.
Pamiętaj o dwóch krytycznych formalnościach zabezpieczających transakcję:
Umowa najmu z poświadczoną notarialnie datą pewną uniemożliwia kupującemu przedwczesne wypowiedzenie terminowego kontraktu, chroniąc stabilność najemcy oraz wycenę obiektu.
Konieczna jest formalna cesja praw z gwarancji bankowych i ubezpieczeniowych lub protokolarne rozliczenie wpłaconych przez najemcę kaucji gotówkowych.
Obecność zweryfikowanego operatora całkowicie zmienia profil docelowego nabywcy. Puste lokale przyciągają spekulantów lub podmioty szukające przestrzeni na własne cele operacyjne. Z kolei stabilna sprzedaż nieruchomości z umową najmu interesuje inwestorów pasywnych oraz fundusze family office. Szukają oni przewidywalnej ochrony kapitału i braku zaangażowania w bieżący proces najmu.
Szczególną wartość stanowią obiekty, w których najemcą są rozpoznawalne sieci handlowe, takie jak Biedronka, Rossmann czy Pepco. Sieciowi operatorzy podpisują długoterminowe kontrakty typu triple net. Taka umowa przerzuca większość kosztów utrzymania obiektu na użytkownika. Buduje to wysoką wiarygodność kredytową nieruchomości, przyspieszając decyzje zakupowe i ułatwiając pozyskanie długu bankowego.
Profesjonalny rynek inwestycyjny wycenia obiekty komercyjne przede wszystkim metodą dochodową. W przeciwieństwie do segmentu mieszkaniowego, gdzie dominują porównania stawek za metr kwadratowy, tutaj kluczowy jest generowany cashflow. Przeprowadzona rzetelnie sprzedaż nieruchomości z umową najmu wymaga precyzyjnego oszacowania strumienia pieniężnego, na który składają się przychody czynszowe pomniejszone o realne koszty utrzymania substancji budowlanej.
Kupujący z segmentu instytucjonalnego oraz private equity analizują stabilność wpływów przez pryzmat stóp zwrotu i profilu najemcy. Każdy element kontraktu przekłada się bezpośrednio na poziom ryzyka inwestycyjnego. Im bardziej przewidywalny przepływ gotówki, tym wyższą wycenę końcową uzyskuje właściciel lokalu lub parku handlowego.
Podstawą kalkulacji dochodowej jest czysty dochód operacyjny NOI (Net Operating Income). Stanowi on roczny przychód czynszowy pomniejszony o koszty nieodzyskiwalne, takie jak podatek od nieruchomości czy ubezpieczenie murów. Wskaźnik CAP Rate, czyli stopa kapitalizacji, odzwierciedla relację rocznego NOI do wartości rynkowej obiektu. Służy wyłącznie jako analityczny parametr rynkowy, a nie obietnica określonego zysku kapitałowego.
Wielkość lokalu określa parametr GLA (Gross Leasable Area), oznaczający całkowitą powierzchnię przeznaczoną do wyłącznego użytku najemcy. Drugim kluczowym miernikiem stabilności jest WAULT, czyli średni ważony czas trwania zawartych umów najmu ważony wielkością generowanego czynszu. Długi horyzont kontraktu z renomowaną siecią handlową znacząco podnosi płynność aktywa i obniża wymagany przez rynek CAP Rate.
Dla instytucjonalnego nabywcy kluczowa pozostaje struktura ponoszonych opłat eksploatacyjnych. Wyróżniamy dwa podstawowe modele rozliczeń:
Najemca pokrywa bezpośrednio wszelkie wydatki eksploatacyjne, podatki od nieruchomości oraz koszty ubezpieczenia, co minimalizuje obciążenia właściciela.
Najemcy partycypują w kosztach utrzymania części wspólnych w proporcji do zajmowanej powierzchni GLA.
Przejrzysty podział kosztów eliminuje niespodziewane wydatki operacyjne nowego właściciela. Aby lepiej zrozumieć, jakie parametry techniczne i formalne przyciągają kapitał, sprawdź aktualne rynkowe standardy przeglądając nieruchomości na wynajem dostępne w formule komercyjnej. Warto pamiętać, że poprawna sprzedaż nieruchomości z umową najmu wymaga również uwzględnienia kosztu kapitału, gdzie pomocny bywa wskaźnik WACC.
Jeśli planujesz zbycie lokalu komercyjnego i chcesz zweryfikować jego parametry przed wejściem na rynek, skonsultuj strukturę najmu z doradcą transakcyjnym.
Doświadczeni inwestorzy instytucjonalni podczas audytu prawnego skupiają uwagę na konkretnych paragrafach umowy, a nie na ogólnym opisie nieruchomości. Treść kontraktu bezpośrednio kształtuje wycenę obiektu oraz determinuje poziom akceptowalnego ryzyka. Profesjonalna sprzedaż nieruchomości z umową najmu wymaga wcześniejszej weryfikacji zapisów, które w oczach kupującego mogą podnieść lub obniżyć wartość transakcyjną.
Błędy w konstrukcji prawnej potrafią zablokować sprzedaż lub wymusić dyskonto cenowe sięgające kilkunastu procent. Każde uprawnienie przyznane najemcy powinno mieć swoje ekonomiczne uzasadnienie w stabilności generowanego przychodu. Zrozumienie tych mechanizmów pozwala właścicielowi odpowiednio przygotować dokumentację jeszcze przed pierwszym kontaktem z rynkiem.
Kluczowym zabezpieczeniem przed utratą wartości strumienia pieniężnego jest mechanizm waloryzacji czynszu. W kontraktach komercyjnych standard stanowi coroczna indeksacja oparta o wskaźnik cen towarów i usług konsumpcyjnych (GUS) dla umów rozliczanych w złotych lub wskaźnik HICP przy stawkach denominowanych w euro. Kontrakty na czas oznaczony bez prawa do wcześniejszego wypowiedzenia (ang. break option) gwarantują pełną przewidywalność przepływów. Z kolei umowy na czas nieoznaczony są przez rynek retail dyskontowane ze względu na ryzyko nagłej utraty najemcy.
Płynność i terminowość płatności wymagają twardych instrumentów prawnych. Inwestorzy badają strukturę zabezpieczeń, zwracając uwagę na następujące elementy:
Bezwarunkowa, nieodwołalna i płatna na pierwsze żądanie gwarancja bankowa stanowi najwyższy rynkowy standard ochrony wynajmującego.
Notarialne poddanie się dobrowolnej egzekucji co do zapłaty oraz wydania lokalu drastycznie skraca ewentualną procedurę windykacyjną.
Treść gwarancji musi dopuszczać jej automatyczne przejście lub sprawny transfer na następcę prawnego bez konieczności uzyskiwania zgody najemcy.
Poważnym utrudnieniem transakcyjnym bywają zapisy ograniczające swobodę właściciela. Zastrzeżone dla operatora umowne prawo pierwokupu wydłuża procedurę zbycia oraz nakłada obowiązek zawierania warunkowej umowy sprzedaży. Dodatkowo klauzule wyłączności branżowej potrafią zablokować optymalizację tenant mix w przypadku większych obiektów. Dlatego sprawna sprzedaż nieruchomości z umową najmu wymaga wnikliwej analizy ograniczeń, a transakcje realizowane jako nieruchomości komercyjne off-market pozwalają zarządzić tymi ryzykami w pełnej dyskrecji.
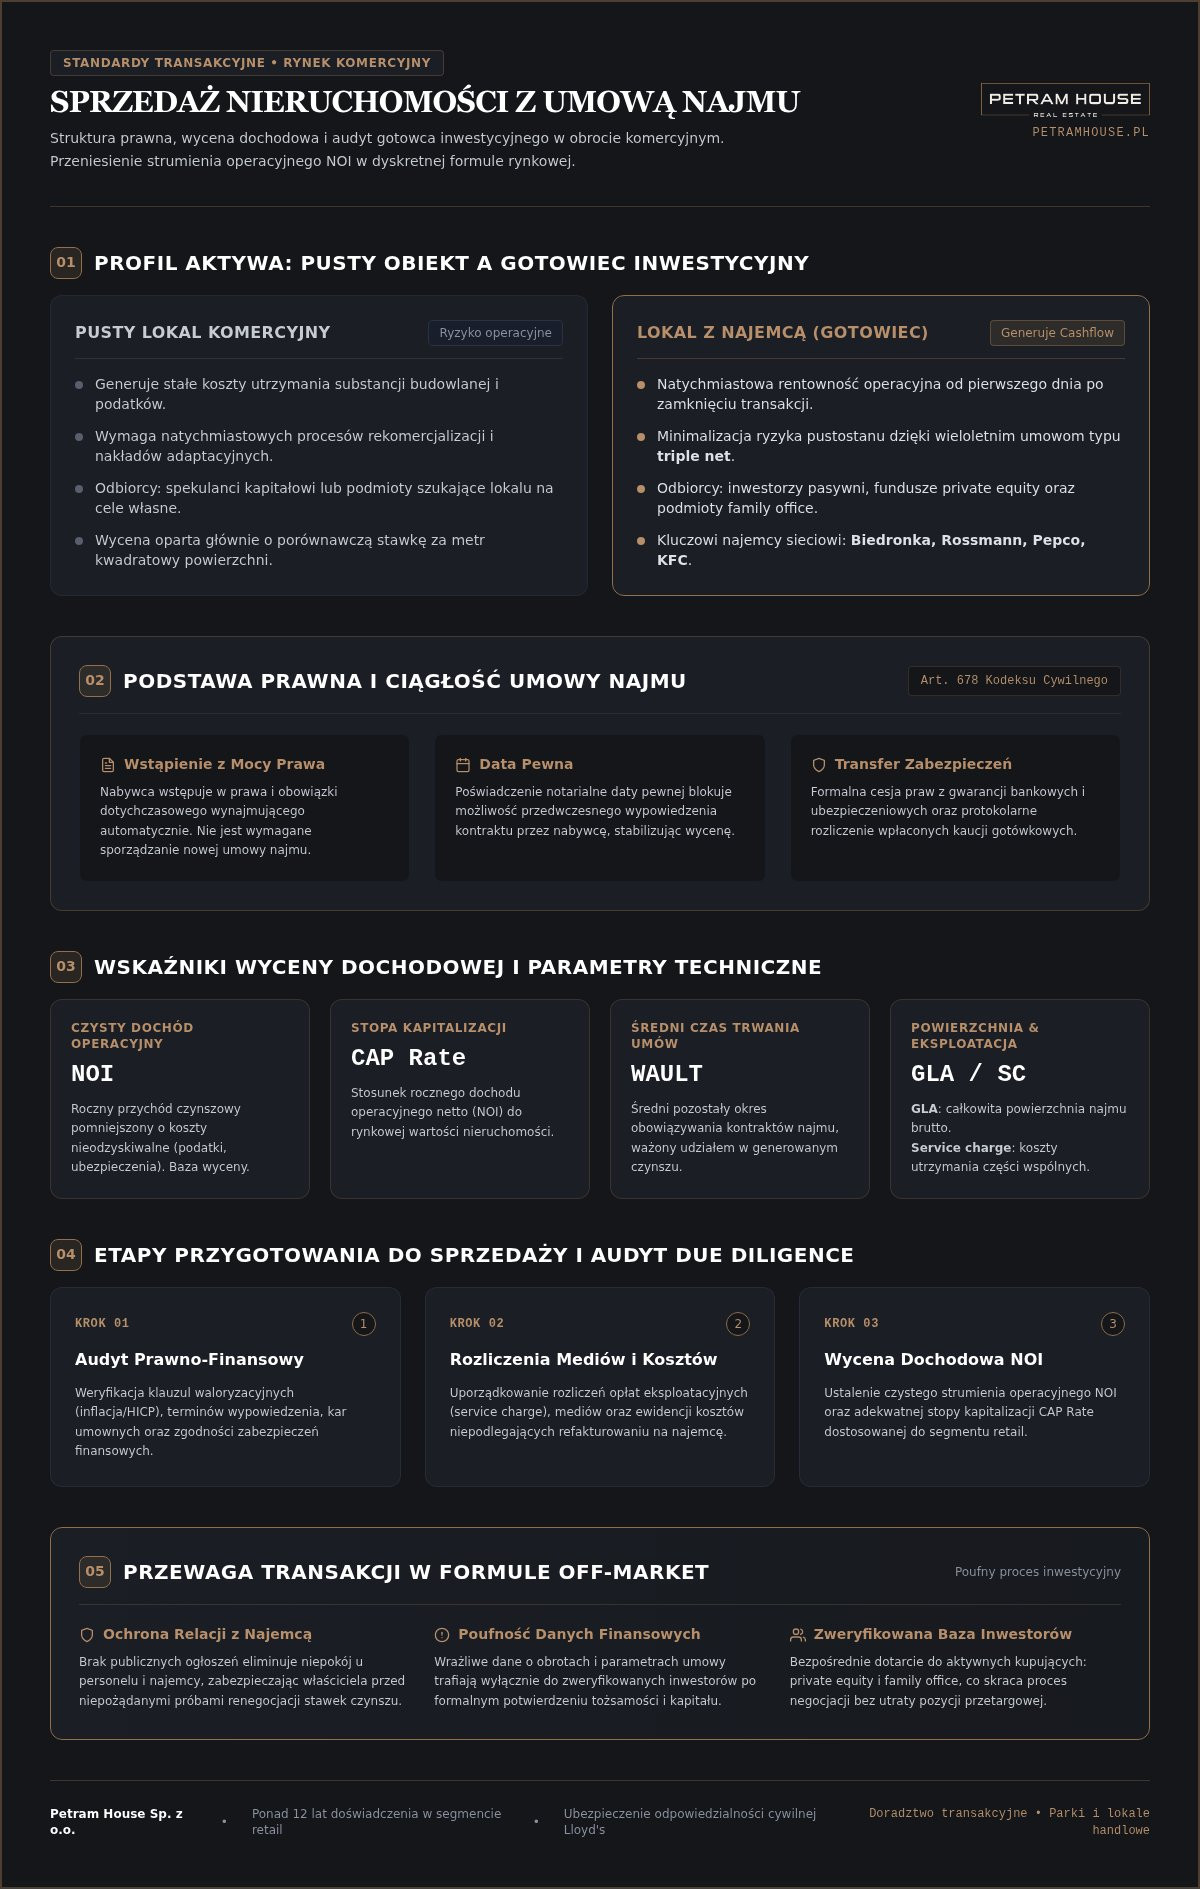
Przygotowanie obiektu handlowego do zbycia wymaga skrupulatności wykraczającej poza standardowe procedury rynku mieszkaniowego. Inwestorzy instytucjonalni oczekują kompletnego obrazu ryzyk technicznych, podatkowych i formalnych. Sprawna sprzedaż nieruchomości z umową najmu opiera się na pięciu logicznych etapach, które minimalizują czas trwania transakcji oraz chronią wartość wyjściową:
Zweryfikuj aktualność wpisów w księdze wieczystej, zgodność z planem miejscowym lub ważność decyzji WZ oraz kompletność pozwoleń na użytkowanie.
Zestaw historyczne płatności czynszu z ostatnich 12-24 miesięcy, potwierdzenia terminowego regulowania opłat service charge oraz brak zaległości w mediach.
Przygotuj materiał prezentujący parametry finansowe, wskaźnik CAP Rate oraz WAULT bez podawania nazwy najemcy ani dokładnego adresu.
Zdefiniuj strukturę kapitałową transakcji pod kątem opodatkowania oraz procedury due diligence.
Zorganizuj wirtualny pokój danych (VDR) dla kupującego i sfinalizuj akt notarialny przenoszący własność.
Prawidłowe przeprowadzenie tych kroków eliminuje niespodziewane próby renegocjacji ceny podczas finalnego etapu rozmów.
Przed dopuszczeniem doradców kupującego do dokumentów uporządkuj książkę obiektu budowlanego. Sprawdź protokoły z rocznych i pięcioletnich przeglądów instalacji elektrycznych, gazowych oraz systemów HVAC. Przygotuj zaświadczenia o niezaleganiu w podatkach lokalnych, w tym z tytułu podatku od nieruchomości. Inwestorzy natychmiast wychwytują braki w papierach technicznych, co często staje się pretekstem do żądania rabatów.
Formuła sprzedaży determinuje skutki podatkowe oraz zakres odpowiedzialności stron. Wybór odpowiedniej ścieżki zależy od formy własności obiektu:
Bezpośrednia sprzedaż lokalu lub gruntu. Nabywca przejmuje sam składnik majątkowy, co ogranicza ryzyko historycznych zobowiązań podatkowych sprzedającego. Transakcja podlega opodatkowaniu podatkiem VAT lub PCC w wysokości 2%.
Zbycie 100% udziałów w spółce celowej (SPV) będącej właścicielem nieruchomości. Wymaga pogłębionego badania ksiąg rachunkowych, lecz może zoptymalizować podatek od czynności cywilnoprawnych (0,5% przy sprzedaży udziałów).
Optymalna sprzedaż nieruchomości z umową najmu wymaga przemyślanej strategii jeszcze przed wyjściem do inwestorów. Jeśli chcesz przygotować dokumentację i precyzyjnie ustrukturyzować ofertę, zgłoś swoją nieruchomość do audytu przedsprzedażowego.
Publiczne eksponowanie oferty zbycia wynajętego obiektu na masowych portalach ogłoszeniowych niesie ze sobą istotne ryzyka biznesowe. Otwarta publikacja parametrów finansowych natychmiast przyciąga uwagę personelu, dostawców oraz konkurencji najemcy. Skuteczna sprzedaż nieruchomości z umową najmu wymaga zachowania pełnej dyskrecji, co gwarantuje formuła transakcji poza rynkiem publicznym.
Model ten polega na bezpośrednim kojarzeniu stron z pominięciem otwartych kanałów marketingowych. W ten sposób chronisz stabilność bieżących operacji prowadzonych w lokalu, eliminując niepokój najemcy o przyszłość placówki. Zamiast przypadkowych zapytań od podmiotów bez zaplecza kapitałowego, rozmowy prowadzone są wyłącznie ze zweryfikowanymi funduszami lub zamożnymi inwestorami prywatnymi.
Wielu najemców sieciowych nerwowo reaguje na wiadomości o próbie sprzedaży budynku, w którym prowadzą rentowną działalność. Obawa przed zmianą właściciela może skłonić zarząd sieci do wstrzymania planowanych modernizacji lub podjęcia prób renegocjacji czynszu. Procedura transakcyjna poza rynkiem publicznym opiera się na restrykcyjnej umowie o zachowaniu poufności (NDA). Dopiero po jej podpisaniu i wstępnej weryfikacji tożsamości inwestor otrzymuje dostęp do memorandum.
W zamkniętym ekosystemie transakcyjnym selekcja jest priorytetem. Sprawdź, w jaki sposób profesjonalnie przygotowane ogłoszenia nieruchomości są dyskretnie kierowane do wyselekcjonowanego kręgu partnerów biznesowych.
Petram House to butikowa agencja doradcza i firma rodzinna z ponad 12-letnim doświadczeniem w polskim segmencie retail. Specjalizujemy się w obsłudze parków handlowych oraz samodzielnych lokali z najemcami sieciowymi na terenie całego kraju. Bezpieczeństwo każdej koordynowanej przez nas transakcji wspiera ubezpieczenie odpowiedzialności cywilnej w renomowanym towarzystwie Lloyd’s.
Współpraca z butikowym doradcą opiera się na sprawdzonym procesie selekcji partnerów kapitałowych:
Utrzymujemy bezpośrednie relacje z funduszami family office oraz prywatnymi inwestorami dysponującymi gotowym kapitałem na zakup.
Weryfikujemy możliwości kapitałowe kupującego przed ujawnieniem adresu obiektu i danych z umowy najmu.
Towarzyszymy właścicielowi od przygotowania wskaźników dochodowych, przez organizację audytu due diligence, aż po ustalenie zapisów aktu notarialnego.
Dzięki temu właściwie zaplanowana sprzedaż nieruchomości z umową najmu przebiega płynnie i bez zakłóceń dla bieżących przychodów operacyjnych obiektu. Planujesz zbycie nieruchomości dochodowej? Skontaktuj się z nami i uzyskaj wstępną analizę potencjału Twojego lokalu.
Pomyślna sprzedaż nieruchomości z umową najmu opiera się na precyzyjnej wycenie dochodowej, transparentnym audycie formalnym oraz bezwzględnej ochronie poufności. Kiedy zadbasz o twarde klauzule waloryzacyjne, uporządkujesz rozliczenia mediów i opłat service charge oraz wybierzesz zamknięty kanał dystrybucji, zminimalizujesz ryzyka transakcyjne. Taki proces pozwala zachować stabilne relacje z operatorem oraz osiągnąć pełną wartość rynkową lokalu.
W Petram House od ponad 12 lat wspieramy właścicieli w segmencie retail i nieruchomości komercyjnych. Dysponujemy bazą zweryfikowanych inwestorów gotowych do transakcji off-market, a każdy etap naszych działań chroni ubezpieczenie odpowiedzialności cywilnej w Lloyd’s. Zamiast ryzykować destabilizację przychodów na portalach publicznych, postaw na dyskretną koordynację procesu. Umów konsultację transakcyjną z doradcą Petram House i sprawdź, jak sprawnie przeprowadzić zbycie Twojego obiektu.
Nie, sprzedaż nieruchomości nie powoduje wygaśnięcia umowy. Zgodnie z art. 678 Kodeksu cywilnego nowy nabywca wstępuje w prawa i obowiązki wynajmującego z mocy prawa. Stosunek prawny trwa nadal na dotychczasowych warunkach. Jeżeli umowa została zawarta na czas oznaczony z zachowaniem formy pisemnej i daty pewnej, a lokal został najemcy wydany, nowy właściciel nie ma prawa do jej przedterminowego wypowiedzenia poza przypadkami określonymi w treści kontraktu.
Nie, najemca z reguły nie musi wyrażać zgody na transakcję zbycia obiektu. Właściciel nieruchomości zachowuje pełne prawo do swobodnego rozporządzania swoim majątkiem. Wyjątkiem są sytuacje, w których w umowie ustanowiono umowne prawo pierwokupu na rzecz najemcy. W takim przypadku sprzedaż nieruchomości z umową najmu wymaga zawarcia warunkowej umowy sprzedaży i formalnego wezwania operatora do złożenia oświadczenia o skorzystaniu lub rezygnacji z przysługującego uprawnienia.
Wskaźnik CAP Rate obliczasz, dzieląc roczny dochód operacyjny netto (NOI) przez cenę zakupu lub aktualną wartość rynkową nieruchomości, a wynik mnożysz przez 100 procent. Wartość NOI stanowi sumę rocznych wpływów z czynszu pomniejszoną o koszty nieodzyskiwalne, których najemca nie pokrywa w ramach opłat service charge. Pamiętaj, że stopa kapitalizacji to rynkowy wskaźnik porównawczy służący do kalkulacji wyceny dochodowej, a nie obietnica stałego zysku finansowego.
Kaucja gotówkowa musi zostać formalnie przekazana nowemu właścicielowi wraz z finalizacją transakcji. Nowy wynajmujący przejmuje obowiązek jej zwrotu lub rozliczenia po wygaśnięciu umowy. Przy sprzedaży rozlicza się ją zazwyczaj poprzez potrącenie odpowiedniej kwoty z ceny sprzedaży w akcie notarialnym. Jeśli zabezpieczeniem jest gwarancja bankowa, konieczne jest uzyskanie aneksu do gwarancji lub wystawienie nowego dokumentu ze wskazaniem danych nowego właściciela jako beneficjenta.
Sprzedaż w formule off-market chroni stabilność operacyjną obiektu oraz poufność relacji handlowych. Unikasz publicznej ekspozycji danych finansowych, która mogłaby wywołać niepokój u personelu, klientów czy banków kredytujących. Oferta trafia bezpośrednio do wyselekcjonowanej bazy inwestorów z potwierdzonym kapitałem, a wszelkie informacje są udostępniane dopiero po podpisaniu umowy o poufności (NDA). Dzięki temu profesjonalna sprzedaż nieruchomości z umową najmu przebiega sprawnie i bez presji negocjacyjnej.
Asset deal polega na bezpośrednim nabyciu prawa własności lokalu lub gruntu jako wyodrębnionego składnika majątkowego. Kupujący nie przejmuje historycznych zobowiązań podatkowych sprzedającego, a transakcja podlega opodatkowaniu podatkiem VAT lub 2% PCC. Z kolei share deal oznacza zakup udziałów lub akcji w spółce celowej będącej właścicielem nieruchomości. Wymaga to dogłębnego audytu księgowo-prawnego spółki, lecz wiąże się ze stawką PCC w wysokości 0,5% wartości udziałów.
Do audytu przygotuj odpis z księgi wieczystej, wypis i wyrys z ewidencji gruntów oraz pozwolenie na użytkowanie obiektu. Niezbędna jest pełna umowa najmu ze wszystkimi aneksami i protokołem zdawczo-odbiorczym, a także potwierdzenia braku zaległości czynszowych. Skompletuj protokoły okresowych przeglądów technicznych, w tym instalacji elektrycznych i systemów HVAC. Przygotuj także dokumentację rozliczeń mediów, opłat eksploatacyjnych oraz zaświadczenia o niezaleganiu w podatkach lokalnych.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.