
Wyższy dochód z nieruchomości nie oznacza automatycznie lepszego profilu inwestycyjnego. Strategie inwestowania: core core plus to określenia spotykane w ofertach, ale ich znaczenie może się różnić. Sama etykieta nie wystarczy więc do oceny aktywa. Liczą się źródła przychodów, warunki najmu i ryzyka, które mogą zmienić przepływy.
Przy porównywaniu ofert łatwo skupić się przede wszystkim na dochodzie. Ważne jest jednak również to, kto wynajmuje nieruchomość, jak długo obowiązują umowy i jakie nakłady mogą być potrzebne. W tym artykule poznasz typowe różnice między profilami core i core plus oraz kryteria, dzięki którym sprawdzisz, czy opis oferty odpowiada jej rzeczywistym parametrom. Klasyfikacja nie gwarantuje wyniku ani nie zastępuje analizy.
Dowiesz się, jak oceniać najemców, pustostany, nakłady i trwałość przychodów, a także jakie dokumenty przygotować przed transakcją. Petram House, broker i doradca transakcyjny z ponad 12-letnim doświadczeniem w sektorze retail, wspiera inwestorów w analizie ofert, koordynacji due diligence i negocjacjach. Celem jest rzetelna ocena profilu nieruchomości, nie obietnica określonego zwrotu.
• Profile core i core plus opisują cechy aktywa, a nie gwarantowany poziom dochodu. Sprawdź, czy oferta jasno wyjaśnia przyjęte definicje.
• Porównując nieruchomości, zestaw dochód operacyjny netto z założeniami, strukturą najmu i możliwymi nakładami.
• Zweryfikuj umowy najmu, terminy ich obowiązywania i udział poszczególnych najemców w przychodach. To pomaga ocenić stabilność przepływów.
• Przygotuj dokumenty potwierdzające przychody, koszty i stan nieruchomości. Due diligence pozwala rozpoznać ryzyka, ale nie przesądza o przyszłych wynikach.
• Ustal, które elementy transakcji może wesprzeć broker, a które wymagają odrębnej analizy prawnej lub technicznej.
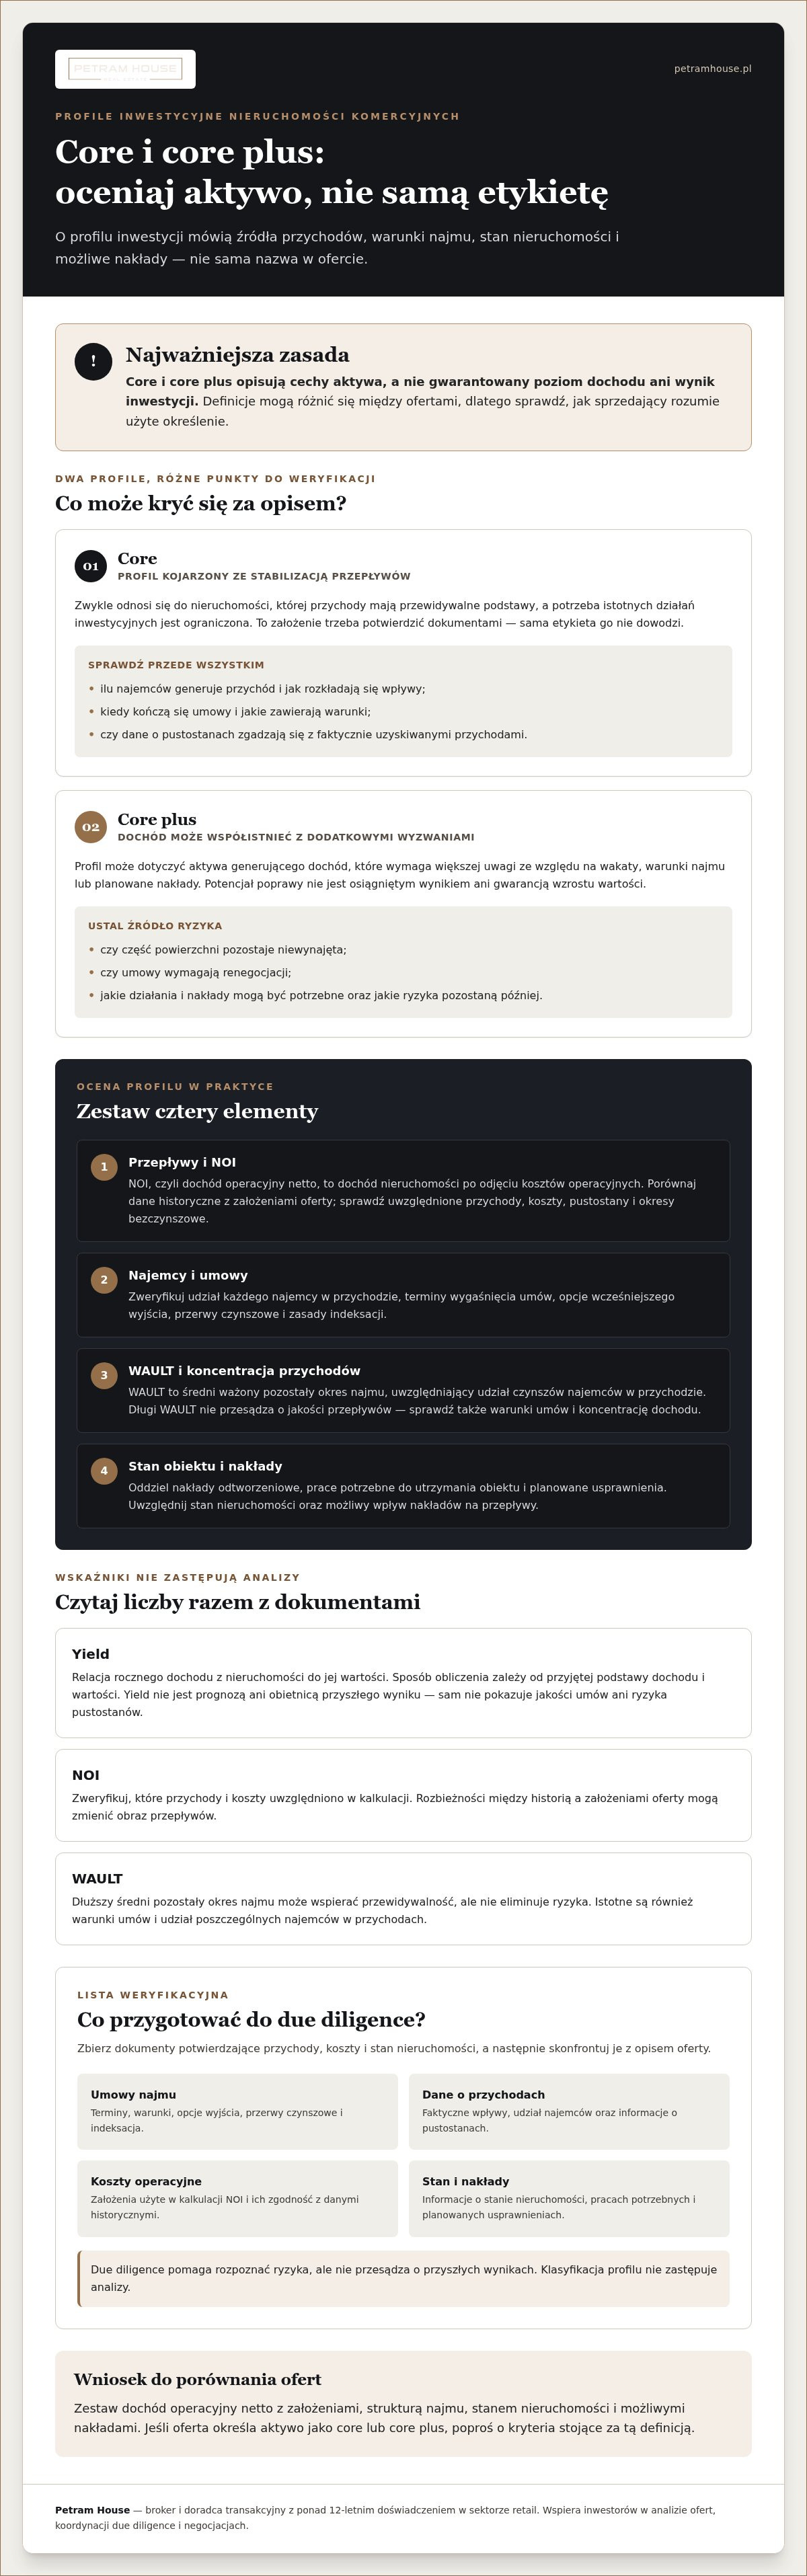
Określenia core i core plus porządkują sposób opisu nieruchomości komercyjnych, ale same nie przesądzają o bezpieczeństwie ani wyniku inwestycji. To kategorie analityczne, które pomagają ocenić źródła dochodu, strukturę najmu, stan obiektu i zakres potrzebnych nakładów. Ich znaczenie może się różnić między ofertami, dlatego sprawdź, jak sprzedający definiuje dany profil. Szerszy kontekst tych kategorii przedstawiają strategie inwestycyjne w nieruchomości, obejmujące także profile o wyższym poziomie ryzyka.
Profil inwestycyjny opisuje zestaw cech i ryzyk aktywa. Nie poprzestawaj więc na etykiecie z materiału ofertowego. Ustal, z czego wynikają obecne przepływy i jakie zdarzenia mogą je zmienić.
Profile core i core plus traktuj jako ramy porównania, a nie sztywną skalę o jednolitych kryteriach. W praktyce liczą się konkretne dokumenty i parametry nieruchomości, nie samo nazewnictwo. Ten sam obiekt może być różnie opisywany w zależności od przyjętych założeń i planowanego zakresu działań.
Profil core zwykle wiąże się z nieruchomością, której przychody mają przewidywalne podstawy, a potrzeba istotnych działań inwestycyjnych jest ograniczona. To założenie należy zweryfikować, a nie przyjmować na podstawie samej nazwy. Sprawdź, ilu najemców generuje przychód, jak rozkładają się wpływy i kiedy kończą się umowy.
Przejrzyj również warunki umów, w tym zasady rozliczania opłat, możliwości wypowiedzenia i obowiązki stron. Zestaw te informacje z danymi o pustostanach oraz faktycznie uzyskiwanymi przychodami. Długi okres najmu nie eliminuje ryzyka, jeśli znaczna część dochodu zależy od jednego najemcy albo umowa zawiera warunki wpływające na przepływy.
Profil core plus może obejmować aktywo generujące dochód, ale wymagające większej uwagi ze względu na wakaty, warunki najmu lub planowane nakłady. Przykładem jest nieruchomość, w której część powierzchni pozostaje niewynajęta albo umowy wymagają renegocjacji. Znaczenie ma nie tylko skala wyzwania, lecz także jego przyczyna i możliwy wpływ na przepływy.
Potencjał poprawy nie jest równoznaczny z osiągniętym wynikiem ani gwarancją wzrostu wartości. Przed przypisaniem profilu ustal, jakie działania mogą być potrzebne, kto odpowiada za ich realizację i jakie ryzyka pozostaną po ich wykonaniu. Oceniając aktywo, uwzględnij dochód operacyjny, najem, stan techniczny i planowane nakłady, zamiast opierać się na samej etykiecie.
Dochód operacyjny netto (NOI) pokazuje dochód nieruchomości po odjęciu kosztów operacyjnych. Jego wysokość trzeba jednak oceniać wraz z założeniami przyjętymi do kalkulacji. Sprawdź, które przychody są rzeczywiście uzyskiwane, jakie koszty uwzględniono i czy kalkulacja obejmuje pustostany oraz okresy bezczynszowe. Porównaj dane historyczne z założeniami w ofercie, ponieważ różnice mogą istotnie zmienić obraz przepływów.
Yield to relacja rocznego dochodu z nieruchomości do jej wartości, wyrażana jako wskaźnik konkretnej oferty. Nie jest prognozą ani obietnicą przyszłego wyniku. Sposób obliczenia zależy od przyjętej podstawy dochodu i wartości. Sama wysokość yield nie pokazuje jakości umów ani ryzyka pustostanów. Czytaj ten wskaźnik łącznie z umowami, kosztami i strukturą przychodów.
WAULT, czyli średni ważony pozostały okres najmu, określa przeciętny czas do wygaśnięcia umów, z uwzględnieniem udziału czynszów poszczególnych najemców w przychodzie. Długi WAULT może wspierać przewidywalność przepływów, ale nie przesądza o ich jakości. Znaczenie mają również warunki umów i zdolność najemców do dalszego regulowania zobowiązań.
Przejrzyj każdą umowę pod kątem daty wygaśnięcia, opcji wcześniejszego wyjścia, przerw czynszowych i mechanizmów indeksacji. Następnie porównaj udział poszczególnych najemców w łącznym przychodzie. Wysoki WAULT może maskować koncentrację dochodu, jeśli większość czynszu pochodzi od jednego najemcy. Zestawienie terminów i udziałów pozwala ocenić, kiedy przepływy mogą być narażone na zmianę.
Rozdziel nakłady odtworzeniowe, prace niezbędne do utrzymania obiektu i planowane usprawnienia. Potwierdź każdą pozycję dokumentami, na przykład protokołami, zestawieniami prac lub planami nakładów, jeśli są dostępne. Uwzględnij także wolne powierzchnie, ryzyko utraty najemcy i możliwe przerwy w przychodach podczas ponownego wynajmu lokalu.
Nie zakładaj, że określenie triple net oznacza identyczny podział kosztów w każdej umowie. Zweryfikuj zapisy dotyczące opłat, utrzymania nieruchomości i odpowiedzialności stron, a następnie porównaj je z faktycznymi rozliczeniami. Dzięki temu ocenisz, czy dochód przedstawiony w ofercie odpowiada przepływom po uwzględnieniu obowiązków właściciela. Jeśli chcesz omówić założenia transakcyjne, skontaktuj się z Petram House.
Porównuj konkretne aktywa, a nie same etykiety. Core nie oznacza automatycznie bezpieczeństwa, a core plus nie przesądza o wyższym dochodzie. Profil zależy od źródeł przychodów, umów, nakładów i ryzyk danej nieruchomości. Stosuj te same kryteria i potwierdzaj każdą cechę dokumentami.
Zestaw NOI, yield, WAULT, udział najemców w przychodach i planowane nakłady, korzystając z tych samych okresów oraz definicji. NOI to dochód operacyjny netto, yield opisuje relację dochodu do wartości aktywa, a WAULT oznacza średni ważony pozostały okres najmu. CAP Rate, czyli stopa kapitalizacji, to stosunek rocznego NOI do wartości rynkowej nieruchomości. Jeśli metodologia lub dane są różne, zaznacz to zamiast traktować wskaźniki jako bezpośrednio porównywalne.
| Kryterium | Co sprawdzić | Możliwy sygnał w profilu core | Możliwy sygnał w profilu core plus | Dokumenty do weryfikacji |
|---|---|---|---|---|
| Źródła dochodu | Uzyskiwane czynsze, zaległości i udział najemców | Przychody oparte na obowiązujących umowach | Przychody zależne od ponownego wynajęcia lub zmiany warunków | Umowy najmu, zestawienia przychodów i rozliczeń |
| Struktura najmu | Terminy, pustostany i koncentrację przychodów | Przewidywalne wpływy potwierdzone umowami | Wakaty lub istotne terminy renegocjacji | Umowy, aneksy, zestawienie powierzchni wynajętej i wolnej |
| Nakłady i niepewność | Prace wymagane oraz możliwe przerwy w przychodach | Ograniczony zakres potwierdzonych prac | Potrzeba nakładów lub ryzyko utraty najemcy | Dokumentacja techniczna, protokoły i plany nakładów |
Oddziel informacje wynikające z podpisanych umów i dokumentów księgowych od prognoz oraz deklaracji sprzedającego. Sprawdź, czy kalkulacje uwzględniają pustostany, przerwy czynszowe i nakłady oraz czy odzwierciedlają faktyczne rozliczenia z najemcami. Brakujących danych nie zastępuj założeniami bez wyraźnego oznaczenia. Rzetelne porównanie zaczyna się od wskazania, co zostało potwierdzone, a co wymaga dalszej weryfikacji.
Analizując park handlowy, uwzględnij strukturę najemców, powierzchnie wynajęte i wolne oraz nakłady przewidziane dla konkretnego obiektu. Nie zakładaj, że sam rodzaj nieruchomości przesądza o jej profilu inwestycyjnym. Do klasyfikacji potrzebna jest analiza dokumentów i parametrów danego aktywa.
Due diligence to uporządkowana weryfikacja dokumentów i ryzyk związanych z nieruchomością oraz transakcją. Pozwala sprawdzić, czy deklarowane przychody, warunki najmu i stan obiektu znajdują potwierdzenie w dostępnych materiałach. Nie gwarantuje jednak przyszłych przepływów ani nie eliminuje ryzyka ich zmiany. Klasyfikację aktywa potwierdza dokumentacja, nie sama nazwa w ofercie.
Przed określeniem profilu core lub core plus uporządkuj analizę. Zacznij od źródeł dochodu, a następnie sprawdź ryzyka prawne i techniczne:
zestaw uzyskiwane czynsze z dokumentami księgowymi, harmonogramami i rozliczeniami. Oznacz różnice między wpływami historycznymi a założeniami oferty.
sprawdź umowy, aneksy, terminy obowiązywania, przerwy czynszowe i warunki zakończenia najmu. Zestaw te informacje z wykazem najemców oraz udziałem każdego z nich w przychodzie.
porównaj GLA, czyli powierzchnię najmu brutto dostępną najemcom, z dokumentacją obiektu. Ustal na podstawie umów, które koszty ponosi właściciel, a które najemcy.
przeanalizuj dostępną dokumentację techniczną, protokoły oraz informacje o wymaganych i planowanych pracach. Oddziel potwierdzone potrzeby od usprawnień ujętych jedynie w założeniach.
zleć odpowiednim specjalistom weryfikację dokumentów nieruchomości, zgodności planistycznej oraz informacji o zobowiązaniach i zabezpieczeniach.
W asset deal nabywany jest składnik majątku, czyli sama nieruchomość. W share deal przedmiotem transakcji są udziały lub akcje spółki będącej jej właścicielem. Każda forma wymaga sprawdzenia innego zakresu dokumentów i ryzyk. Wybór powinien wynikać z indywidualnej analizy, a nie z samej etykiety profilu inwestycyjnego.
Skonsultuj kwestie VAT z doradcą podatkowym, a sprawy prawne i techniczne z odpowiednimi specjalistami. Due diligence może ujawnić rozbieżności wpływające na ocenę przepływów lub zakres transakcji, ale nie stanowi porady prawnej ani podatkowej. Oferty off-market to jeden z kanałów poznania nieruchomości, lecz nie zmieniają zakresu weryfikacji potrzebnej przed transakcją.
Profil inwestycyjny można przypisać konkretnemu aktywu dopiero po zestawieniu danych o dochodach, najmie, nakładach i ryzykach transakcyjnych. Petram House wspiera proces transakcyjny przez analizę dokumentów, koordynację due diligence i negocjacje. Porozmawiaj z Petram House o analizie nieruchomości komercyjnej.
Broker może uporządkować proces transakcyjny i pomóc ocenić, czy informacje o nieruchomości znajdują potwierdzenie w dokumentach. Nie oznacza to rekomendowania sposobu lokowania kapitału ani gwarantowania przyszłych przepływów. Profile core i core plus opisują cechy aktywa, a rolą brokera jest wspierać ich weryfikację na podstawie danych dotyczących konkretnej transakcji.
Petram House jest brokerem i doradcą transakcyjnym specjalizującym się w nieruchomościach komercyjnych, szczególnie w sektorze retail. Zespół ma ponad 12 lat doświadczenia na polskim rynku. W ramach procesu może wspierać analizę dokumentów i założeń dochodowych, koordynację due diligence oraz negocjacje. Zakres wsparcia może obejmować również koordynację transakcji do aktu notarialnego.
Przy ofertach off-market broker może przedstawić propozycje kierowane do wybranych inwestorów, korzystając między innymi z własnej bazy aktywnych nabywców. To kanał dotarcia do ofert, nie obietnica korzystniejszych warunków ani określonego wyniku. W toku analizy ustal, które dane zostały potwierdzone, co wymaga wyjaśnienia i kto odpowiada za niezależną weryfikację.
Granice roli brokera są istotne. Petram House nie zastępuje niezależnych specjalistów w zakresie porad prawnych i podatkowych, nie sporządza formalnych operatów szacunkowych ani nie zarządza aktywami. Dzięki temu można oddzielić obsługę procesu transakcyjnego od pozostałych analiz potrzebnych przed podjęciem decyzji.
Przygotuj krótki opis aktywa oraz dostępne informacje o źródłach dochodu, najemcach, umowach i planowanych nakładach. Dołącz materiały, które pozwalają sprawdzić założenia, na przykład harmonogramy czynszowe, aneksy i zestawienia rozliczeń. Jeśli dokumentów brakuje, zaznacz to wprost, aby ustalić zakres dalszej weryfikacji.
Chroń poufność stron podczas przekazywania materiałów. Nie ujawniaj danych pozwalających zidentyfikować sprzedającego ani szczegółowych warunków umów osób trzecich bez wymaganej zgody. Po zebraniu podstawowych informacji łatwiej określić, czy potrzebna jest analiza dokumentów, koordynacja due diligence czy wsparcie negocjacyjne. Skontaktuj się z Petram House w sprawie transakcji, aby omówić proces i zakres potrzebnej analizy.
Profile core i core plus pomagają porządkować cechy nieruchomości, ale nie gwarantują określonego wyniku. Oceniaj aktywo przez pryzmat dochodu operacyjnego, umów najmu, pustostanów, nakładów i ryzyk potwierdzonych w dokumentach. Porównuj oferty według tych samych założeń, a prognozy oddzielaj od uzyskanych przychodów.
Petram House, broker i doradca transakcyjny z ponad 12-letnim doświadczeniem w polskim sektorze retail, wspiera analizę dokumentów, koordynację due diligence i negocjacje do aktu notarialnego. Własna baza aktywnych inwestorów umożliwia dotarcie do wybranych ofert off-market, bez obietnicy korzystniejszych warunków. Działalność firmy jest objęta ubezpieczeniem OC Lloyd’s.
Jeśli przygotowujesz zakup lub sprzedaż nieruchomości komercyjnej, skontaktuj się z Petram House w sprawie analizy transakcji. Rzeczowe przygotowanie dokumentów i pytań ułatwia ocenę kolejnych kroków.
Profil core zwykle opisuje aktywo o ustabilizowanych przychodach, najmie dającym przewidywalne podstawy dochodu i ograniczonym zakresie potrzebnych działań. Core plus może oznaczać nieruchomość generującą dochód, ale mającą również wakaty, umowy wymagające zmian lub planowane nakłady. Nazewnictwo nie jest jednolite, dlatego sprawdź definicję przyjętą w konkretnej ofercie. O profilu decydują dokumenty i ryzyka nieruchomości, nie sama etykieta.
Nie. Określenie core nie gwarantuje dochodu ani nie eliminuje ryzyka zmiany przepływów. Przychody mogą zależeć między innymi od sytuacji najemców, warunków umów, pustostanów, kosztów właściciela i potrzebnych nakładów. Zweryfikuj umowy oraz dokumenty potwierdzające wpływy, a założenia ofertowe oddziel od danych historycznych. Klasyfikacja opisuje cechy aktywa, ale nie zastępuje analizy ani nie przesądza o przyszłym wyniku.
Porównaj dochód operacyjny netto (NOI), yield, WAULT, strukturę najemców, pustostany i nakłady, stosując zgodne okresy oraz metodologię. Yield pokazuje relację dochodu do wartości aktywa, ale sam nie opisuje jakości umów ani ryzyka utraty najemcy. Sprawdź umowy i aneksy, zestawienia przychodów i kosztów oraz dostępne dokumenty techniczne. Zaznacz, które dane są potwierdzone, a które wynikają z prognoz lub deklaracji.
WAULT to średni ważony pozostały okres najmu, obliczany z uwzględnieniem udziału czynszu każdego najemcy w przychodzie. Wskaźnik pomaga ocenić, kiedy mogą wygasać umowy i jak długo obecna struktura najmu może wspierać przepływy. Nie pokazuje jednak samodzielnie wszystkich warunków najmu. Sprawdź również opcje wcześniejszego wyjścia, przerwy czynszowe, indeksację i koncentrację przychodów u poszczególnych najemców.
Nie, profil core plus nie oznacza automatycznie wyższego yield. Wskaźnik zależy od dochodu przyjętego do obliczeń i wartości konkretnego aktywa, a jego poziom nie przesądza o jakości przepływów ani o przyszłym wyniku. Porównując oferty, sprawdź, czy yield obliczono na podstawie dochodu uzyskiwanego czy prognozowanego oraz czy uwzględniono pustostany, przerwy czynszowe i nakłady.
Due diligence to weryfikacja dokumentów i ryzyk związanych z nieruchomością oraz transakcją przed podjęciem decyzji. Obejmuje między innymi analizę przychodów i umów najmu, statusu prawnego, dostępnych materiałów technicznych, kosztów i obciążeń. Sprawdź również, czy założenia uwzględniają wakaty i planowane nakłady. Proces pomaga wykryć rozbieżności, ale nie gwarantuje przyszłych przepływów ani nie zastępuje niezależnej analizy prawnej, technicznej czy podatkowej.
Planujesz zakup lub sprzedaż nieruchomości komercyjnej? Skontaktuj się z Petram House, aby omówić analizę transakcji.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.