
Czy nieruchomość przynosząca dochód z najmu pozostaje opłacalna, gdy zmieniają się warunki finansowania? Stopy procentowe a rentowność inwestycji w nieruchomości komercyjne są powiązane, ale nie przez jeden wskaźnik. Wyższy koszt długu może ograniczyć przepływ dostępny właścicielowi, a zmiany oczekiwanej stopy kapitalizacji mogą wpłynąć na wycenę aktywa. Znaczenie mają też umowy najmu, pustostany i udział finansowania dłużnego.
W analizie oddziel dochód operacyjny nieruchomości od przepływu po obsłudze długu. Yield, czyli relacja dochodu z nieruchomości do jej wartości, nie pokazuje samodzielnie, ile zostaje inwestorowi po spłacie finansowania. WACC to średni koszt kapitału własnego i obcego, a WAULT określa średni ważony pozostały okres umów najmu. Każdy wskaźnik opisuje inny element inwestycji, dlatego sprawdź, jak został obliczony i jakie dane obejmuje.
W artykule znajdziesz sposób na przeprowadzenie analizy wrażliwości oraz ocenę odporności przepływów z najmu. Sprawdzisz też, które warunki finansowania, umowy najmu i dane o dochodzie zweryfikować przed transakcją. To punkt wyjścia do oceny ryzyka, bez zakładania, że sama wysokość yield przesądza o wyniku.
• Stopy procentowe a rentowność inwestycji w nieruchomości komercyjne zależą między innymi od udziału długu, harmonogramu spłat i warunków finansowania, a nie wyłącznie od przychodów z najmu.
• Porównaj finansowanie o zmiennej i stałej stopie. Oddziel dane potwierdzone dokumentami od założeń przyjętych w scenariuszach.
• Przygotuj scenariusz bazowy i niekorzystny, aby sprawdzić, jak zmiana warunków długu może wpłynąć na przepływ pieniężny.
• Przed transakcją zweryfikuj dochody, koszty operacyjne, umowy najmu oraz mechanizm zmiany oprocentowania.
• Petram House wspiera proces transakcyjny przez analizę, due diligence i negocjacje, korzystając z ponad 12-letniego doświadczenia w polskim sektorze retail.
Czy wzrost stóp procentowych automatycznie obniża dochód z wynajętej nieruchomości? Nie. Zmiana stóp oddziałuje przede wszystkim na warunki finansowania, a nie bezpośrednio na przychody z najmu. Skala wpływu zależy od zapisów umów najmu, kosztów operacyjnych oraz tego, czy zakup finansujesz kapitałem własnym, długiem, czy ich połączeniem.
Oddziel rentowność samego aktywa od przepływu pieniężnego inwestora po obsłudze długu. Yield opisuje relację dochodu z nieruchomości do jej wartości, ale nie jest gwarantowanym wynikiem. Sam wskaźnik nie uwzględnia automatycznie wszystkich warunków finansowania ani pozostałych kosztów konkretnej transakcji. Dlatego przed porównaniem ofert ustal, jaki dochód uwzględniono w yield i jaką wartość przyjęto w mianowniku.
Nie musisz prognozować decyzji banku centralnego, aby przeanalizować ryzyko. Sprawdź, jak zmiana oprocentowania może wpłynąć na zobowiązania zapisane w konkretnej umowie i zestaw je z dochodem operacyjnym. Podstawowe informacje o stopie procentowej i jej związku z decyzjami banku centralnego znajdziesz w materiale o stopie procentowej.
NOI, czyli dochód operacyjny netto, to przychód nieruchomości pomniejszony o koszty operacyjne. Yield opisuje relację dochodu do wartości aktywa. Wskaźnik CAP Rate oznacza stopę kapitalizacji, czyli stosunek rocznego NOI do wartości rynkowej nieruchomości. Z kolei Wskaźnik WACC to średni koszt kapitału własnego i obcego wykorzystywany przy wycenie inwestycji. Przed porównaniem wskaźników sprawdź ich definicje i podstawę obliczeń, ponieważ odpowiadają na różne pytania.
Stopa banku centralnego nie jest tym samym co oprocentowanie konkretnego finansowania. Warunki długu określa umowa, w tym przyjęty benchmark, marża, rodzaj stopy i harmonogram spłat. Sprawdź te zapisy w dokumentacji zamiast zakładać, że każda umowa reaguje na zmianę stóp w ten sam sposób.
Sama zmiana stóp nie przesądza o zmianie NOI ani wyniku inwestora. Jeśli przychody z najmu i koszty operacyjne się nie zmienią, NOI może pozostać na tym samym poziomie, podczas gdy obsługa długu zmieni się zgodnie z umową. Dlatego analizuj osobno dane operacyjne nieruchomości i mechanizm oprocentowania wskazany w dokumentach finansowania.
Zmiana stóp może wpłynąć na warunki finansowania, wysokość obsługi długu, a następnie na przepływ pieniężny dostępny inwestorowi. Przy wycenie uwzględnia się między innymi koszt kapitału i oczekiwaną stopę kapitalizacji. Skala wpływu zależy od udziału długu, harmonogramu spłat i zapisów umowy. Z tego powodu dwie nieruchomości o podobnym dochodzie mogą reagować odmiennie.
Przed analizą sprawdź benchmark wskazany w umowie, marżę, okres stałego oprocentowania i harmonogram spłat. Ustal, kiedy oraz na jakich zasadach oprocentowanie może się zmienić. Następnie porównaj te warunki z terminami wpływów z najmu, aby określić, kiedy zmiana kosztu finansowania może wpłynąć na przepływ.
Uproszczony model przepływu można zapisać jako: przepływ po obsłudze długu = NOI - obsługa długu. To zapis przed uwzględnieniem innych elementów, które mogą mieć znaczenie dla konkretnego inwestora. NOI opisuje wynik operacyjny nieruchomości, a obsługa długu wynika z warunków finansowania. Wzrost kosztu długu nie jest tym samym co spadek dochodu operacyjnego nieruchomości.
Oprocentowanie długu nie oznacza tego samego co zwrot z kapitału własnego. Zwrot zależy między innymi od części zakupu sfinansowanej kapitałem własnym i długiem oraz od przepływu pozostałego po obsłudze zobowiązań. Przy większym udziale długu zmiana warunków finansowania może mocniej wpłynąć na gotówkę dostępną inwestorowi, nawet jeśli NOI pozostaje bez zmian.
Przy określonym NOI uproszczony model wyceny można zapisać jako: wartość aktywa = NOI ÷ stopa kapitalizacji. Jeśli NOI pozostaje stałe, wyższa oczekiwana stopa kapitalizacji oznacza niższą wartość wynikającą z tego modelu, a niższa stopa może wskazywać wartość wyższą. To zależność poglądowa, a nie prognoza ani formalna wycena.
Rzeczywista ocena uwzględnia również umowy najmu, pustostany, jakość i trwałość dochodu oraz postrzegane ryzyko aktywa. Zestaw te informacje z danymi o rynku, w tym z publikacjami NBP dotyczącymi rynku nieruchomości. Wartość konkretnej nieruchomości analizuj na podstawie jej dokumentacji i porównywalnych transakcji, a nie samej zmiany stóp.
Yield opisuje relację dochodu nieruchomości do jej wartości, ale nie pokazuje samodzielnie przepływu, który pozostaje inwestorowi po obsłudze długu. Porównuj więc scenariusze dla tego samego aktywa i przy tych samych założeniach dotyczących najmu. Zmieniaj wybrane parametry finansowania, aby zobaczyć ich wpływ na przepływ pieniężny. Stopy procentowe a rentowność inwestycji w nieruchomości komercyjne analizuj przez wpływ na przepływ, a nie tylko przez wysokość yield.
Oddziel dane potwierdzone dokumentami od założeń modelu. Do pierwszej grupy należą między innymi warunki umowy finansowania i zawarte umowy najmu. Założenia mogą dotyczyć przyszłych zmian oprocentowania, pustostanów lub indeksacji czynszu. Zapisz je wyraźnie, aby było wiadomo, które elementy wynikają z dokumentów, a które służą sprawdzeniu wrażliwości.
Przy finansowaniu o stałym oprocentowaniu sprawdź, jak długo obowiązują uzgodnione warunki. Przy zmiennym ustal, kiedy aktualizowane są parametry oprocentowania i jakie zapisy umowy wpływają na obsługę długu. Uwzględnij kowenanty i inne warunki tylko wtedy, gdy potwierdza je dokumentacja konkretnej transakcji.
przyjmij warunki finansowania i dochody potwierdzone dokumentami, a niewiadome opisz jako założenia.
wskaż okres, w którym oprocentowanie pozostaje bez zmian, i sprawdź warunki po jego zakończeniu.
uwzględnij mechanizm aktualizacji oprocentowania zapisany w umowie i prześledź jego wpływ na przepływ po obsłudze długu.
Nie wpisuj do modelu niezweryfikowanych stawek. Analiza wrażliwości inwestycji polega na sprawdzaniu, jak zmiana wybranych założeń wpływa na wynik modelu. Porównanie pomaga wskazać, które zmienne mają największe znaczenie dla przepływu. Nie określa jednak, który scenariusz jest najbardziej prawdopodobny, ani nie gwarantuje konkretnego rezultatu.
Przepływ z nieruchomości zależy także od trwałości dochodu z najmu. Zweryfikuj terminy obowiązywania i wygaśnięcia umów, opcje wcześniejszego wyjścia oraz zasady indeksacji czynszu. Sprawdź aktualne pustostany i udział poszczególnych najemców w przychodach, aby ocenić koncentrację dochodu.
WAULT, czyli średni ważony pozostały okres najmu, pomaga ocenić strukturę terminów umów z uwzględnieniem udziału najemców w czynszu. Nie gwarantuje jednak przedłużenia umów ani ciągłości dochodu. Zestaw go z harmonogramem wygaśnięć i założeniami dotyczącymi wakatów. Uwzględnij też koszty operacyjne, które wpływają na NOI i obraz odporności przepływów.
Po uporządkowaniu danych porównaj wpływ warunków najmu i finansowania na model konkretnej transakcji. Traktuj wyniki jako analizę zależności opartą na przyjętych założeniach, a nie prognozę przyszłego zysku. Zakres pośrednictwa Petram House możesz sprawdzić na stronie firmy.
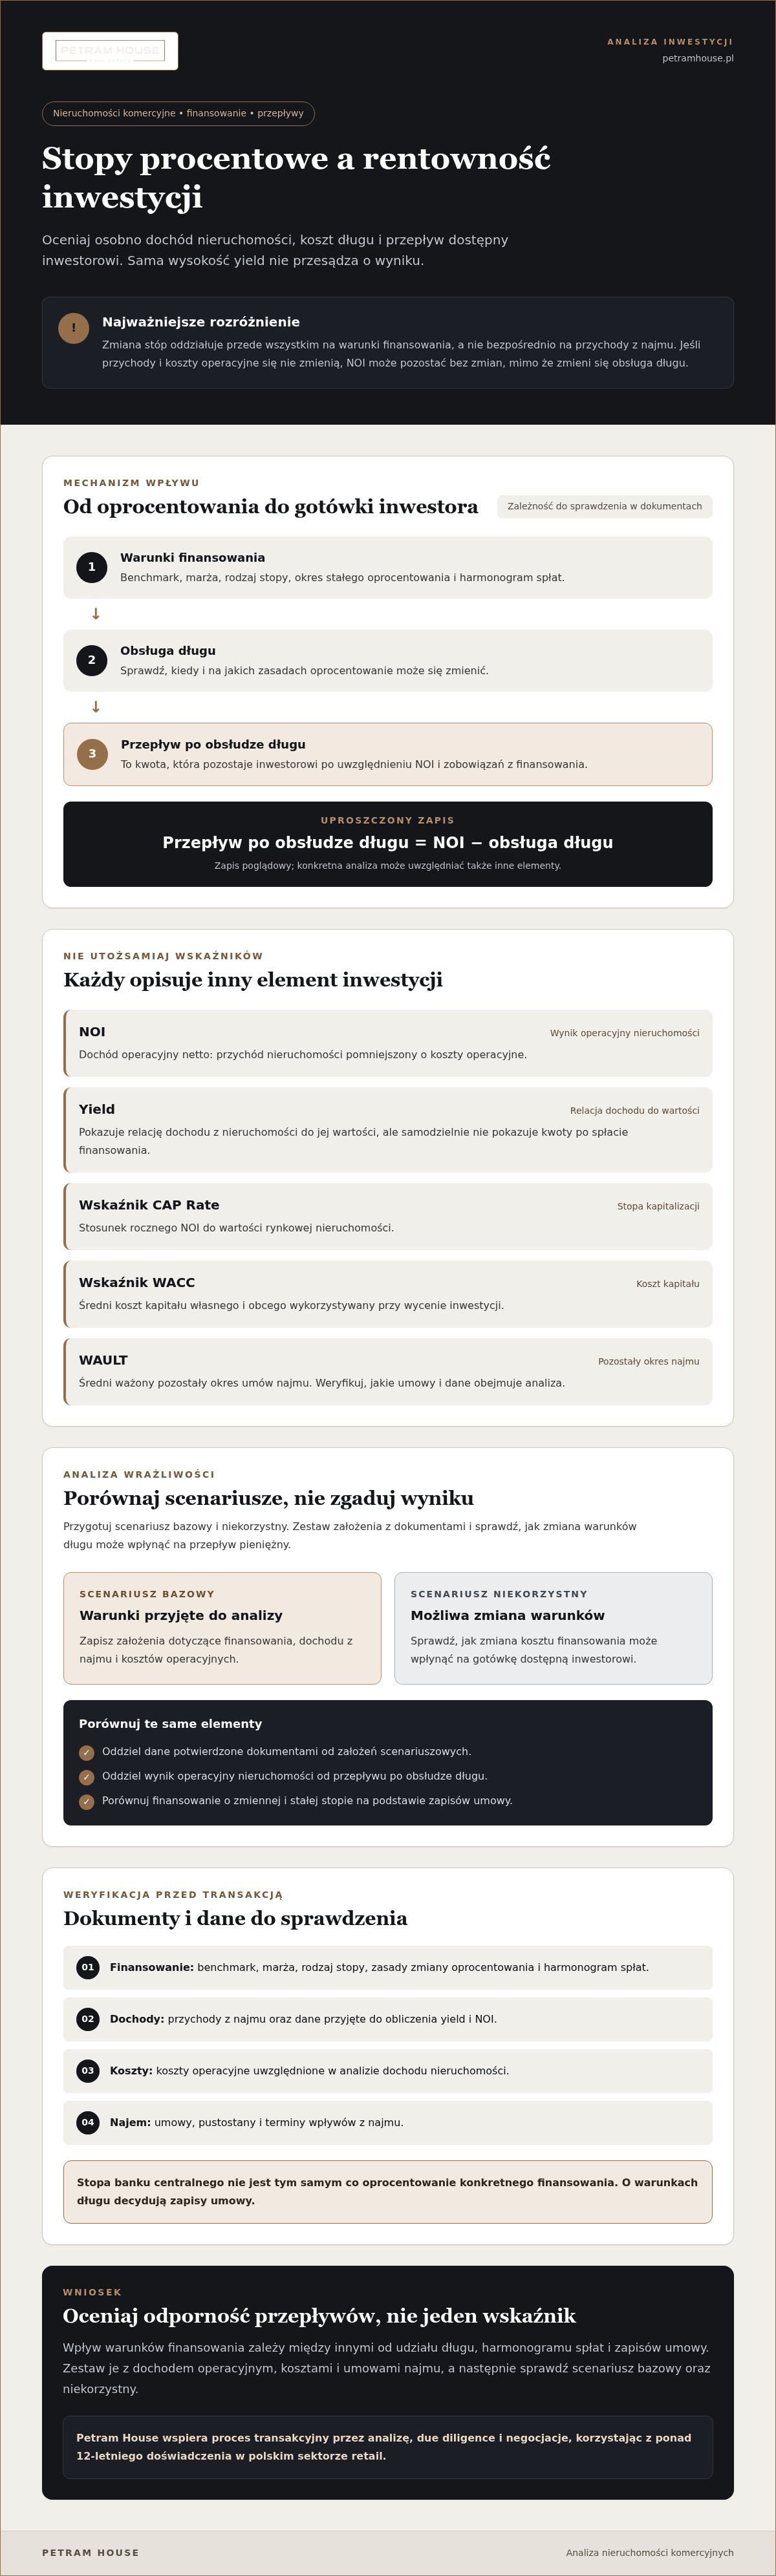
Analiza przedtransakcyjna powinna pokazać, które założenia najmocniej wpływają na dochód i przepływ po obsłudze długu. Zacznij od scenariusza bazowego opartego na dokumentach, a następnie przygotuj wariant niekorzystny. Nie traktuj go jako prognozy. To sprawdzian, jak zmieni się model, jeśli wybrane warunki okażą się mniej korzystne. Oddziel ryzyka nieruchomości, takie jak pustostany, od ryzyk finansowania, na przykład zmian oprocentowania wynikających z umowy.
Przed przyjęciem dochodu do modelu porównaj zestawienie czynszów z dokumentami źródłowymi. Sprawdź zaległości, aktualne pustostany, koszty operacyjne przypisane do obiektu oraz wynajmowaną powierzchnię. Dane najemców i warunki umów traktuj poufnie. Analizę opieraj na dokumentach udostępnionych do badania transakcji.
zestaw naliczone czynsze z faktycznymi wpływami i zaległościami, uwzględniając okres, którego dotyczą dane.
zweryfikuj stawki czynszu, terminy obowiązywania, indeksację, opcje wyjścia i podział obowiązków dotyczących kosztów.
ustal GLA, czyli łączną powierzchnię przeznaczoną do wynajęcia. Sprawdź, czy zestawienie czynszów obejmuje te same powierzchnie co dokumentacja obiektu.
potwierdź benchmark umowny, marżę, okres stałego oprocentowania, harmonogram spłat i warunki aktualizacji.
W scenariuszu bazowym przyjmij parametry potwierdzone dokumentami, a każdą niewiadomą opisz osobno. W wariancie niekorzystnym zmień wybrane założenia, na przykład dotyczące pustostanów, kosztów operacyjnych lub oprocentowania długu. Nie przedstawiaj ich jako przewidywanych zdarzeń. Porównaj wpływ tych zmian na NOI i przepływ po obsłudze finansowania. Dzięki temu łatwiej ustalisz, czy wrażliwość modelu wynika głównie z charakterystyki aktywa, czy ze struktury długu.
W transakcji typu asset deal nabywasz bezpośrednio składnik majątku, na przykład nieruchomość. W share deal przedmiotem nabycia są udziały albo akcje spółki posiadającej nieruchomość. Różni się więc przedmiot transakcji i zakres analiz. Wybór struktury wymaga oceny dokumentacji konkretnej transakcji, bez zakładania, że jeden wariant zawsze będzie właściwy.
Poproś odpowiednich doradców prawnych i podatkowych o weryfikację skutków wybranej struktury, w tym kwestii VAT. Przy share deal uwzględnij również sprawdzenie zobowiązań spółki. W obu wariantach zakres badania powinien odpowiadać dokumentom i ryzykom konkretnej transakcji. Petram House wspiera analizę transakcyjną, due diligence i negocjacje, ale nie zastępuje doradztwa prawnego ani podatkowego. Porozmawiaj z Petram House o analizie transakcji.
Ocena wpływu finansowania na wynik inwestycji wymaga zestawienia danych o nieruchomości z warunkami transakcji. Petram House działa jako broker i doradca transakcyjny, wspierając kupujących i sprzedających w analizie, due diligence oraz negocjacjach. Zakres i kolejność działań zależą od konkretnej transakcji.
Analiza może zestawić dochód operacyjny, umowy najmu, pustostany i koszty nieruchomości z założeniami dotyczącymi finansowania. Pomaga to uporządkować pytania i wskazać informacje wymagające potwierdzenia w dokumentach. Negocjacje opierają się na ustaleniach z procesu, ale same nie przesądzają o wyniku ani warunkach transakcji.
Petram House ma ponad 12 lat doświadczenia w polskim sektorze retail, własną bazę aktywnych inwestorów i dostęp do ofert off-market, czyli transakcji prowadzonych poza publicznymi portalami. Taki kanał może pomóc dopasować ofertę do profilu nabywcy, ale nie gwarantuje szybkiej sprzedaży ani określonej ceny. W uzgodnionym zakresie wsparcie brokera może obejmować koordynację kolejnych etapów procesu, w tym przygotowanie do zawarcia aktu notarialnego.
Przygotuj informacje, które pozwolą rozpocząć rzeczową analizę: dane o NOI, aktualne umowy najmu, zestawienie czynszów, informacje o pustostanach oraz dokumenty opisujące finansowanie. Określ oczekiwany harmonogram i wskaż, które dane są potwierdzone, a które pozostają założeniami. Przy aktywach retail uwzględnij też profil najemców i ich udział w przychodach.
Stopy procentowe a rentowność inwestycji w nieruchomości komercyjne warto oceniać łącznie z jakością dochodu, warunkami najmu i strukturą finansowania. Sama zmiana stóp nie przesądza o wyniku. Koszt obsługi długu może się zmienić, podczas gdy dochód operacyjny zależy od czynszów, pustostanów i kosztów nieruchomości. Przed decyzją oddziel dane z dokumentów od założeń scenariusza i sprawdź wpływ każdego z nich na przepływ inwestora.
Petram House wspiera analizę transakcji komercyjnych, due diligence i negocjacje, wykorzystując doświadczenie w segmencie retail oraz dostęp do ofert off-market i własnej bazy inwestorów. Broker może pomóc uporządkować informacje o dochodzie i umowach najmu oraz skoordynować uzgodnione etapy procesu. Nie zastępuje to porady prawnej, podatkowej ani formalnej wyceny. Jeśli rozważasz zakup lub sprzedaż konkretnego aktywa, skontaktuj się z nami w sprawie analizy transakcji.
Stopy procentowe a rentowność inwestycji w nieruchomości komercyjne zależą od kilku powiązanych elementów: dochodu operacyjnego, warunków finansowania i założeń przyjętych do wyceny. Yield nie jest równoznaczny z przepływem inwestora po obsłudze długu. Scenariusz bazowy i niekorzystny pomagają sprawdzić wpływ wybranych parametrów na model, ale nie przesądzają o przyszłym wyniku.
Przed zakupem zweryfikuj dokumenty dotyczące czynszów, pustostanów, kosztów operacyjnych i umów najmu. Sprawdź również zapisy finansowania, w tym zasady aktualizacji oprocentowania i harmonogram spłat. Oddziel ryzyka związane z nieruchomością od tych, które wynikają ze struktury długu, a kwestie prawne i podatkowe skonsultuj z właściwymi specjalistami.
Petram House działa w polskim sektorze retail od ponad 12 lat. Własna baza aktywnych inwestorów i dostęp do ofert off-market wspierają dopasowanie procesu do konkretnej transakcji, a działalność firmy jest objęta polisą OC Lloyd’s. Jeśli rozważasz zakup lub sprzedaż nieruchomości komercyjnej, skontaktuj się z nami w sprawie analizy transakcji.
Nie. Wzrost stóp nie musi obniżyć rentowności samej nieruchomości, choć może zwiększyć obciążenie związane z finansowaniem. Wpływ zależy między innymi od udziału długu, rodzaju oprocentowania i zapisów umowy. Przychody z najmu nie zmieniają się automatycznie wraz ze stopami. Sprawdź osobno dochód operacyjny netto, koszty nieruchomości i przepływ po obsłudze długu.
Nie. Wyższy yield nie przesądza o większym zysku inwestora. To relacja dochodu z nieruchomości do jej wartości, ale wynik zależy też od przyjętej definicji dochodu, kosztów operacyjnych, finansowania i nakładów związanych z aktywem. Porównując oferty, upewnij się, że yield obliczono na tej samej podstawie. Następnie sprawdź przepływ po uwzględnieniu obsługi długu.
Stopy mogą wpływać na koszt finansowania i oczekiwaną stopę kapitalizacji, a te czynniki mogą oddziaływać na wycenę. W uproszczonym modelu przy niezmienionym dochodzie operacyjnym netto wyższa stopa kapitalizacji odpowiada niższej wartości aktywa. To zależność modelowa, a nie automatyczna zmiana ceny. Rzeczywista ocena uwzględnia również umowy najmu, pustostany, koszty operacyjne i ryzyko związane z nieruchomością.
Przygotuj scenariusz bazowy i niekorzystny na podstawie danych potwierdzonych dokumentami. Zweryfikuj benchmark wskazany w umowie, marżę, harmonogram spłat, okres stałego oprocentowania i zasady aktualizacji. W każdym scenariuszu zestaw obsługę długu z przepływem z nieruchomości. Uwzględnij również NOI, pustostany, koszty operacyjne i terminy umów najmu. Wynik pokazuje wrażliwość modelu, ale nie gwarantuje zdolności do obsługi zobowiązań.
WACC to średni koszt kapitału własnego i obcego, wykorzystywany przy wycenie inwestycji. Pozwala ująć w jednym parametrze założenia dotyczące różnych źródeł kapitału. Nie jest tym samym co oprocentowanie konkretnego długu ani yield nieruchomości. Sprawdź, jakie założenia przyjęto w analizie i jaką strukturę finansowania uwzględniono. WACC nie stanowi samodzielnej prognozy zysku z transakcji.
Sprawdź okres obowiązywania najmu, datę wygaśnięcia, możliwość wcześniejszego wyjścia i zasady indeksacji czynszu. Znaczenie ma również podział kosztów między najemcę a właściciela oraz udział poszczególnych najemców w przychodach. WAULT, czyli średni ważony pozostały okres najmu, pomaga ocenić strukturę terminów umów, ale nie gwarantuje ich przedłużenia. Porównaj te informacje z warunkami finansowania i założeniami dotyczącymi pustostanów.
Treści publikowane na blogu Petram House mają charakter informacyjny i edukacyjny. Nie stanowią oferty handlowej w rozumieniu art. 66 § 1 Kodeksu cywilnego, ani rekomendacji inwestycyjnej, porady prawnej, podatkowej lub finansowej.
Przedstawione dane, wskaźniki i przykłady rynkowe są aktualne na dzień publikacji i mogą ulec zmianie. Wyniki historyczne oraz stopy zwrotu osiągane przez inne nieruchomości nie stanowią gwarancji przyszłych rezultatów. Inwestowanie w nieruchomości komercyjne wiąże się z ryzykiem, w tym z ryzykiem utraty części zainwestowanego kapitału.
Każdy przypadek wymaga indywidualnej analizy prawnej, technicznej i finansowej. Przed podjęciem decyzji inwestycyjnej zalecamy przeprowadzenie własnego due diligence oraz konsultację z radcą prawnym, doradcą podatkowym i rzeczoznawcą majątkowym.
Petram House Sp. z o.o. nie ponosi odpowiedzialności za skutki decyzji podjętych wyłącznie na podstawie treści publikowanych na blogu.
Wszystkie materiały są objęte ochroną prawnoautorską. Kopiowanie i publikowanie bez zgody Petram House Sp. z o.o. jest zabronione.
Podejmuj dobre, a nie szybkie decyzje w zakresie inwestycji w nieruchomości.
Wejdź z nami w świat dochodowych nieruchomości komercyjnych.